猜你想问
美农报告对豆油市场有何影响?
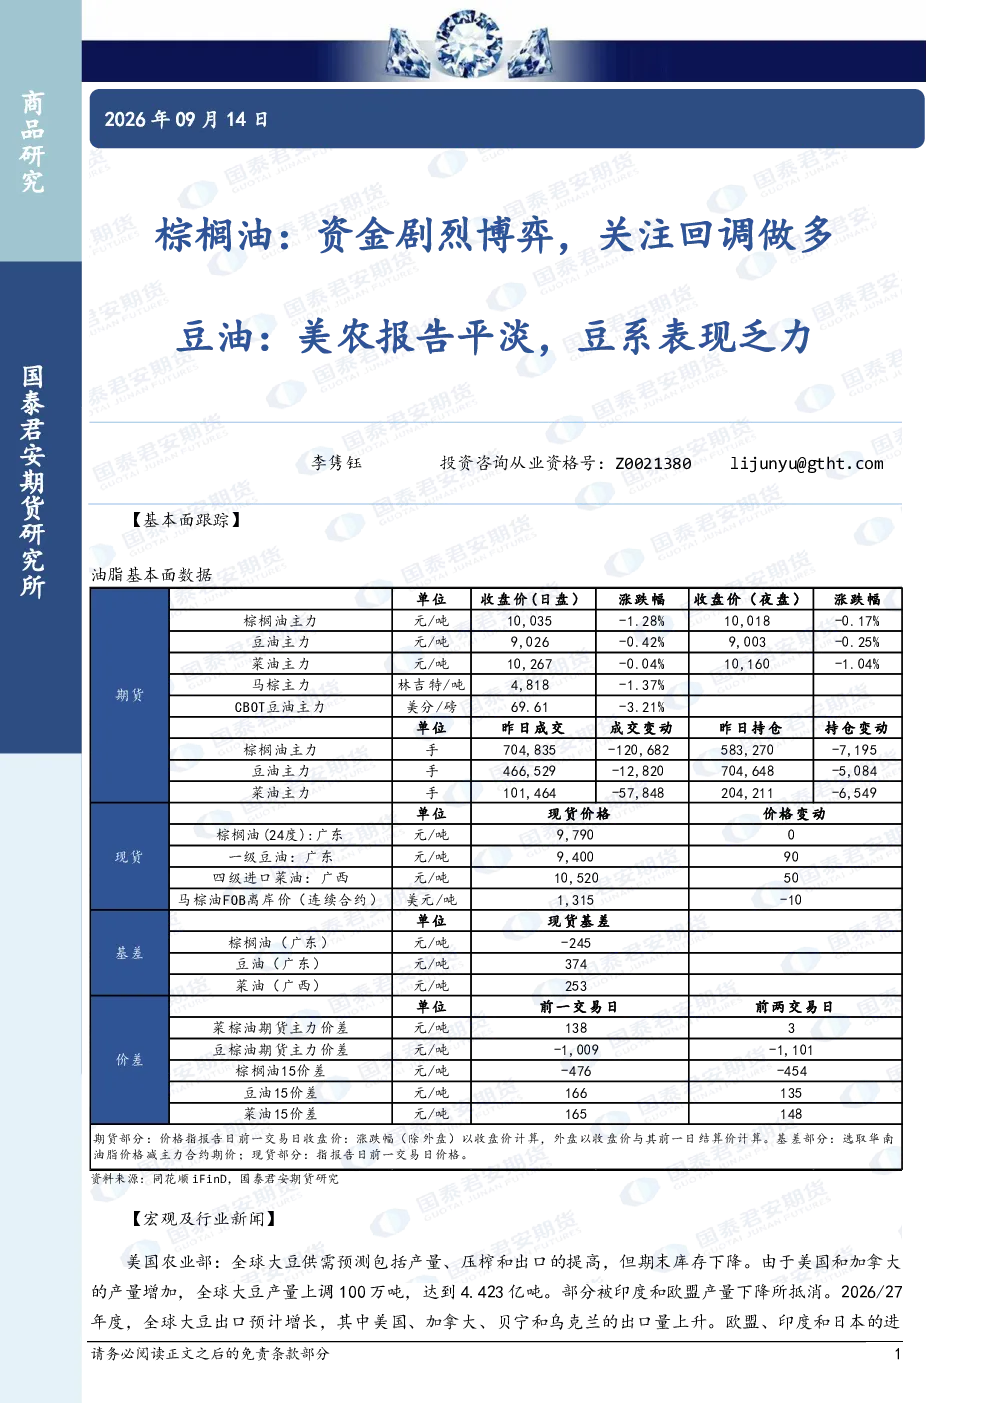
美国农业部上调2026/27年度全球大豆产量至4.423亿吨,主要因美国和加拿大产量增加,但印度和欧盟产量下降部分抵消。全球大豆出口预计增长,美国、加拿大、贝宁和乌克兰出口量上升,欧盟、印度和日本进口增加。全球大豆期末库存预计下降200万吨至1.24亿吨,主要因美国库存减少。美国2026/27年度大豆产量预计为45亿蒲式耳,较上月增加1600万蒲式耳,主要因收获面积和单产提高;出口预测上调2500万蒲式耳至16.9亿蒲式耳,期末库存预计为3.1亿蒲式耳,较上月减少1000万蒲式耳。美农报告的平淡主要反映在全球大豆供应增加和库存下降的预期变化,对豆油市场形成一定压力。
棕榈油市场目前趋势如何?
棕榈油市场当前呈现资金剧烈博弈的特征,市场情绪波动较大。虽然具体基本面数据未在摘要中详细体现,但资金行为暗示市场存在多空力量较量的情况。建议投资者密切关注市场资金流向和关键价格支撑位,回调时可能存在做多机会。目前趋势强度指标显示为0,表明市场处于整理阶段,缺乏明确方向性。
豆油和棕榈油的市场表现有何差异?
豆油市场受美农报告平淡影响,整体表现乏力。主要原因是全球大豆供应预期增加,期末库存下降的预期被部分抵消,导致豆油基本面支撑减弱。相比之下,棕榈油市场资金博弈更为激烈,多空分歧明显。虽然摘要未提供具体棕榈油基本面数据,但资金行为暗示市场存在结构性机会。两种油品目前均处于趋势强度为0的阶段,表明市场短期内缺乏明确的主导方向。
当前油脂市场的整体状况是怎样的?
当前油脂市场整体呈现分化态势。豆油受美农报告上调产量预期影响,市场表现平淡,豆系品种承压。棕榈油则因资金博弈导致价格波动加剧,多空双方争夺激烈。从基本面看,全球大豆供应增加和库存预期下降对豆油形成压力,而棕榈油市场则更多受资金情绪影响。整体而言,市场缺乏明确趋势,投资者需关注后续供需变化和资金流向。
投资这类研报需注意哪些风险?
投资油脂市场需关注美农报告数据变动风险,如产量、库存等关键数据可能存在意外调整,影响市场预期。此外,全球宏观经济环境变化,如通胀数据、汇率波动等,也可能对油脂价格产生传导效应。资金博弈加剧时,市场情绪波动可能放大,需警惕短期价格剧烈波动风险。同时,地缘政治事件如伊朗地区会议等也可能对市场情绪产生影响,需综合多维度信息进行判断。