猜你想问
本周原油和油运价格有何变化?
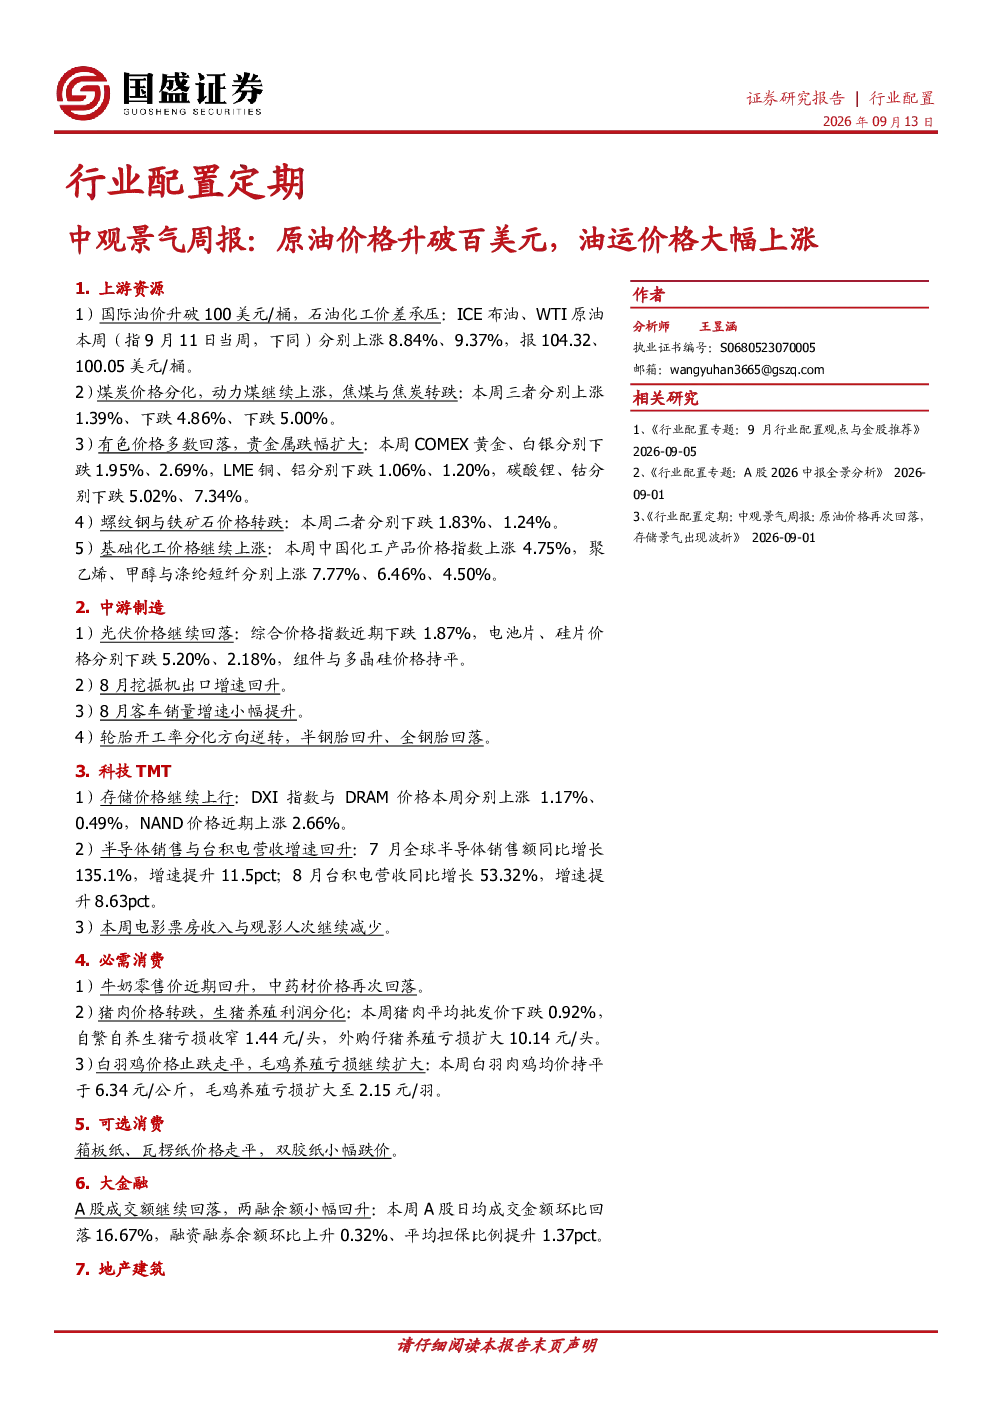
本周国际油价升破100美元/桶,ICE布油、WTI原油分别上涨8.84%、9.37%,报104.32、100.05美元/桶。石油化工价差承压。油运价格大幅上涨,原油、成品油运价分别上涨43.14%、26.70%,BDI下跌3.34%,集运价格上涨1.37%。煤炭价格分化,动力煤上涨1.39%,焦煤与焦炭分别下跌4.86%、5.00%。有色价格多数回落,贵金属跌幅扩大,COMEX黄金、白银分别下跌1.95%、2.69%,LME铜、铝分别下跌1.06%、1.20%,碳酸锂、钴分别下跌5.02%、7.34%。螺纹钢与铁矿石价格转跌,分别下跌1.83%、1.24%。基础化工价格继续上涨,中国化工产品价格指数上涨4.75%,聚乙烯、甲醇与涤纶短纤分别上涨7.77%、6.46%、4.50%。
各行业景气度如何?
中游制造方面,光伏价格继续回落,综合价格指数下跌1.87%,电池片、硅片价格分别下跌5.20%、2.18%,组件与多晶硅价格持平。8月挖掘机出口增速回升,客车销量增速小幅提升。轮胎开工率分化方向逆转,半钢胎回升、全钢胎回落。科技TMT方面,存储价格继续上行,DXI指数与DRAM价格分别上涨1.17%、0.49%,NAND价格近期上涨2.66%。半导体销售与台积电营收增速回升,7月全球半导体销售额同比增长135.1%,增速提升11.5pct;8月台积电营收同比增长53.32%,增速提升8.63pct。电影票房收入与观影人次继续减少。必需消费方面,牛奶零售价近期回升,中药材价格再次回落。猪肉价格转跌,生猪养殖利润分化,猪肉平均批发价下跌0.92%,自繁自养生猪亏损收窄1.44元/头,外购仔猪养殖亏损扩大10.14元/头。白羽鸡价格止跌走平,毛鸡养殖亏损继续扩大至2.15元/羽。可选消费方面,箱板纸、瓦楞纸价格走平,双胶纸小幅跌价。大金融方面,A股成交额继续回落,融资融券余额小幅回升,环比上升0.32%,平均担保比例提升1.37pct。地产建筑方面,地方新增专项债发行量回升。建材价格分化,水泥价格上涨1.90%,玻璃价格下跌4.58%,管材价格微跌。交运公用方面,近期高速公路货车通行量增速回升,三峡水库站出入库流量继续回落。
报告重点分析了哪些方向?
报告重点分析了上游资源价格变动,特别是国际油价突破百美元对化工品的影响,以及煤炭、有色、钢铁、化工等板块的价格走势。中游制造板块关注光伏、工程机械、轮胎等行业的价格变化和出口/销量情况。科技TMT板块聚焦存储芯片价格走势和半导体行业营收增速。必需消费板块分析了牛奶、中药材、猪肉、鸡肉等品种的价格动态和养殖利润变化。可选消费板块关注纸品价格。大金融板块监测A股成交额、融资融券余额和担保比例。地产建筑板块关注专项债发行和建材价格。交运公用板块重点跟踪油运价格波动和集运市场表现。
当前市场有哪些重要特征?
当前市场的重要特征是上游原材料价格普遍上涨,特别是国际油价和油运价格大幅上涨,带动基础化工品价格上行。同时部分原材料如煤炭、贵金属、部分有色金属价格出现下跌。中游制造领域呈现分化,光伏价格回落但半导体景气度提升。消费领域必需消费价格有涨有跌,可选消费相对平稳。金融板块A股成交额回落但融资融券余额微增。地产建筑板块专项债发行回暖,建材价格分化。整体来看,全球供应链成本压力传导明显,不同行业和产品价格走势分化,经济复苏基础尚不稳固。
报告提示了哪些风险?
报告提示的地缘政治恶化可能导致供应链中断或能源价格进一步飙升。经济大幅衰退风险需关注全球需求疲软对大宗商品和制造业的冲击。政策超预期变化风险包括货币政策转向或产业支持政策调整可能影响各行业价格预期和市场情绪。此外,报告还关注了能源价格飙升对下游成本传导的滞后效应,以及不同品种价格走势分化可能带来的市场机会和风险。