猜你想问
这份报告的核心内容是什么?
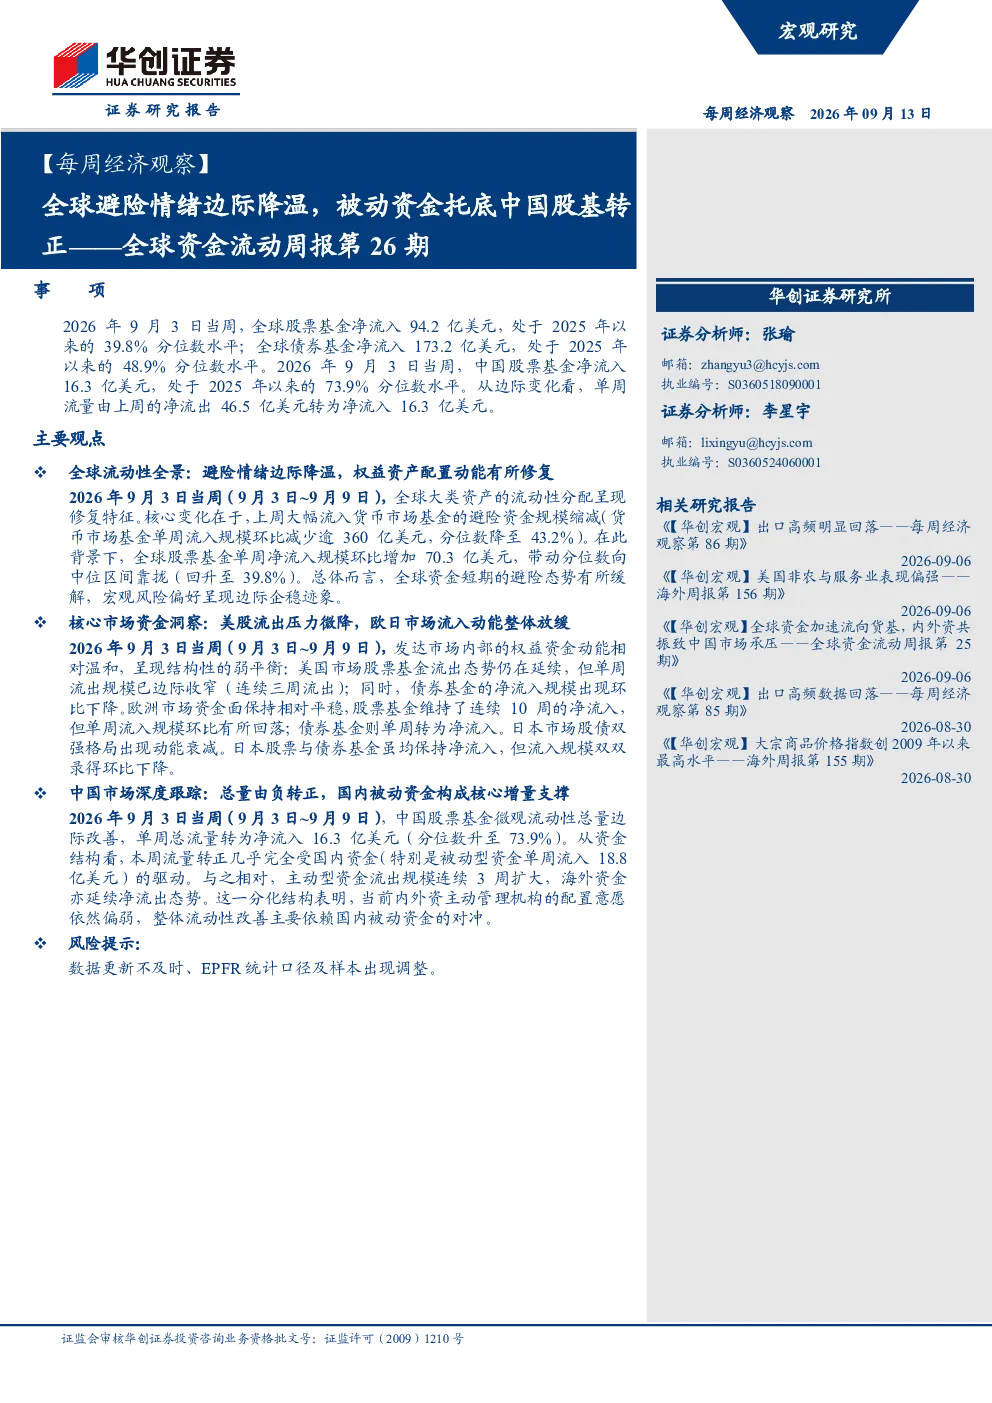
报告显示2026年9月3日当周全球避险情绪边际降温,货币市场基金流入规模环比减少逾360亿美元,权益资产配置动能修复,全球股票基金单周净流入94.2亿美元,宏观风险偏好企稳。中国市场方面,股票基金单周净流入16.3亿美元,由负转正,主要依赖国内被动资金支撑。
报告对全球资金流向行业的发展趋势有何分析?
报告指出全球资金流向呈现权益资产配置动能修复趋势,避险资金规模缩减,宏观风险偏好边际企稳。美国市场股票基金连续三周净流出但规模下降,欧洲股票基金连续十周净流入但规模回落,日本市场股票与债券基金均净流入但规模下降。这些数据反映了全球资金流向在风险偏好改善下的结构性变化。
报告重点分析了哪些方向?
报告重点分析了全球流动性全景、核心市场资金洞察以及中国市场深度跟踪。在全球流动性方面关注避险情绪与权益资产配置动能;在核心市场方面分析了美国、欧洲、日本的股票与债券基金资金流向;在中国市场方面则深入跟踪了股票基金总量由负转正、资金结构分化及核心增量支撑等关键指标。
报告对当前市场现状有何判断?
报告判断全球资金短期避险态势缓解,宏观风险偏好呈现边际企稳迹象。尽管美国市场股票基金持续流出,但规模递减;欧洲市场股票基金持续流入但增速放缓;中国市场股票基金由净流出转为净流入,主要得益于被动资金支持。整体来看,全球资金流向在风险偏好改善下出现结构性分化。
报告有哪些需要关注的风险提示?
报告提示需关注数据更新不及时风险,以及EPFR统计口径及样本可能出现的调整。这些因素可能影响报告数据的准确性和连续性,因此在解读和使用报告数据时需谨慎,并结合其他信息来源进行综合判断。
你可能感兴趣
全球资金流动周报第17期:全球风险偏好显著修复,被动资金主导中国股基大幅流入
华创证券2026-07-12
全球风险偏好显著修复,被动资金主导中国股基大幅流入——全球资金流动周报第17期
华创证券2026-07-12
全球资金流动周报第24期:全球权益配置动能收敛,外资驱动中国股基转正
华创证券2026-08-30
全球权益配置动能收敛,外资驱动中国股基转正——全球资金流动周报第24期
华创证券2026-08-30
全球资金流动周报第8期:全球货币基金流入创年内高位,中国股基流出规模边际收窄
金融华创证券2026-05-10
【每周经济观察】全球权益资产重回净流入,中国股基流出边际收窄——全球资金流动周报第12期
华创证券2026-06-07
全球资金流动周报第3期:全球资金情绪回暖,内外资阶段性流出中国股基
华创证券2026-04-06
【每周经济观察】全球流动性明显扩张,外资与主动资金回补中国股基——全球资金流动周报第 4 期
华创证券2026-04-12
——全球资金流动周报第14期:全球股基流入规模显著扩张,中国股基流出环比增加
华创证券2026-06-19
发达市场股票流入大幅放量,中国股基再现“内退外进”——全球资金流动周报第9期
华创证券2026-05-17