猜你想问
本周宏观经济报告核心观点是什么?
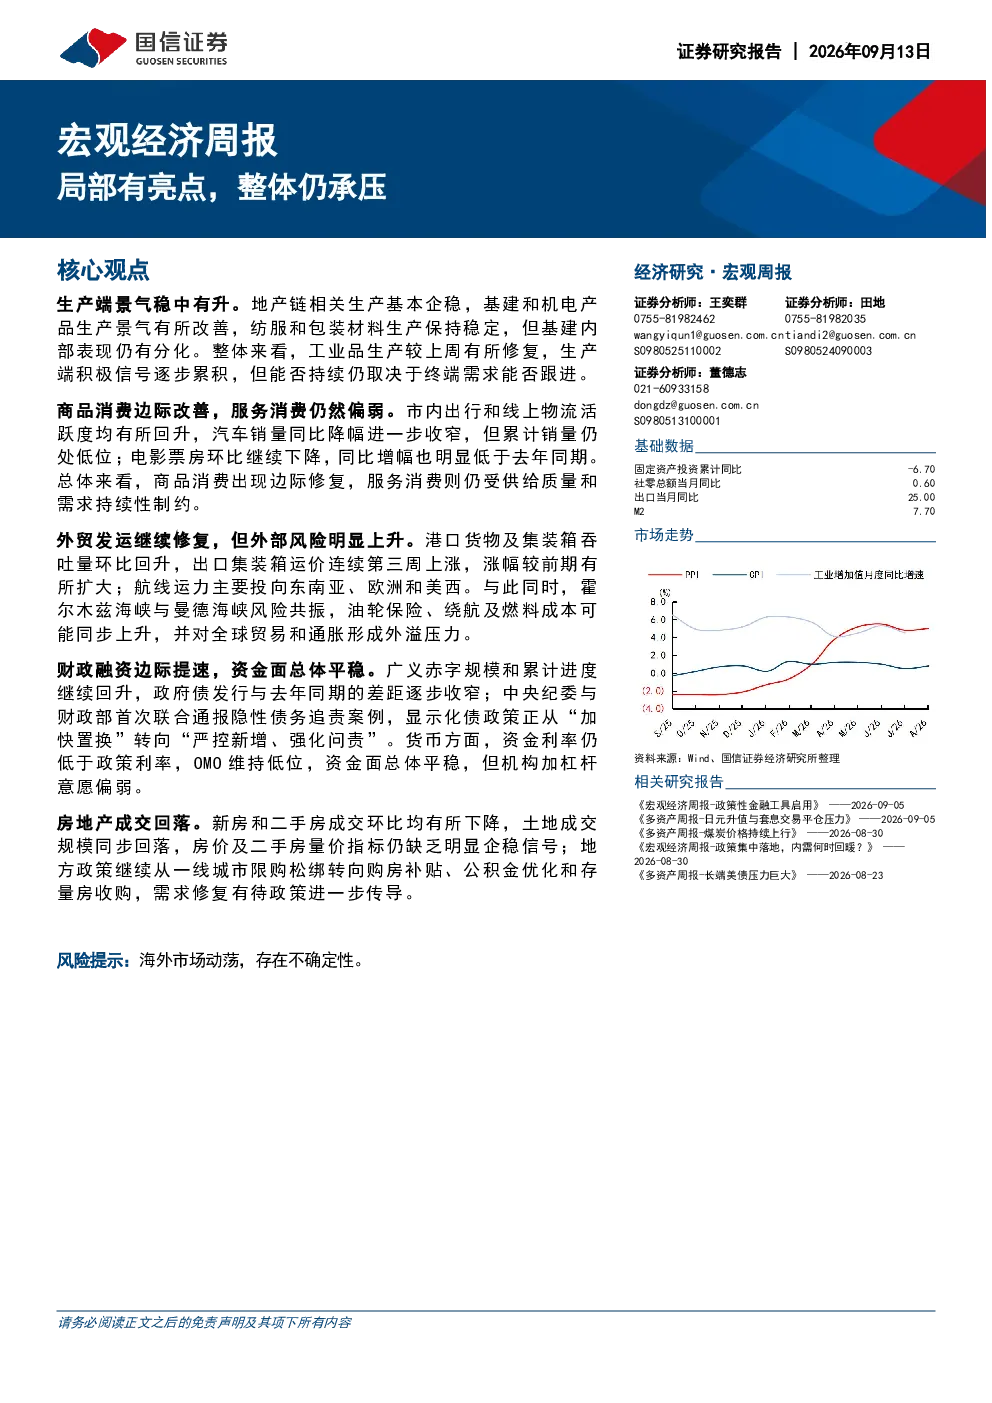
本周宏观经济报告指出经济整体仍承压,但局部出现积极信号。生产端景气稳中有升,消费端商品消费边际改善但服务消费偏弱,外贸发运修复但外部风险上升,财政融资边际提速,资金面总体平稳,房地产成交回落。报告强调生产端企稳,消费端商品消费边际改善,外贸发运修复,财政融资提速,资金面平稳,房地产成交回落,但政策需进一步传导以促进需求修复。
报告对哪些行业发展趋势进行了分析?
报告对地产链、基建、机电、纺服、包装材料等行业进行了分析。地产链相关生产企稳,基建和机电产品生产景气改善,纺服和包装材料生产稳定,基建内部表现分化。工业品生产较上周修复,积极信号逐步累积,但能否持续取决于终端需求。这些行业的发展趋势显示经济结构内部存在分化,政策支持可能推动部分领域企稳。
报告重点分析了哪些方向?
报告重点分析了生产、消费、进出口、财政、货币和房地产六个方向。在生产端,关注地产链、基建、机电等行业的景气度变化;在消费端,分析商品消费和服务消费的分化;在进出口端,监测港口吞吐量、出口运价和地缘政治风险;在财政端,关注广义赤字、政府债发行和隐性债务追责;在货币端,观察资金利率、OMO操作和机构加杠杆意愿;在房地产端,评估成交、土地和价格走势。这些分析方向全面覆盖了宏观经济的关键领域。
当前市场现状如何判断?
当前市场现状表现为经济整体承压但局部亮点显现。生产端企稳,消费端商品消费边际改善,外贸发运修复,财政融资提速,资金面平稳,但房地产成交回落,服务消费偏弱。这些数据显示经济复苏基础尚不牢固,结构性分化明显。外部风险如霍尔木兹海峡与曼德海峡冲突可能加剧通胀压力,内部需求修复仍需政策支持,市场整体处于企稳过程中。
报告提示了哪些风险?
报告提示了内外部多重风险。外部风险包括霍尔木兹海峡与曼德海峡冲突可能对全球贸易和通胀形成外溢压力;内部风险包括服务消费持续偏弱可能拖累整体需求,房地产成交回落显示政策传导效果待观察,机构加杠杆意愿偏弱可能影响流动性,以及隐性债务追责强化可能影响地方政府财政。此外,经济能否持续修复取决于终端需求能否有效提振,政策力度和传导效率仍需关注。