猜你想问
这份研报主要讲了什么内容?
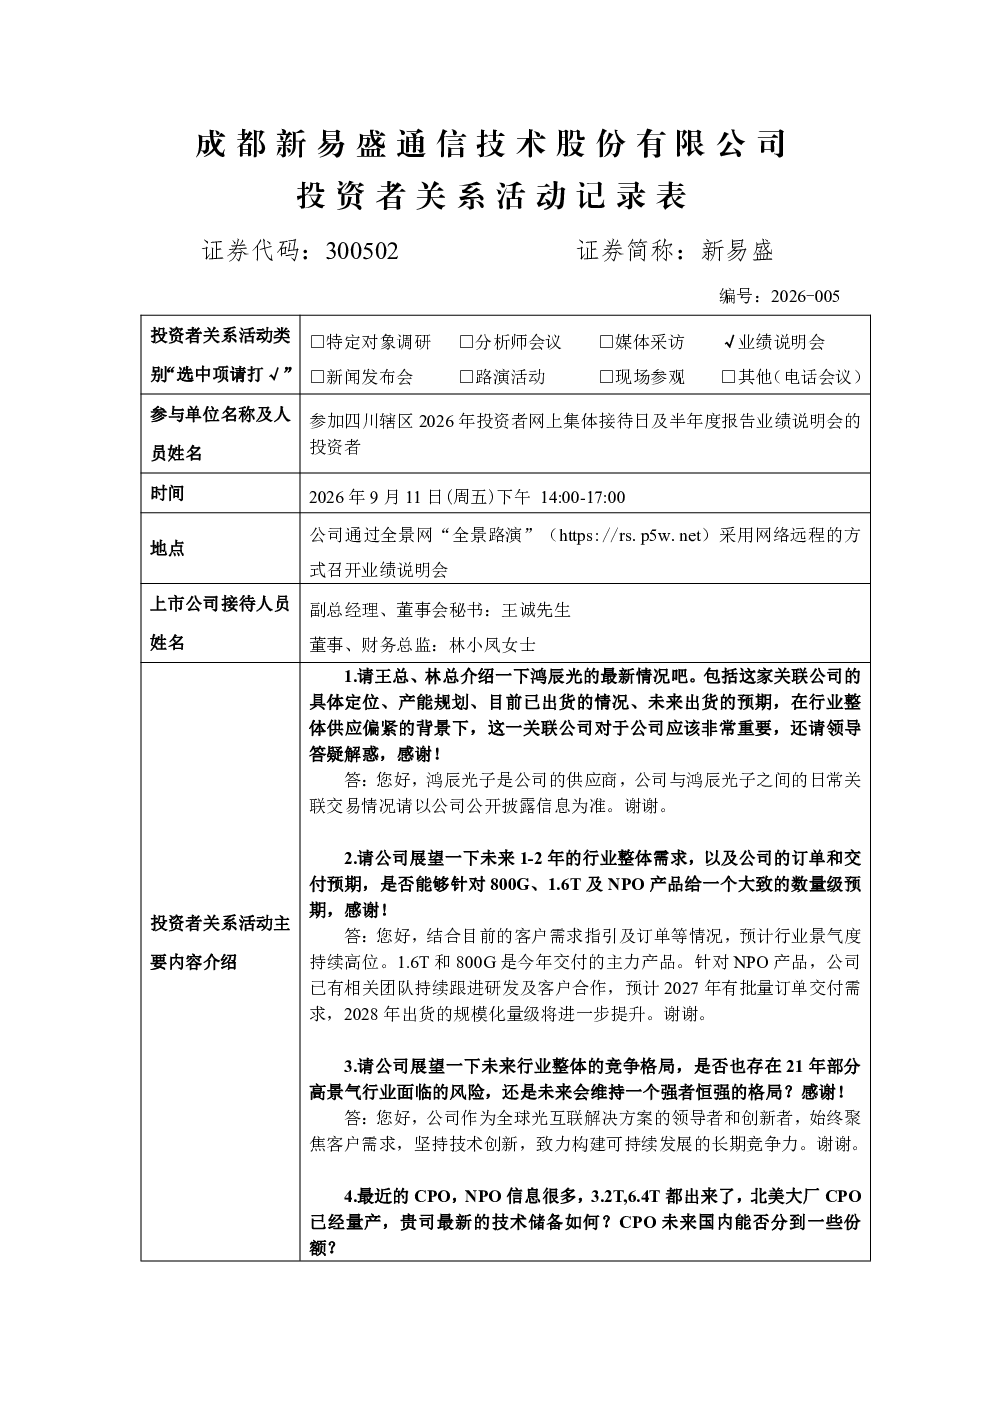
这份研报主要介绍了新易盛公司在下一代光模块技术领域的布局,包括NPO、OCS、LPO、CPO、XPO、相干等多个方向,并重点提及了CPO相关产品布局。报告还披露了公司2025年度股东会审议通过的利润分配及资本公积转增股本预案,权益分派已于2026年6月实施完毕。此外,报告分析了公司成都、泰国两地的产能扩充计划,以及800G、1.6T光模块和硅光产品的出货情况,指出这些产品已成为公司出货主力并持续增长。报告还强调了公司NPO产品的研发进展,预计2027年开始交付,2028年实现规模化供货。最后,报告阐述了公司的核心竞争力来源,包括专有技术、研发能力、产品组合、全球交付能力及客户关系。
光模块行业未来发展趋势如何?
光模块行业未来发展趋势呈现多技术路线并行的特点,NPO、OCS、LPO、CPO等不同技术方向各有侧重。随着AI、数据中心等领域的快速发展,对高速率、低功耗光模块的需求持续增长。新易盛公司已充分布局这些前沿领域,特别是NPO产品,预计将成为公司未来主要增长点之一。行业竞争核心在于研发设计、工艺流程、批量生产能力和良率等综合竞争力。未来几年,光模块产品将向更高带宽、更低功耗、更智能化方向发展,同时供应链稳定性、成本控制也成为企业竞争的关键因素。
研报重点分析了哪些方向?
研报重点分析了新易盛公司在下一代光模块技术领域的布局,特别是NPO产品的研发进展和未来市场预期。报告详细披露了公司在800G、1.6T光模块和硅光产品方面的出货情况,以及LPO产品的市场表现。此外,报告还介绍了公司成都、泰国两地的产能扩充计划,以及提升生产运营效率的具体措施。报告强调了公司技术创新和供应链管理能力,并指出这些是公司保持竞争优势的关键。同时,报告也披露了公司在海外及国内市场的业务安排,但具体客户信息属于商业秘密。
当前光模块市场现状如何?
当前光模块市场呈现高速增长态势,特别是800G及以上高速率产品需求持续提升,已成为市场主流。新易盛公司的800G产品出货量持续增长,已成为出货主力产品。1.6T光模块出货量在Q2有明显增长,预计下半年将进一步放量。硅光产品市场份额持续提升,增长趋势强劲。LPO产品与客户合作进展顺利,市场需求预期保持强劲。NPO产品作为下一代技术方向,预计2027年开始实现产品交付,2028年有望实现规模化需求和大批量供货。整体来看,光模块市场竞争激烈,企业需持续提升研发设计、工艺流程、批量生产能力等综合竞争力。
研报中提示了哪些风险?
研报中提示的主要风险包括技术路线风险,即下一代光模块技术路线的不确定性可能导致现有研发投入无法满足市场需求。市场竞争风险,随着行业快速发展,新进入者不断涌现,市场竞争加剧可能影响公司市场份额和盈利能力。供应链风险,光模块生产涉及多个环节,供应链中断或成本上升可能影响公司经营。此外,公司NPO产品的放量进度取决于市场及客户的需求情况,若市场需求不及预期,可能影响产品销售和盈利水平。最后,公司部分经营信息尚未披露,需以后续定期报告为准。