猜你想问
罗莱生活这份研报的核心内容是什么?
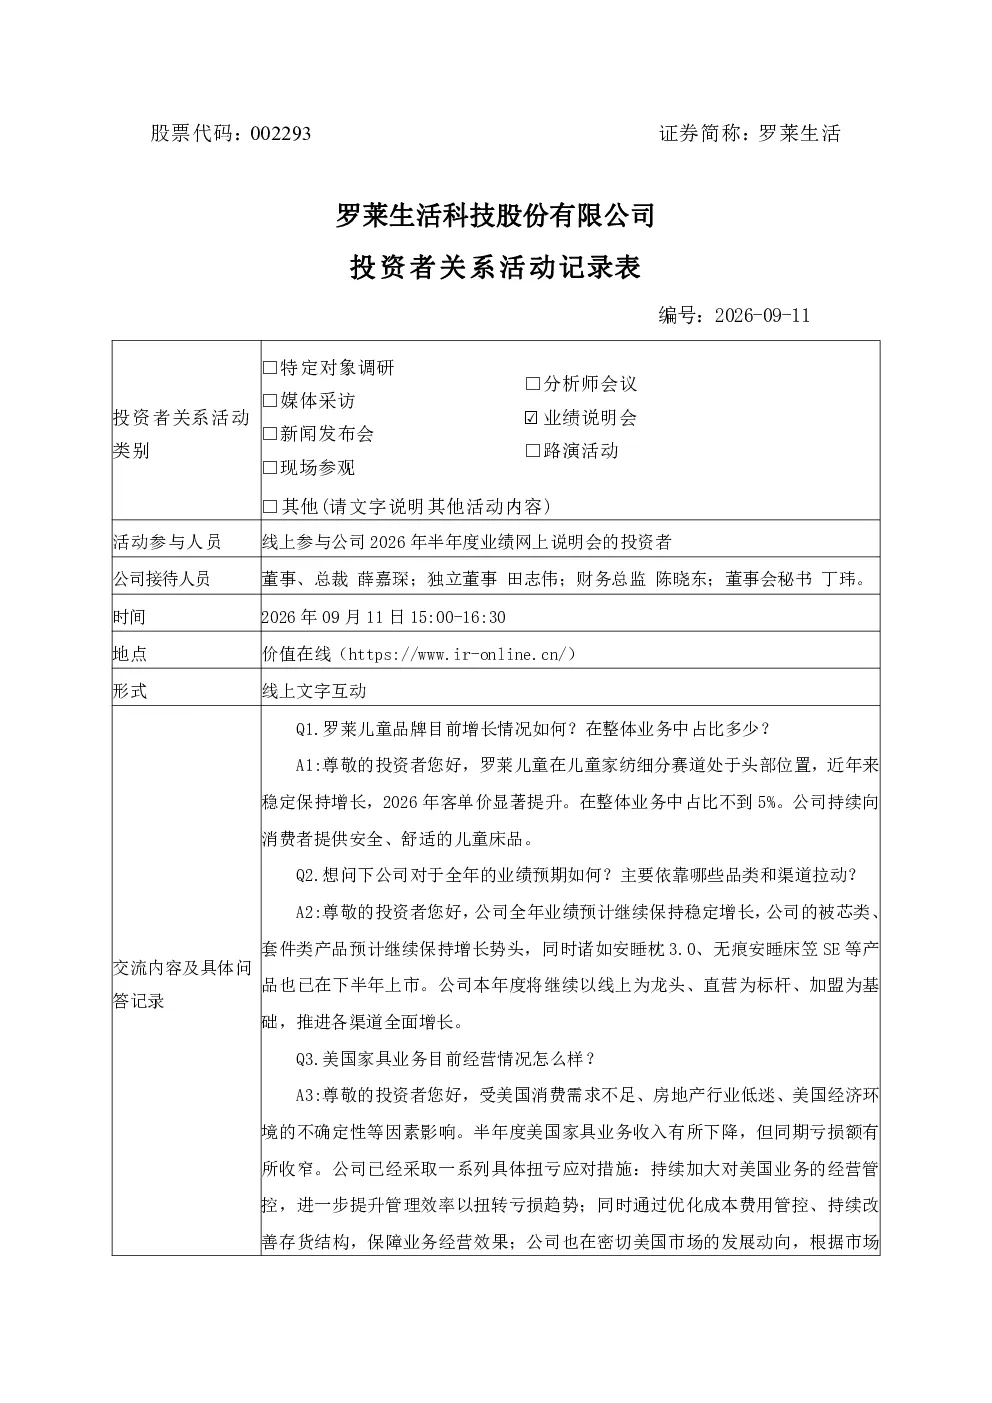
该研报分析了罗莱生活的业务增长情况,指出罗莱儿童在儿童家纺细分赛道保持头部地位,但整体业务占比不到5%。预计全年轻绩将保持稳定增长,主要依靠被芯类、套件类产品拉动,安睡枕3.0等新品已上市。渠道策略方面,线上为龙头,直营为标杆,加盟为基础,推动各渠道全面增长。美国家具业务受美国消费需求不足、房地产行业低迷等因素影响,半年度收入下降但亏损收窄,公司正通过提升管理效率、优化成本费用管控、改善存货结构等措施应对。境内自有产能利用率稳定在95%,罗莱智慧产业园一期产能利用保持稳定饱满,供应链通过产品创新升级和全渠道提质增效优化终端库存与盈利水平。上半年利润增速快的原因包括行业消费结构转变、产品策略清晰稳定、渠道提质增效、产品创新升级(毛利率同比提升2.16%)。未来利润增速预期继续保持高毛利产品拉动,但原材料价格上涨可能带来压力。线上渠道营收8.4亿元,同比增长13.82%,线下渠道营收2.1亿元,同比增长9.78%,各渠道全面均衡发展。线上广告投放比例较大,未来将均衡线上线下投放,线下持续多元化场景推广。活动过程中未涉及应披露的重大信息。
罗莱生活所处赛道/行业的发展趋势如何?
罗莱生活所处家纺行业正经历消费结构转变,消费者对高品质、个性化产品的需求增加。罗莱生活通过产品创新升级(如爆品战略)和全渠道提质增效,优化终端库存与盈利水平。儿童家纺细分赛道保持头部地位,但整体业务占比不到5%,未来增长主要依靠被芯类、套件类产品拉动,安睡枕3.0等新品已上市。美国家具业务受美国消费需求不足、房地产行业低迷等因素影响,但公司正通过提升管理效率、优化成本费用管控、改善存货结构等措施应对。线上渠道营收同比增长13.82%,线下渠道营收同比增长9.78%,各渠道全面均衡发展。未来行业趋势预计将向高品质、个性化、智能化方向发展,品牌建设和渠道优化将成为关键竞争因素。
这份研报重点分析了罗莱生活的哪些方面?
该研报重点分析了罗莱生活的业务增长情况、美国家具业务经营情况及应对措施、生产与供应链情况、利润增长分析、渠道表现以及重大信息说明。业务增长方面,罗莱儿童保持头部地位,全年轻绩预期稳定增长,主要依靠被芯类、套件类产品拉动。美国家具业务受美国消费需求不足、房地产行业低迷等因素影响,但公司正通过提升管理效率、优化成本费用管控、改善存货结构等措施应对。生产与供应链方面,境内自有产能利用率稳定在95%,罗莱智慧产业园一期产能利用保持稳定饱满,供应链通过产品创新升级和全渠道提质增效优化终端库存与盈利水平。利润增长分析方面,上半年利润增速快的原因包括行业消费结构转变、产品策略清晰稳定、渠道提质增效、产品创新升级(毛利率同比提升2.16%)。未来利润增速预期继续保持高毛利产品拉动,但原材料价格上涨可能带来压力。渠道表现方面,线上渠道营收同比增长13.82%,线下渠道营收同比增长9.78%,各渠道全面均衡发展。线上广告投放比例较大,未来将均衡线上线下投放,线下持续多元化场景推广。活动过程中未涉及应披露的重大信息。
根据这份研报,当前罗莱生活的市场现状如何?
根据这份研报,罗莱生活的市场现状呈现多方面特点。业务增长方面,罗莱儿童在儿童家纺细分赛道保持头部地位,但整体业务占比不到5%,未来增长主要依靠被芯类、套件类产品拉动,安睡枕3.0等新品已上市。全年轻绩预期保持稳定增长。渠道方面,线上渠道营收8.4亿元,同比增长13.82%,表现突出,占比进一步提升;线下渠道营收2.1亿元,同比增长9.78%,实现较快增长,各渠道全面均衡发展。美国家具业务受美国消费需求不足、房地产行业低迷等因素影响,半年度收入下降但亏损收窄,公司正通过提升管理效率、优化成本费用管控、改善存货结构等措施应对。生产与供应链方面,境内自有产能利用率稳定在95%,罗莱智慧产业园一期产能利用保持稳定饱满。利润增长方面,上半年利润增速快的原因包括行业消费结构转变、产品策略清晰稳定、渠道提质增效、产品创新升级(毛利率同比提升2.16%)。未来利润增速预期继续保持高毛利产品拉动,但原材料价格上涨可能带来压力。线上广告投放比例较大,未来将均衡线上线下投放,线下持续多元化场景推广。活动过程中未涉及应披露的重大信息。总体来看,罗莱生活当前市场现状呈现稳健增长态势,但也面临美国家具业务挑战和原材料价格上涨压力。
这份研报提到了哪些风险提示?
该研报提到的风险提示主要集中在原材料价格上涨和美国家具业务经营不确定性两个方面。原材料价格上涨可能对公司的盈利水平带来压力,虽然公司通过产品创新升级和全渠道提质增效优化终端库存与盈利水平,但原材料成本上升仍可能影响毛利率水平。美国家具业务受美国消费需求不足、房地产行业低迷等因素影响,半年度收入下降但亏损收窄,未来经营仍存在不确定性,公司正通过提升管理效率、优化成本费用管控、改善存货结构等措施应对,但仍需密切市场动向调整策略。此外,宏观经济波动、行业竞争加剧、政策变化等因素也可能对公司经营产生影响。活动过程中未涉及应披露的重大信息,但投资者仍需关注公司经营策略的执行效果和外部环境变化对公司业绩的影响。