猜你想问
耐科装备2026年半年度业绩说明会核心内容有哪些?
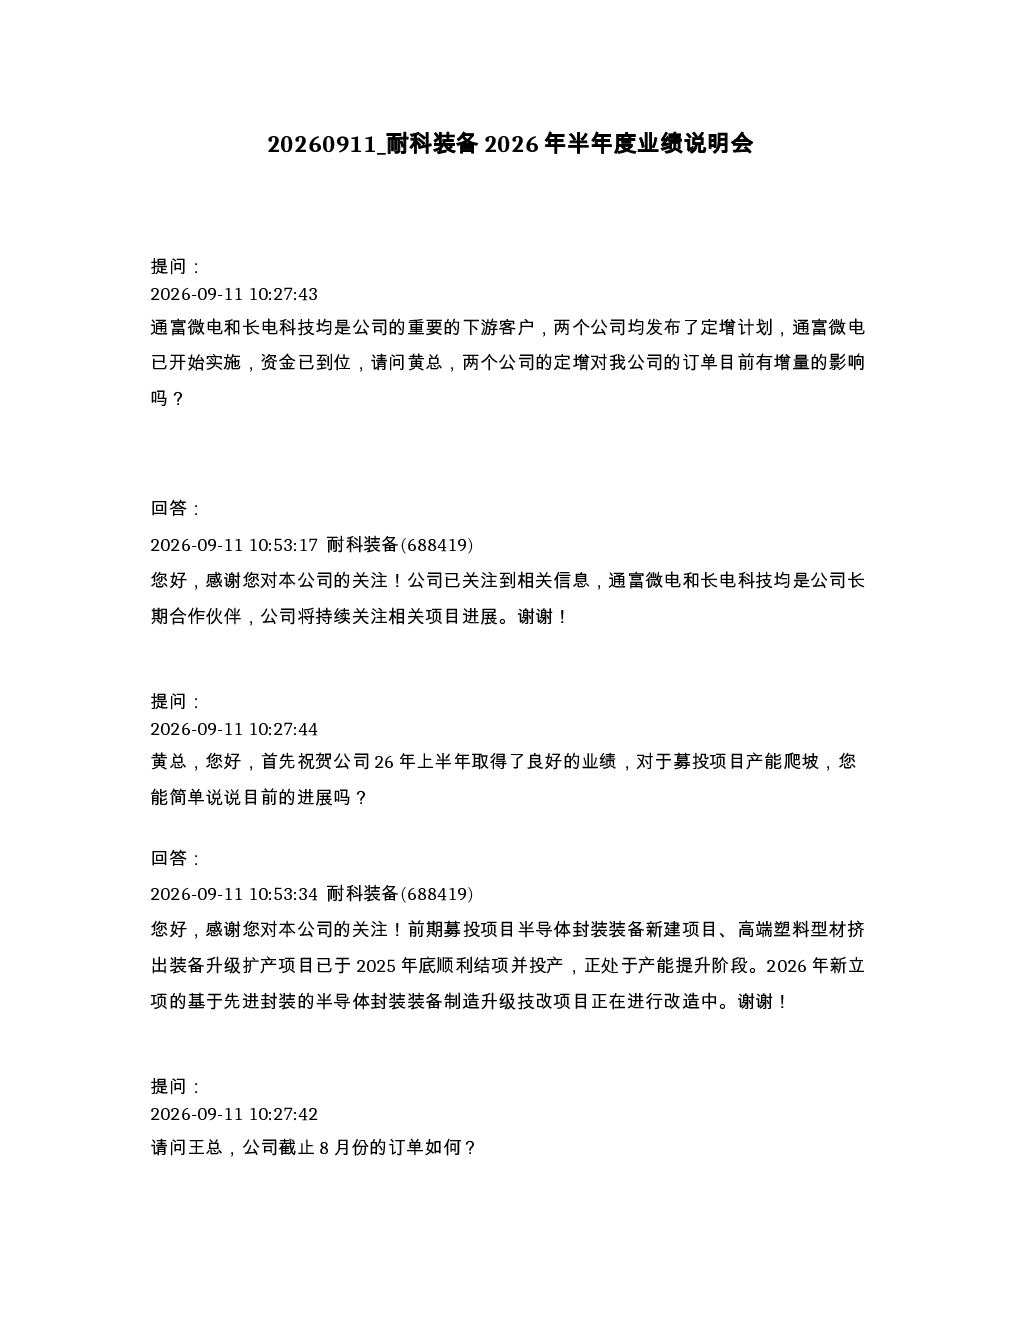
耐科装备2026年半年度业绩说明会主要围绕下游客户定增影响、募投项目进展、在手订单情况、半导体封装设备业务、C-Molding压缩成型设备及股份回购计划等议题展开。通富微电和长电科技的定增计划对耐科装备的订单增量影响尚不明确,公司将持续关注。募投项目已结项投产,2026年新立项的基于先进封装的半导体封装装备制造升级技改项目正在进行改造。截至2026年8月底,公司在手订单总额为3.3亿元,其中半导体封装设备占75%,国内订单占比较高。订单交付周期为3-5个月,收入确认以客户验收报告为准。2026年订单充足,公司将持续提升交付能力。下半年订单展望受益于AI、消费电子等新兴领域需求,预计新签订单增速将维持上半年水平。首台C-Molding设备处于客户现场调试阶段,处于试用阶段暂未定价。公司尚未披露与“韬定律”相关的重大技术进展,如有重大布局将依法披露。公司于2025年已完成股份回购,具体内容详见2025年9月披露的公告。
半导体封装设备赛道行业发展趋势如何?
半导体封装设备赛道行业发展趋势向好,随着AI、消费电子等新兴领域需求的增长,对先进封装技术的需求持续提升。耐科装备作为行业参与者,其募投项目聚焦于基于先进封装的半导体封装装备制造升级,体现了行业的技术发展方向。公司2026年订单充足,下半年新签订单增速预计维持上半年水平,显示市场对高性能封装设备的持续需求。同时,C-Molding压缩成型设备等创新技术的研发与应用,也反映了行业向更高精度、更高效率、更智能化方向发展的趋势。未来,随着半导体行业对封装技术要求的不断提高,具备技术优势和创新能力的设备制造商将迎来更多发展机遇。
耐科装备2026年半年度业绩说明会重点分析了哪些方向?
耐科装备2026年半年度业绩说明会重点分析了下游客户定增影响、募投项目进展、在手订单情况、半导体封装设备业务及C-Molding压缩成型设备等方向。在下游客户方面,公司关注通富微电和长电科技的定增计划对订单增量的影响。募投项目进展方面,前期项目已结项投产,新项目正在进行改造。在手订单方面,公司订单总额达3.3亿元,其中半导体封装设备占75%,国内订单占比较高。半导体封装设备业务方面,公司将持续提升交付能力,下半年订单展望受益于AI、消费电子等新兴领域需求。C-Molding压缩成型设备方面,首台设备处于客户现场调试阶段,公司尚未披露与“韬定律”相关的重大技术进展。此外,公司还披露了2025年已完成股份回购的信息。
当前半导体封装设备市场现状如何?
当前半导体封装设备市场现状呈现需求旺盛和技术升级的趋势。耐科装备2026年半年度业绩说明会显示,公司订单充足,交付周期为3-5个月,收入确认以客户验收报告为准。在手订单总额为3.3亿元,其中半导体封装设备占75%,国内订单占比较高。这反映了市场对高性能封装设备的持续需求。同时,随着AI、消费电子等新兴领域的发展,对先进封装技术的需求不断增长,推动行业向更高精度、更高效率、更智能化方向发展。耐科装备通过募投项目聚焦于基于先进封装的半导体封装装备制造升级,体现了行业的技术发展方向。市场竞争激烈,技术领先和创新能力成为企业发展的关键。
耐科装备2026年半年度业绩说明会存在哪些风险提示?
耐科装备2026年半年度业绩说明会提示的风险主要包括:下游客户定增计划对订单增量影响尚不明确,通富微电和长电科技的定增计划可能影响公司未来的订单增长。募投项目进展存在不确定性,新项目改造过程中可能遇到技术或进度问题。C-Molding压缩成型设备处于试用阶段暂未定价,市场接受度和盈利能力存在不确定性。此外,公司尚未披露与“韬定律”相关的重大技术进展,未来技术布局存在不确定性。市场竞争激烈,技术更新迭代快,公司可能面临技术落后或市场拓展不及预期的风险。公司于2025年已完成股份回购,如后期有回购计划,将依法履行信息披露义务,投资者需关注相关信息披露风险。