猜你想问
肯特催化2026年半年报核心内容有哪些?
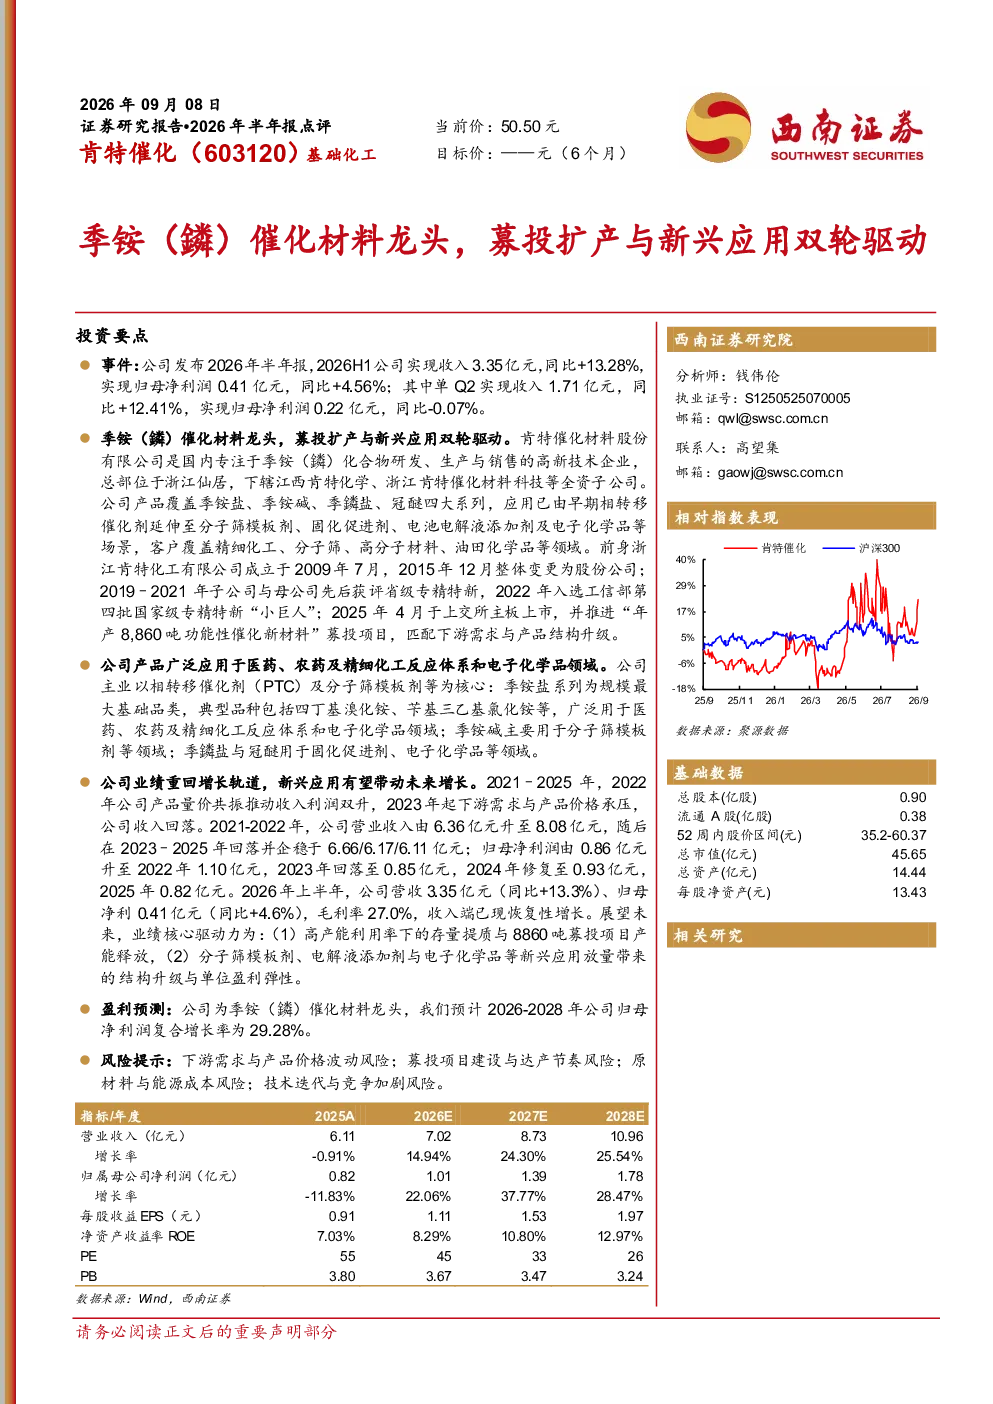
肯特催化2026年半年报显示,公司是国内专注于季铵(鏻)化合物研发、生产与销售的高新技术企业,产品覆盖季铵盐、季铵碱、季鏻盐、冠醚四大系列。主要应用场景包括相转移催化剂、分子筛模板剂、固化促进剂、电池电解液添加剂及电子化学品等。2026年上半年,公司营收预计3.35亿元,同比增长13.3%;归母净利润预计0.41亿元,同比增长4.6%。公司未来增长驱动力主要来自高产能利用率下的存量提质和募投项目产能释放,以及新兴应用如分子筛模板剂、电解液添加剂与电子化学品的市场放量带来的结构升级与盈利提升。
季铵化合物行业发展趋势如何?
季铵化合物行业正朝着高附加值应用方向发展。传统应用如相转移催化剂仍具基础地位,但新兴领域如分子筛模板剂、固化促进剂、电池电解液添加剂及电子化学品的需求增长迅速。随着下游精细化工、高分子材料等产业的升级,对高性能季铵化合物的需求将持续提升。同时,技术迭代和环保政策也将推动行业向绿色化、高效化方向发展,头部企业凭借技术优势和规模效应有望获得更多市场份额。
研报对肯特催化的重点分析方向是什么?
研报对肯特催化的重点分析方向包括公司产品结构与应用场景的拓展、业绩恢复性增长的驱动因素、募投项目达产后的产能释放与盈利能力提升,以及新兴应用领域的市场潜力。报告特别关注公司如何通过存量提质和新产品放量实现业绩增长,并分析了不同产品系列如季铵盐、季铵碱、季鏻盐和冠醚的未来发展趋势和盈利弹性。
当前肯特催化市场现状如何?
肯特催化市场现状呈现结构性分化。传统相转移催化剂市场竞争激烈,产品价格承压;而新兴应用如分子筛模板剂、电池电解液添加剂等市场增长较快,为公司带来新的增长点。公司2022年受益于量价共振实现业绩双升,但2023年起受下游需求与产品价格波动影响,业绩有所回落。2026年上半年已现恢复性增长,显示公司经营韧性。整体来看,市场环境变化快,公司需持续提升产品竞争力以应对挑战。
研报提示哪些风险?
研报提示的主要风险包括:下游需求与产品价格波动风险,这可能影响公司业绩稳定性;募投项目建设与达产节奏风险,项目延期可能影响产能释放计划;原材料与能源成本风险,成本上升会压缩利润空间;技术迭代与竞争加剧风险,行业技术更新快,竞争加剧可能影响公司市场份额和盈利能力。投资者需关注这些风险因素对公司未来发展的潜在影响。