猜你想问
这份研报的核心内容是什么?
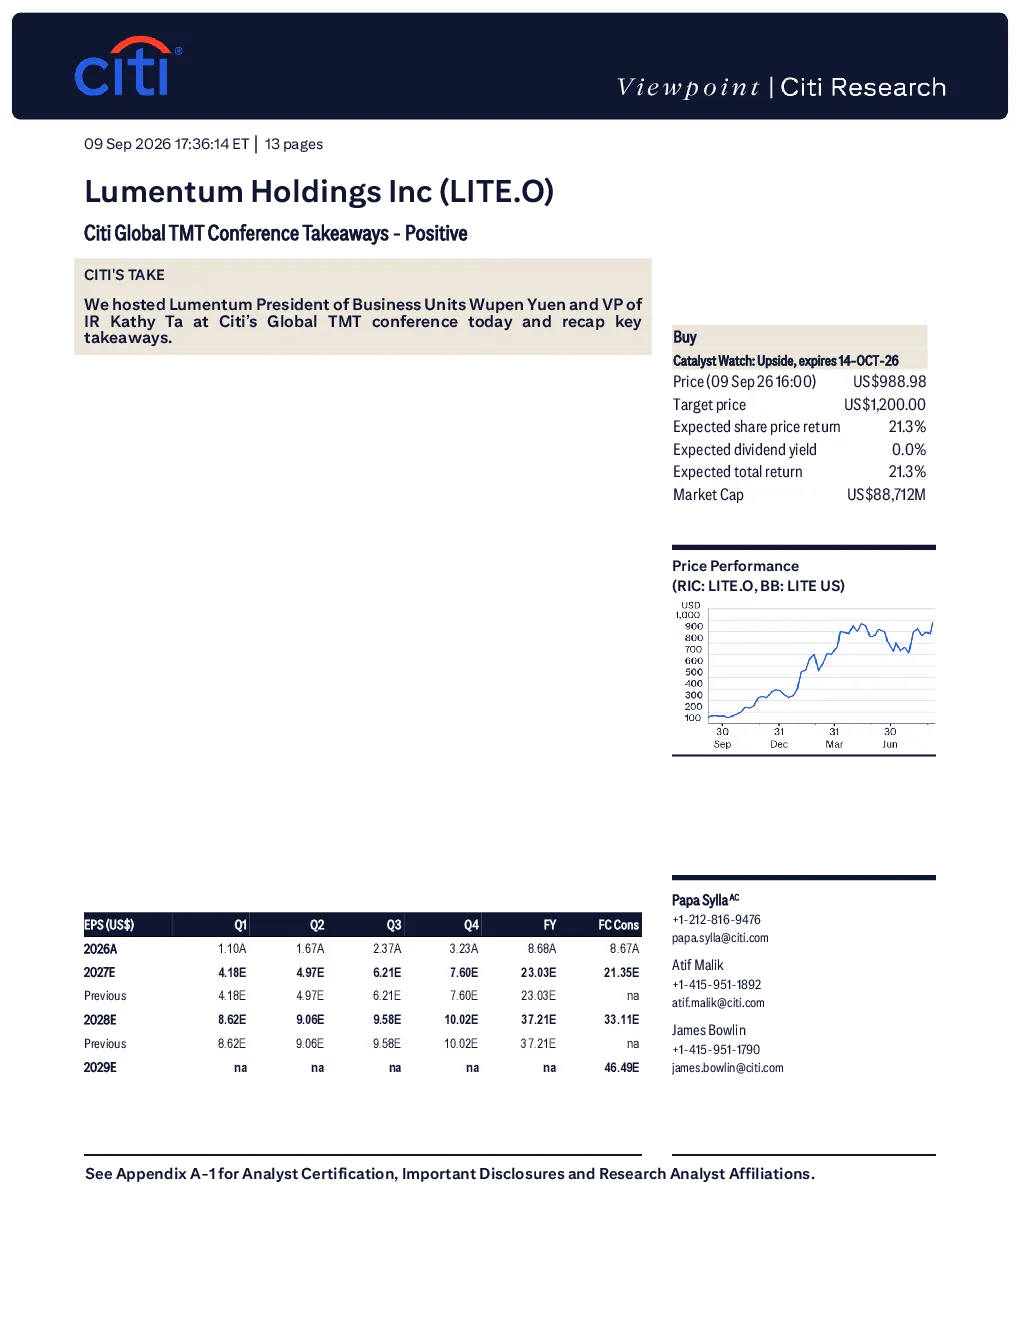
研报指出AI建设早期阶段计算基建需求持续超过供应,未来几年差距无收窄迹象。铜缆将转向光连接,数据中心互联扩展互联强度约10倍,首批CPO转型预计2027年第二季度开始。公司激光产品组合(EML和CW)面临产能限制,预计短缺持续至2027年。管理层将2028财年每股收益目标提高至40美元,主要归因于光电路交换(OCS)机遇可见度提升。CPO订单强度增加,光学扩容市场预计2028年CPO和NPO各占50%份额。公司超高功率激光器分三阶段产能爬坡,中国EML领域未见新进入者。确认首个ELS订单,来自现有CPO客户,2027年第二季度开始发货。800G EML仍是主流,CW激光逐渐接近EML经济性。规模扩张(泵浦激光)业务未来五个季度量级增长约4倍。OCS TAM此前80亿美元TAM可能低估市场机遇。
AI计算对光通信行业有何发展趋势?
AI计算推动网络转向光连接,铜缆触及物理极限。数据中心互联扩展互联强度约10倍,首批CPO转型预计2027年第二季度开始,最终扩展互联全面转向光缆将再增加10倍层级。光电路交换(OCS)机遇可见度提升,预计2028年CPO和NPO各占50%份额。NPO领域约3/4量使用外部光源,集成光源部分倾向更高功率激光器。OCS TAM此前80亿美元TAM可能低估市场机遇,每台加速器1.5-1个端口经验法则。
研报重点分析了哪些方向?
研报重点分析了供需缺口,公司激光产品组合(EML和CW)面临产能限制,预计短缺持续至2027年。模块产量2026-2027年翻倍,2028年再次提升。价格保持健康,新订单价格等于或高于先前水平。产能爬坡计划分三阶段,美国设施2027年前完成,英国设施2027年第二季度开始至2028年。中国EML领域未见新进入者,仅一家供应商为内部生产EML。ELS机遇确认首个订单,来自现有CPO客户。800G EML仍是主流,CW激光逐渐接近EML经济性。规模扩张(泵浦激光)业务未来五个季度量级增长约4倍。
当前光通信市场现状如何判断?
当前光通信市场面临AI计算驱动的供需失衡,计算基建需求持续超过供应。公司激光产品组合(EML和CW)产能限制,短缺持续至2027年。CPO订单强度增加,表明商业化发展而非提前拉动。光学扩容市场预计2028年CPO和NPO各占50%份额。超高功率激光器分三阶段产能爬坡,美国设施2027年前完成,英国设施2027年第二季度开始至2028年。中国EML领域未见新进入者,无外部市场威胁。ELS机遇确认首个订单,800G EML仍是主流,CW激光逐渐接近EML经济性。规模扩张(泵浦激光)业务未来五个季度量级增长约4倍。
研报提示哪些风险?
研报提示AI领域竞争加剧风险,AI部署速度低于预期风险,新产品采用速度低于预期风险。中国供应商短期内难以复制批量生产所需性能组合,构成潜在竞争压力。AI工作负载更快更强采用、利润率扩张是上行机会。需关注产能爬坡进度及市场需求变化,ELS市场拓展仍需时间验证。光电路交换(OCS)市场机遇扩展至2028-2029年初,需持续跟踪最大客户需求增长及市场可见性变化。