猜你想问
Lumentum 花旗TMT会议纪要核心内容有哪些?
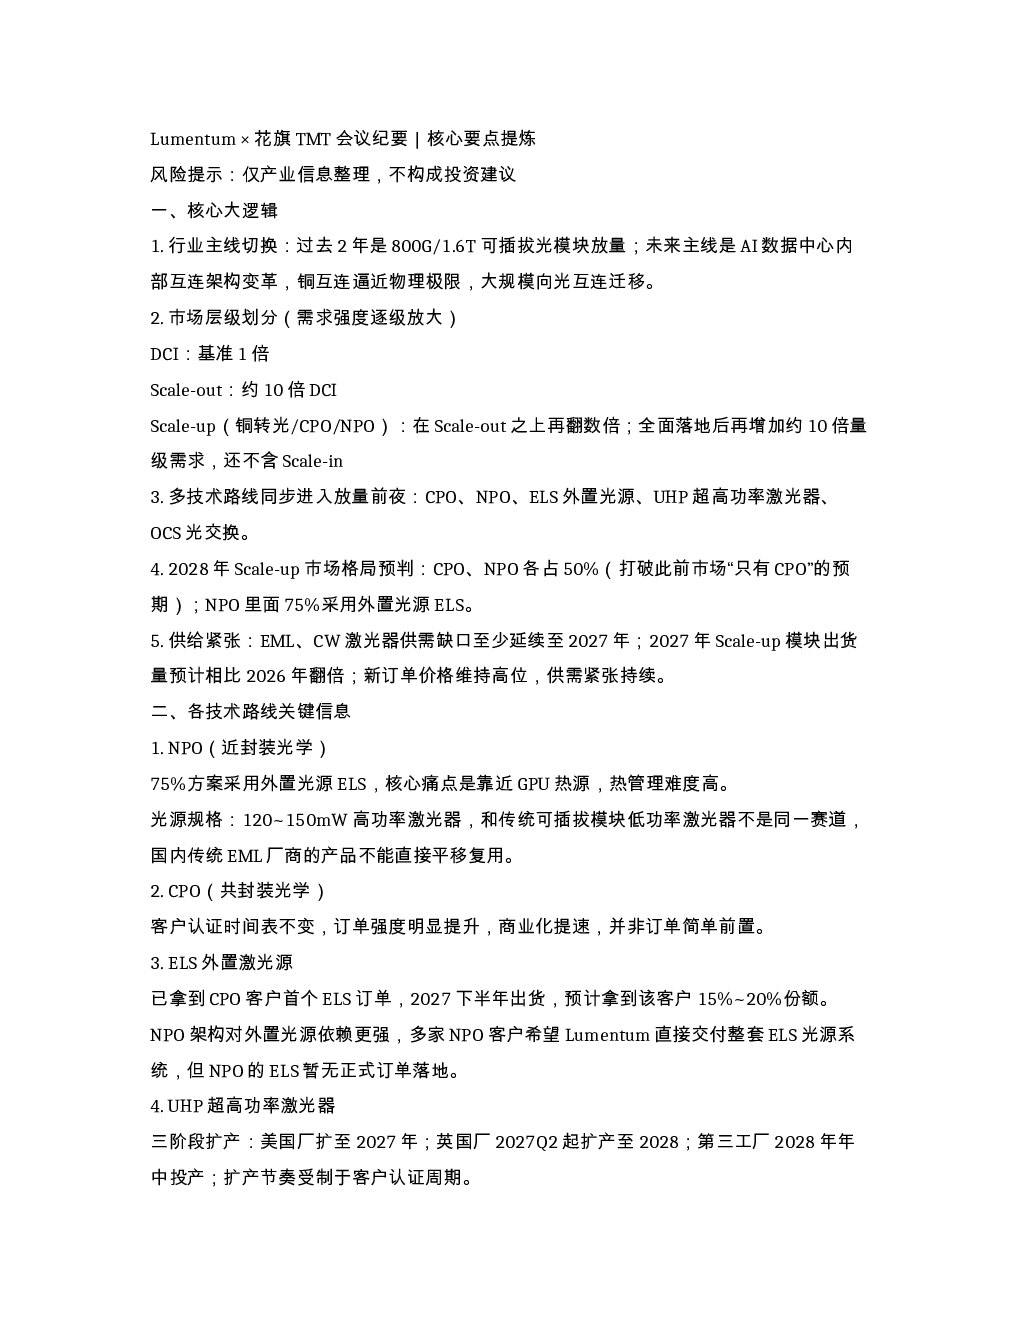
该纪要核心内容聚焦于数据中心光互连架构变革,指出未来将从800G/1.6T可插拔光模块转向AI数据中心内部互连架构,铜互连将大规模向光互连迁移。市场层级划分显示DCIScale-up需求远超传统DCI,多技术路线如CPO、NPO、ELS外置光源、UHP超高功率激光器、OCS光交换同步放量。2028年预判CPO与NPO各占Scale-up市场50%,其中NPO中75%采用外置光源ELS。供给端EML、CW激光器缺口延续至2027年,新订单价格高位。
光互连赛道未来发展趋势如何?
光互连赛道正经历从模块销售向新增硬件品类增量的转变,核心驱动是AI数据中心内部互连架构变革。未来市场将重点围绕CPO、NPO、ELS外置光源、UHP超高功率激光器、OCS光交换等新增硬件展开。NPO架构因75%采用外置光源ELS而成为重要变量,利好ELS赛道发展。同时,泵浦激光器、OCS光路交换机等支线产品增量空间被市场低估,未来增长潜力巨大。
报告重点分析了哪些技术路线?
报告重点分析了NPO、CPO、ELS外置光源、UHP超高功率激光器、OCS光交换等关键技术路线。NPO方面,75%方案采用外置光源ELS,核心痛点是热管理,光源规格需120~150mW高功率,与传统模块不同。CPO客户认证时间表不变,订单强度提升。ELS外置光源已获CPO客户首个订单,预计2027下半年出货。UHP激光器短期竞争者仅Coherent,国内厂商量产能力存疑。OCS光电路交换面向AI算力调度等场景,需求延伸至2028~2029年初。
当前光互连市场现状如何判断?
当前光互连市场呈现供给紧张状态,EML、CW激光器供需缺口延续至2027年,Scale-up模块出货量预计翻倍。新订单价格高位,行业竞争激烈。技术路线方面,CPO、NPO并驾齐驱,NPO架构对外置光源ELS依赖度高。国内厂商在EML领域暂无商业化外供能力,仅一家厂商自产自用;UHP激光器国产量产能力存疑,但2027年前需认证第二供应商存在国产切入机会。
研报提示哪些风险需要注意?
研报提示的风险主要集中在技术路线快速迭代带来的供给端不确定性。EML、CW激光器缺口延续至2027年,可能影响相关厂商产能释放。NPO架构对外置光源ELS依赖度高,若ELS技术或供应链出现瓶颈,可能制约NPO发展。UHP激光器国产厂商大规模量产能力存疑,若无法及时突破技术壁垒,可能错失2028年Scale-up市场机遇。此外,国内厂商在商业化外供方面仍存在壁垒,需关注其技术突破与市场拓展进展。