猜你想问
Lumentum研报核心内容是什么?
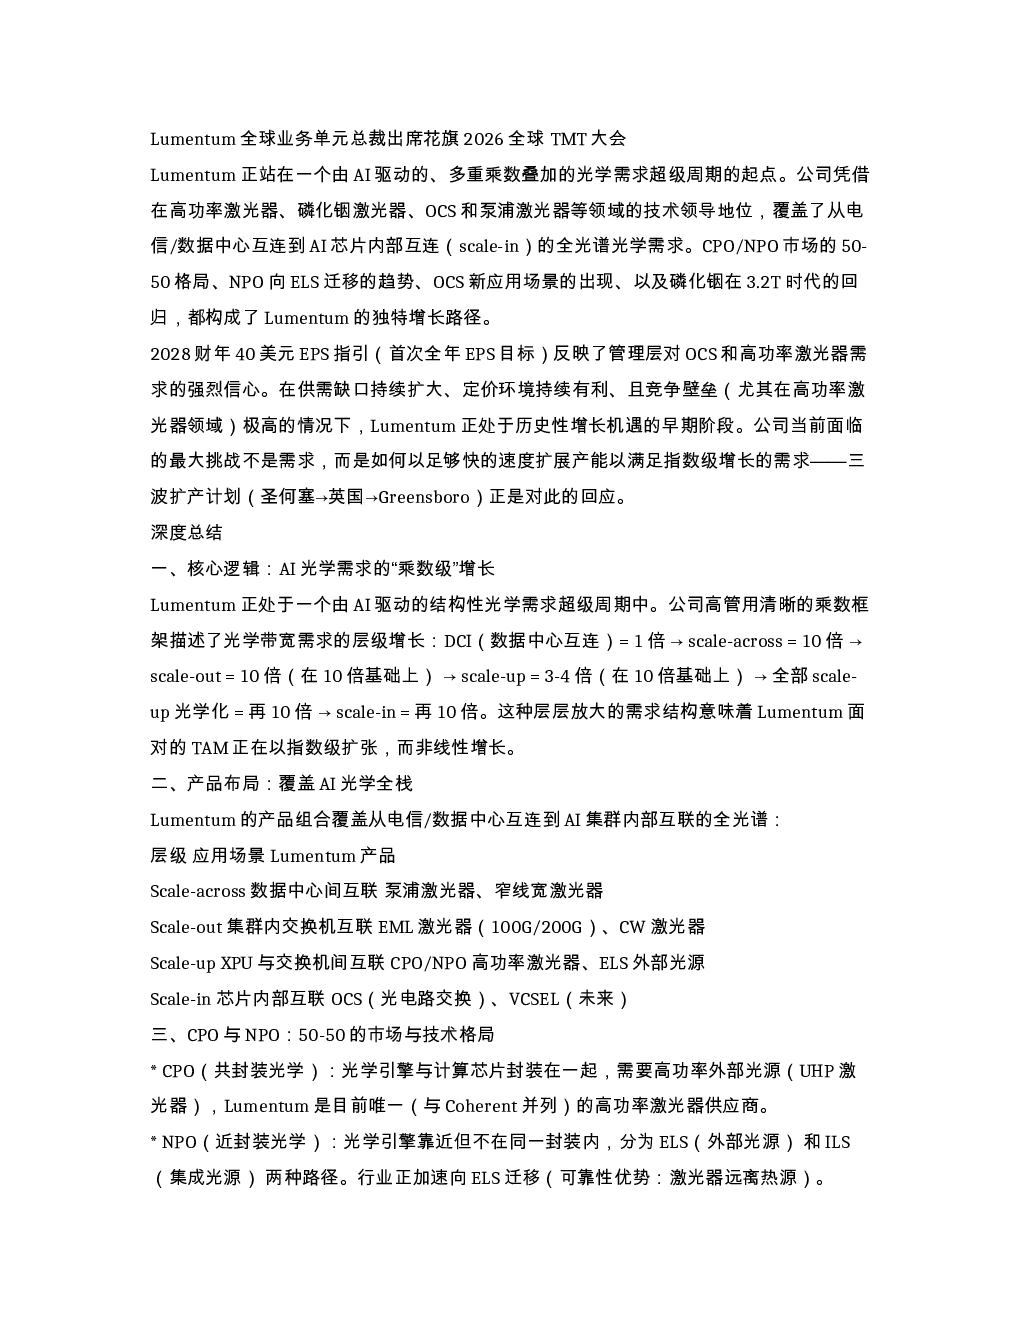
Lumentum正站在由AI驱动的光学需求超级周期起点,受益于多重乘数效应,公司技术布局覆盖AI光学全栈。核心逻辑在于AI光学需求呈指数级增长,通过DCI、scale-across、scale-out、scale-up、全部scale-up光学化、scale-in等层级逐级放大,TAM以指数级扩张。产品布局包括泵浦激光器、EML、CPO/NPO高功率激光器、OCS和VCSEL,覆盖电信/数据中心到AI芯片内部互联。
AI光学赛道发展趋势如何?
AI光学需求呈指数级增长,通过DCI、scale-across、scale-out、scale-up、全部scale-up光学化、scale-in等层级逐级放大,TAM以指数级扩张。CPO与NPO市场呈现50-50格局,NPO加速向ELS迁移,高功率激光器领域技术领先,竞争壁垒极高。EML、CW、CPO激光器全线短缺,持续至2028年,定价环境有利。
研报重点分析了哪些方向?
研报重点分析了Lumentum在高功率激光器领域的技术领先地位和竞争壁垒,以及公司通过三波扩产计划(圣何塞→英国→Greensboro)应对指数级需求增长的战略。同时分析了OCS作为2028年EPS 40美元的核心驱动力,主要来自最大客户市场成功和新应用场景(动态集群配置、弹性网络)。
当前市场现状如何判断?
当前EML、CW、CPO激光器全线短缺,持续至2028年,定价环境有利。Lumentum通过三波扩产计划应对需求增长,关键原则是只增不减,现有产品线持续爬坡。NPO市场作为净增量市场,ELS是下一个增长曲线,首个ELS设计已宣布,预计2027年下半年发货。
研报提示了哪些风险?
研报提示的风险包括产能爬坡风险、客户集中度、Coherent追赶、供应链风险、技术路线不确定性、3.2T时间表和地缘政治。公司面临的最大挑战是产能扩张速度,三波扩产计划正是对此回应。
你可能感兴趣
花旗Lumentum全球TMT峰会纪要
花旗2026-09-09
Charter Communications Inc. 出席花旗2026年全球科技媒体与电信TMT大会并发表演讲
未知机构2026-09-10
罗珀技术公司出席花旗2026年全球科技媒体与电信TMT大会并发表演讲
未知机构2026-09-10
LumentumHoldingsLITE出席花旗全球TMT会议纪要整理
未知机构2026-09-10
Arista Networks Inc. 出席花旗2026年全球科技媒体与电信TMT会议并发表演讲
未知机构2026-09-11
先进能源工业有限公司出席花旗2026年全球科技媒体与电信TMT大会并发表演讲
未知机构2026-09-10
Braze Inc. 出席花旗2026年全球科技媒体与电信TMT会议并发表演讲
未知机构2026-09-10
CrowdStrike Holdings Inc. 出席花旗2026年全球科技媒体与电信TMT会议并发表演讲
未知机构2026-09-10
雪伦多亚电信公司出席花旗2026年全球科技媒体与电信TMT会议并发表演讲
未知机构2026-09-10
Veeva Systems Inc. 出席花旗2026年全球科技媒体与通信TMT会议并发表演讲
未知机构2026-09-10