猜你想问
美伊冲突升级对贵金属价格有何影响?
中东地缘政治风险持续升级,美伊冲突加剧引发市场避险情绪波动。贵金属作为避险资产,短期内可能受益于避险需求增加。但长期来看,地缘政治风险的不确定性仍将给市场带来压力,需关注冲突升级可能引发的全球经济波动及货币政策变化对贵金属价格的影响。此外,美国债务突破40万亿美元及财政部长债回购政策效果存疑,进一步加剧市场对美元走势的担忧,可能间接支撑贵金属价格。
贵金属行业未来发展趋势如何?
贵金属行业未来发展趋势受多重因素影响。黄金方面,央行购金支持为金价提供一定支撑,但需关注全球经济复苏进程及货币政策转向对金价的影响。白银方面,供应偏紧格局为银价提供支撑,但需警惕工业需求波动及投机资金影响。铂金方面,氢能产业发展预期将提振铂金需求,但需关注技术突破及替代材料的竞争压力。钯金方面,短期需求韧性较强,但长期燃油车市场转型可能对其需求构成压力,需关注新能源汽车产业发展对钯金需求的替代效应。
报告重点分析了哪些贵金属品种?
报告重点分析了黄金、白银、铂金和钯金四种贵金属品种。黄金方面,报告强调央行购金对金价的支撑作用,同时关注地缘政治风险及美元走势对金价的影响。白银方面,报告指出供应偏紧为银价提供支撑,但需关注工业需求波动及投机资金影响。铂金方面,报告关注氢能产业发展对铂金需求的预期,同时分析技术突破及替代材料的竞争压力。钯金方面,报告强调短期需求韧性,但关注长期燃油车市场转型可能对其需求构成的挑战。
当前贵金属市场处于什么状态?
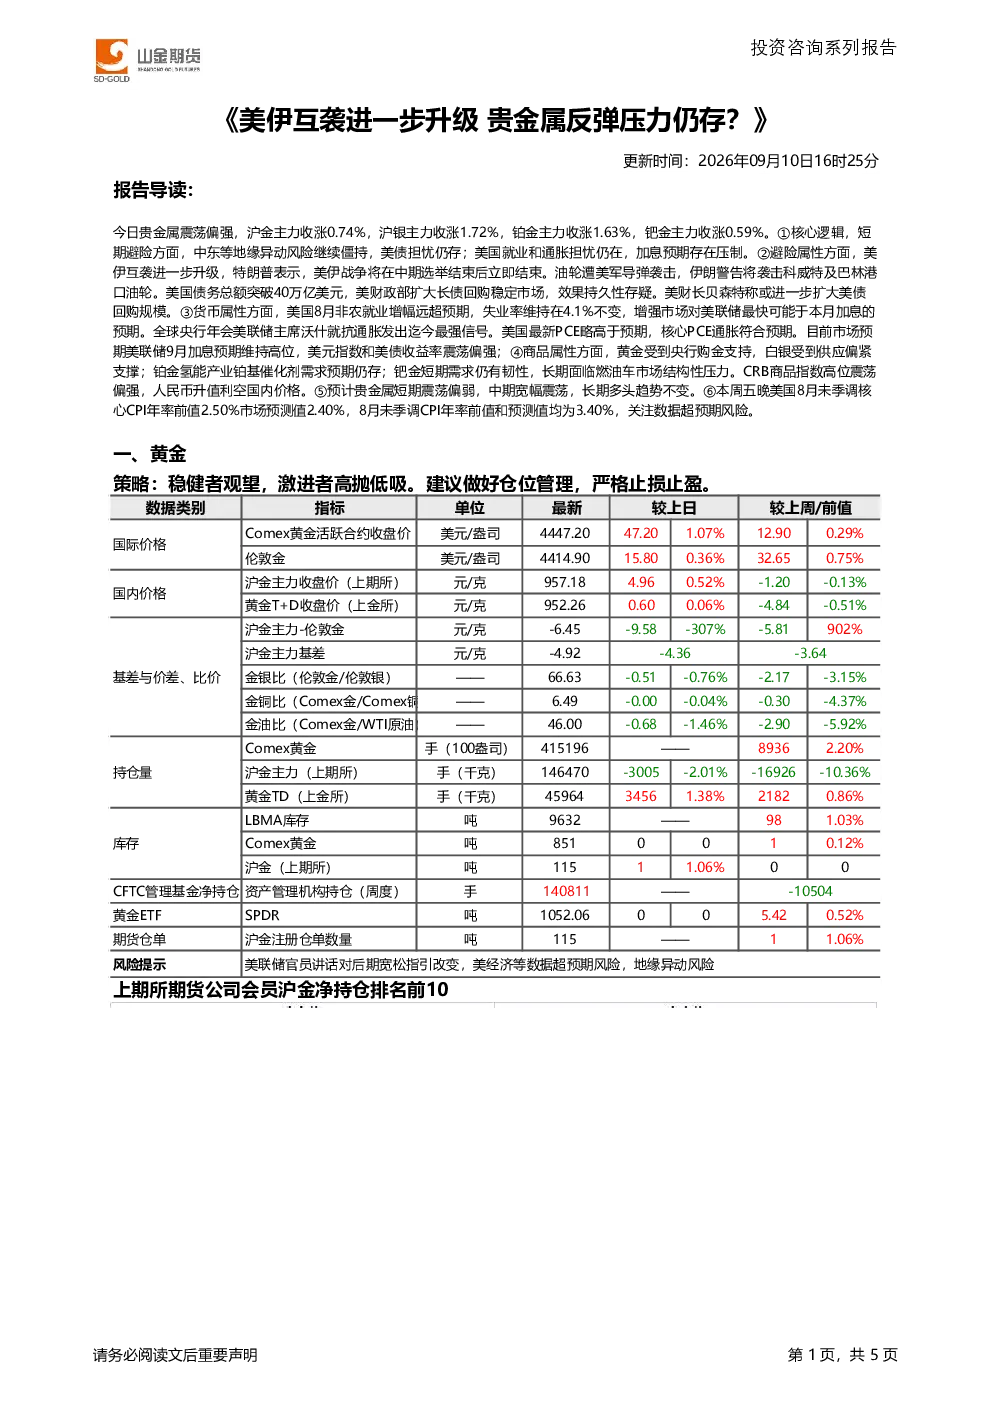
当前贵金属市场处于高位震荡偏强状态。主力合约方面,沪金、沪银、铂金和钯金均呈现上涨趋势,显示市场短期避险情绪有所提振。CRB商品指数高位震荡,人民币升值对国内贵金属价格形成利空影响。整体来看,贵金属市场受多重因素影响,短期波动较大,中期可能呈现宽幅震荡格局,长期多头趋势仍需关注全球经济及货币政策变化。
研报提示哪些投资风险?
研报提示的主要投资风险包括:地缘政治风险持续升级可能引发市场避险情绪波动,但长期不确定性仍存;美国债务突破40万亿美元及长债回购政策效果存疑,可能加剧市场对美元走势的担忧;美联储加息预期增强,美元指数和美债收益率震荡偏强可能对贵金属价格形成压力;贵金属各品种需求受宏观经济及技术突破影响较大,需关注氢能产业发展对铂金和钯金需求的替代效应。此外,需警惕美国8月CPI数据超预期可能引发的市场波动风险。投资需谨慎,不构成最终操作建议。