猜你想问
这份研报的核心内容是什么?
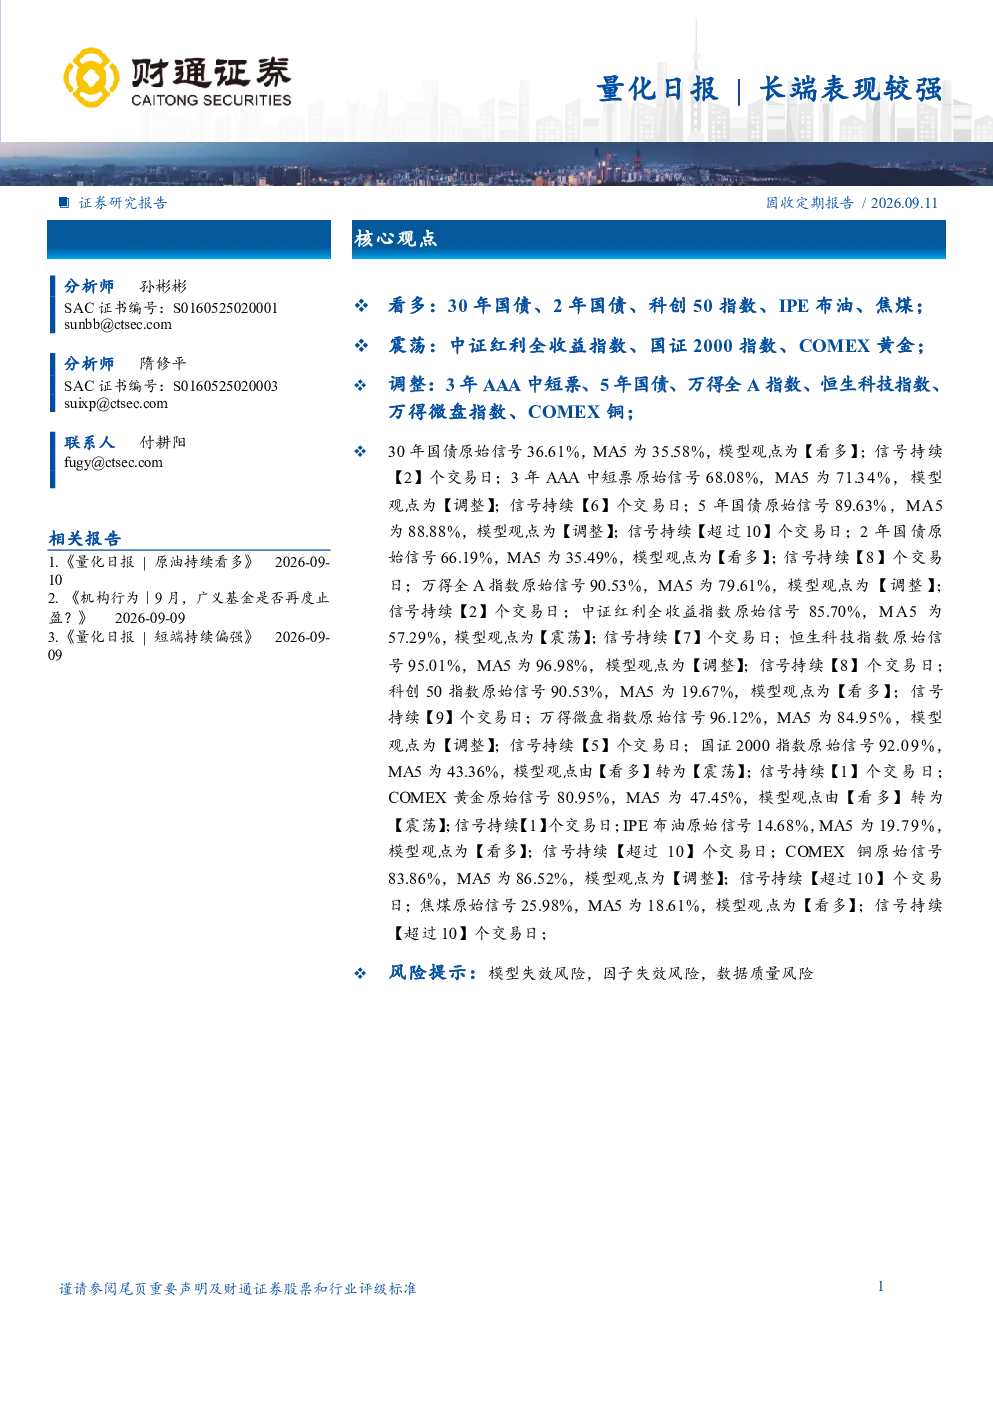
本研报的核心内容聚焦于国债、指数及大宗商品的量化分析。报告看多30年国债、2年国债、科创50指数、IPE布油和焦煤,认为这些资产表现强劲;建议震荡对待中证红利全收益指数、国证2000指数和COMEX黄金;而3年AAA中短票、5年国债、万得全A指数、恒生科技指数、万得微盘指数和COMEX铜则处于调整状态。这些观点基于原始信号与MA5的对比分析,信号持续时间从1天到超过10天不等。
报告对哪些赛道或行业的发展趋势进行了分析?
报告重点分析了国债市场、科技指数、大宗商品等赛道的发展趋势。在国债市场,30年国债和2年国债被看多,显示长端利率债仍有支撑;科创50指数同样被看好,反映科技板块短期活跃。在大宗商品方面,IPE布油和焦煤被看多,可能受益于全球供需关系变化。此外,报告对黄金、铜等金属的走势持震荡观点,表明大宗商品整体波动性可能增加。这些分析基于量化模型对市场情绪和基本面因素的综合判断。
报告的主要分析方向是什么?
报告的主要分析方向是通过量化模型评估不同资产的表现状态。具体而言,报告运用原始信号和MA5的对比来判断资产是处于看多、震荡还是调整阶段。例如,30年国债原始信号为36.61%,MA5为35.58%,模型观点为看多,持续2个交易日;而5年国债原始信号为89.63%,MA5为88.88%,模型观点为调整,持续超过10个交易日。这种分析方式旨在客观反映市场短期动态,为投资者提供决策参考。
当前市场整体处于什么状态?
根据本报告的量化分析,当前市场呈现出分化状态。一方面,长端国债和部分科技指数表现较强,如30年国债、2年国债和科创50指数均被看多;另一方面,部分权益资产和商品处于调整或震荡阶段,如万得全A指数、恒生科技指数以及COMEX黄金和铜被建议调整或震荡。这种分化可能反映了市场对不同资产风险偏好的变化,以及宏观经济因素对各类资产的影响存在差异。投资者需关注不同板块的轮动节奏。
研报提示了哪些风险?
本研报提示了三方面主要风险:一是模型失效风险,即量化模型可能因市场环境变化而失效,导致分析结果偏离实际情况;二是因子失效风险,部分用于分析的因素可能因数据质量问题或市场结构变化而失效;三是数据质量风险,输入数据的准确性直接影响分析结果的可靠性。这些风险提示旨在提醒投资者,量化分析虽能提供有价值的参考,但不应作为唯一决策依据,需结合其他信息综合判断。