猜你想问
这份研报的核心内容是什么?
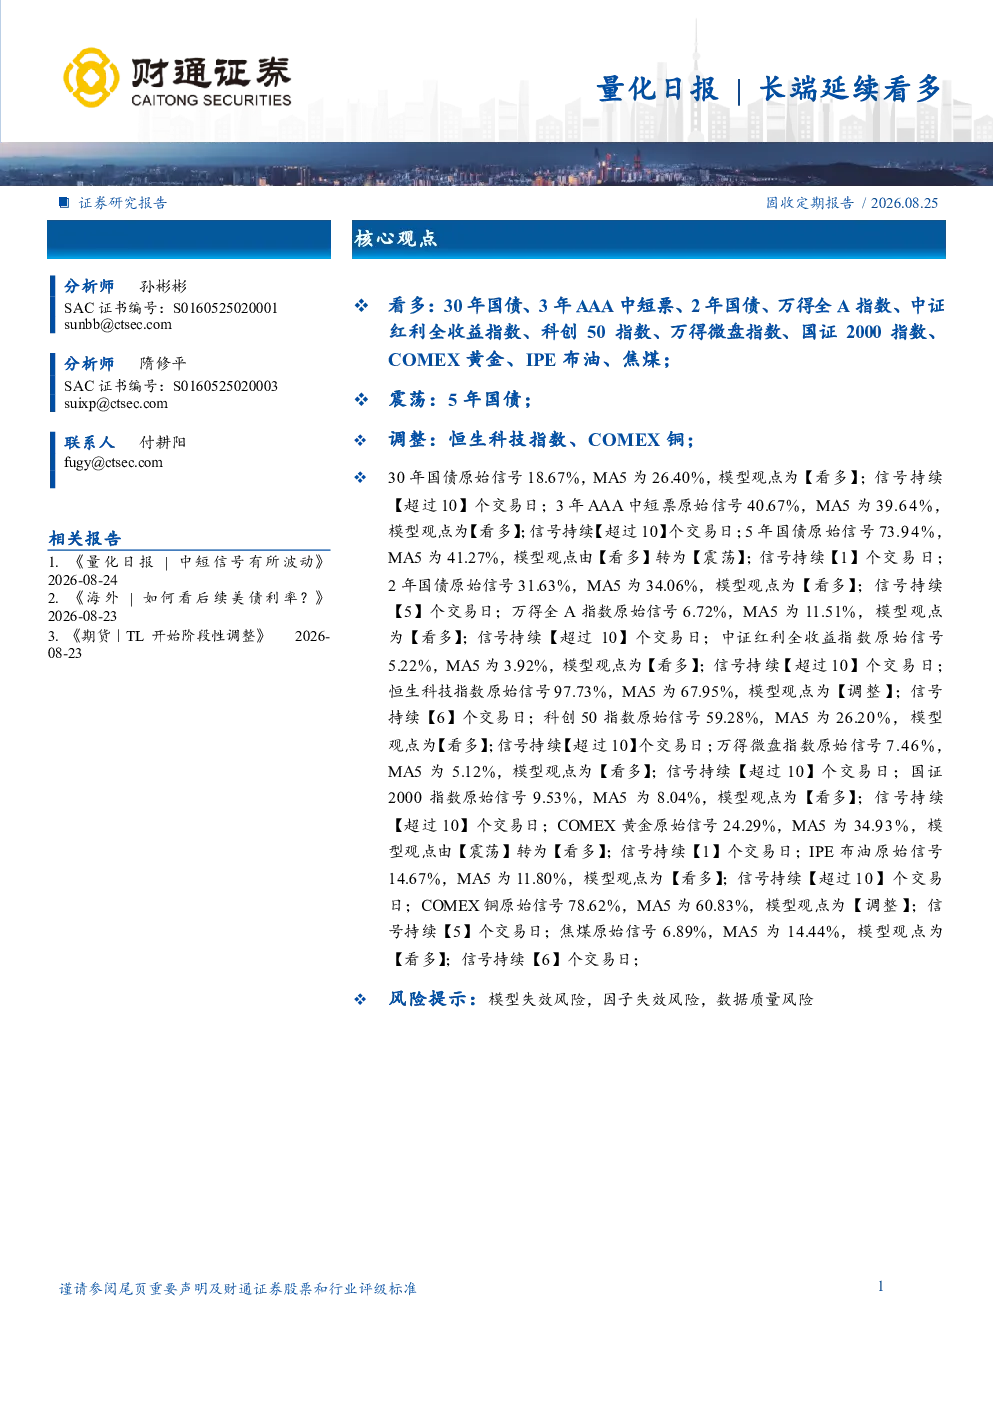
本研报核心观点为看多长端市场,重点关注30年国债、3年AAA中短票、2年国债等债券品种,以及万得全A指数、中证红利全收益指数、科创50指数等权益类指数,同时看好COMEX黄金、IPE布油、焦煤等商品。部分品种如5年国债呈现震荡态势,恒生科技指数、COMEX铜则处于调整阶段。报告通过分析各品种的原始信号与MA5信号,结合模型观点与信号持续天数,为投资者提供多维度市场参考。
报告关注的赛道或行业发展趋势如何?
报告聚焦长端市场延续性机会,覆盖的看多品种广泛分布于利率债、权益指数及大宗商品领域,反映了对宏观经济及市场情绪的综合性判断。利率债方面,长端品种表现突出,短端品种分化;权益市场整体呈现结构性机会,红利类指数表现稳健;商品市场则呈现分化态势。整体趋势显示市场在波动中寻求方向,长端配置价值值得关注。
报告重点分析了哪些方向?
本报告重点分析了长端市场多品种的量化信号与模型观点,包括国债、中短期票据、权益指数、商品期货等,通过对比原始信号与MA5信号,揭示市场短期情绪与中长期趋势的异同。报告特别关注看多信号的持续性,如30年国债、3年AAA中短票等品种的信号已持续超过10个交易日,显示较强的市场支撑。同时,对震荡和调整品种如5年国债、恒生科技指数等进行动态跟踪,为投资者提供更全面的市场视角。
当前市场现状如何判断?
根据本报告分析,当前市场呈现长端看多、部分品种震荡调整的格局。看多品种主要集中在利率债的长端部分、部分权益指数及商品,如30年国债、科创50指数、COMEX黄金等表现积极;而5年国债、恒生科技指数等则处于震荡或调整状态。市场整体情绪波动较大,但长端配置价值逐渐显现,投资者可关注结构性机会。报告强调需结合宏观环境变化动态调整策略。
研报有哪些风险提示需要注意?
本报告提示投资者关注以下风险:一是模型失效风险,量化模型基于历史数据构建,未来可能因市场环境变化导致信号失效;二是因子失效风险,部分看多品种的信号可能因基本面变化而减弱;三是数据质量风险,模型依赖的数据可能存在误差或滞后,影响分析结果准确性。投资者在使用报告观点时,应结合自身风险承受能力,并关注市场最新动态,避免过度依赖单一分析工具。