猜你想问
这份研报主要分析了什么内容?
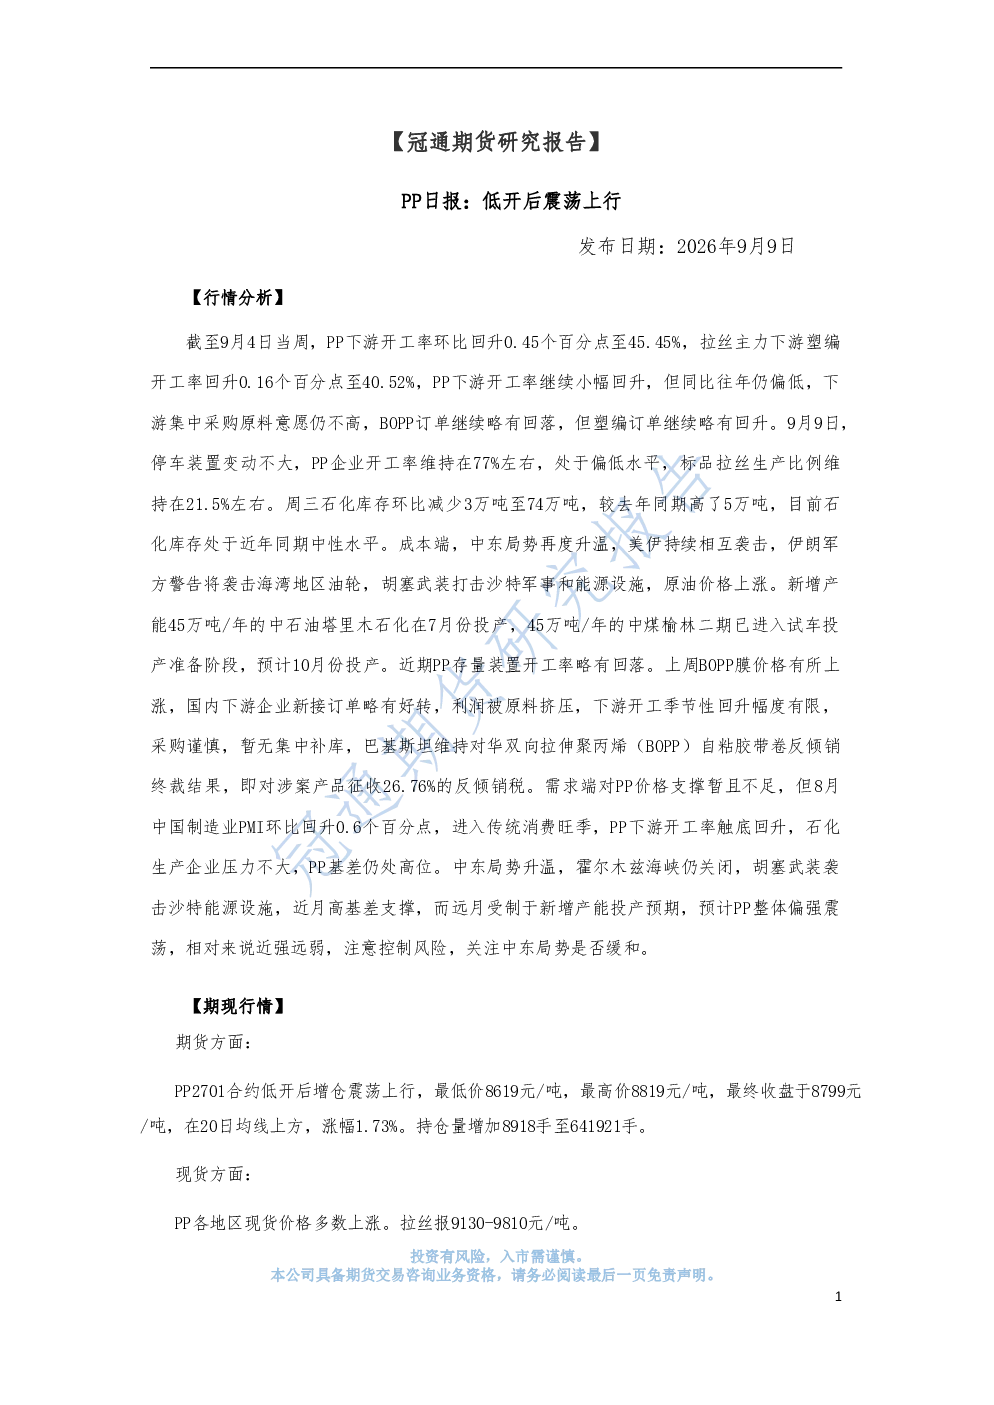
这份研报主要分析了聚丙烯(PP)市场的供需情况、成本端与供应端动态、需求端表现及价格走势。报告指出PP下游开工率小幅回升但同比偏低,BOPP订单略有回落,塑编订单略有回升。供应端方面,中东局势升温推高原油价格,新增产能即将投产。需求端,BOPP膜价格上涨但下游采购谨慎,制造业PMI回升预示传统消费旺季。期现方面,PP2701合约低开后震荡上行,现货价格多数上涨。研究结论显示PP整体偏强震荡,近强远弱,需关注中东局势和新增产能影响。
PP行业未来发展趋势如何?
PP行业未来发展趋势需关注供需平衡变化。供应端,新增产能投产将逐步增加市场供应,但短期内存量装置开工率波动可能维持供需紧平衡。需求端,随着传统消费旺季到来,下游开工率有望继续回升,但季节性回升幅度有限,采购行为仍将保持谨慎。成本端,原油价格波动直接影响PP生产成本,中东局势稳定性是关键变量。整体看,PP市场短期内偏强震荡,长期需关注产业升级和替代材料的竞争压力。
研报重点分析了哪些方向?
研报重点分析了聚丙烯市场的供需平衡、成本端影响因素及期现价格表现。在供需方面,报告详细解析了下游开工率变化、订单情况及库存水平,指出开工率回升与采购谨慎并存的现象。成本端,中东地缘政治风险和原油价格走势被列为关键影响因素,新增产能投产时间表也受到关注。期现方面,报告追踪了期货合约价格波动和现货市场报价,揭示了市场情绪和基本面因素的相互作用。这些分析共同构成了对PP市场短期走势的判断基础。
当前PP市场处于什么状态?
当前PP市场处于供需紧平衡状态,价格表现呈现震荡上行趋势。供应端,新增产能逐步释放但存量装置开工率波动,整体供应压力不大;需求端,下游开工率触底回升但采购行为谨慎,订单量虽有好转但受原料成本挤压利润空间。成本端,原油价格上涨支撑PP生产成本,但市场对远期价格预期偏弱。期现市场方面,期货合约增仓震荡,现货价格多数上涨,显示市场短期偏强态势。整体来看,PP市场基本面支撑尚可,但需警惕外部风险因素冲击。
研报提示的主要风险有哪些?
研报提示的主要风险包括中东局势不确定性、原油价格大幅波动以及新增产能投产进度。中东局势升温可能引发原油价格飙升,直接推高PP生产成本,而地缘政治冲突加剧还可能扰乱供应链。新增产能投产时间表的不确定性将影响市场长期供需预期,若投产进度超预期可能压制远期价格。此外,下游开工率回升幅度有限可能导致需求端疲软,与成本上涨形成矛盾。这些因素均可能对PP市场短期走势和长期平衡产生影响。