猜你想问
赛轮轮胎2023年业绩表现如何?
赛轮轮胎2023年上半年营收200.27亿元,同比增长13.88%;净利润21.6亿元,同比增长17.97%。轮胎产量4697.49万条,销量4501.35万条,均实现同比增长。毛利率环比、同比双提升,主要得益于高毛利产品放量及成本传导。公司通过产品结构优化和全球化战略支撑,实现了业绩的显著增长。
赛轮轮胎全球化战略布局有哪些亮点?
赛轮轮胎在全球化布局方面表现突出,越南、柬埔寨基地稳定释放,印尼、墨西哥工厂加速爬坡,埃及项目年内投产。东南亚基地贡献显著,上半年营收占比超80%。公司在欧盟市场取得突破,柬埔寨工厂受益欧盟订单增加。公司动态调整海内外产能配比,以规避贸易壁垒,全球化战略成效显著。
赛轮轮胎的产品与技术优势体现在哪些方面?
赛轮轮胎在产品与技术方面具有多项优势。公司推广液体黄金轮胎,配套比亚迪、红旗、大众等车企。技术创新方面,推出新能源专用全钢胎、高端UHP产品US61、冬季轮胎等,并获省科技进步一等奖。非公路轮胎市场领先,位居行业榜首,配套卡特彼勒等国际巨头,技术壁垒较难复制。公司持续进行技术创新,提升产品竞争力。
赛轮轮胎当前市场现状如何?
赛轮轮胎当前市场现状良好,公司营收和利润均创历史新高,全球化布局加速,东南亚基地贡献突出,欧盟市场取得突破。公司在非公路轮胎市场领先,技术创新不断,品牌价值跻身全球前10。公司通过多元化市场布局和产品结构优化,提升了市场竞争力。
赛轮轮胎面临哪些风险?
赛轮轮胎面临的主要风险包括原材料价格波动、汇率风险和存货减值。公司通过产品调价传导成本上涨,采用远期套保策略应对汇率风险,二季度计提存货减值2.29亿元,属于正常会计处理。公司资金储备充足,风险应对措施较为完善。
你可能感兴趣
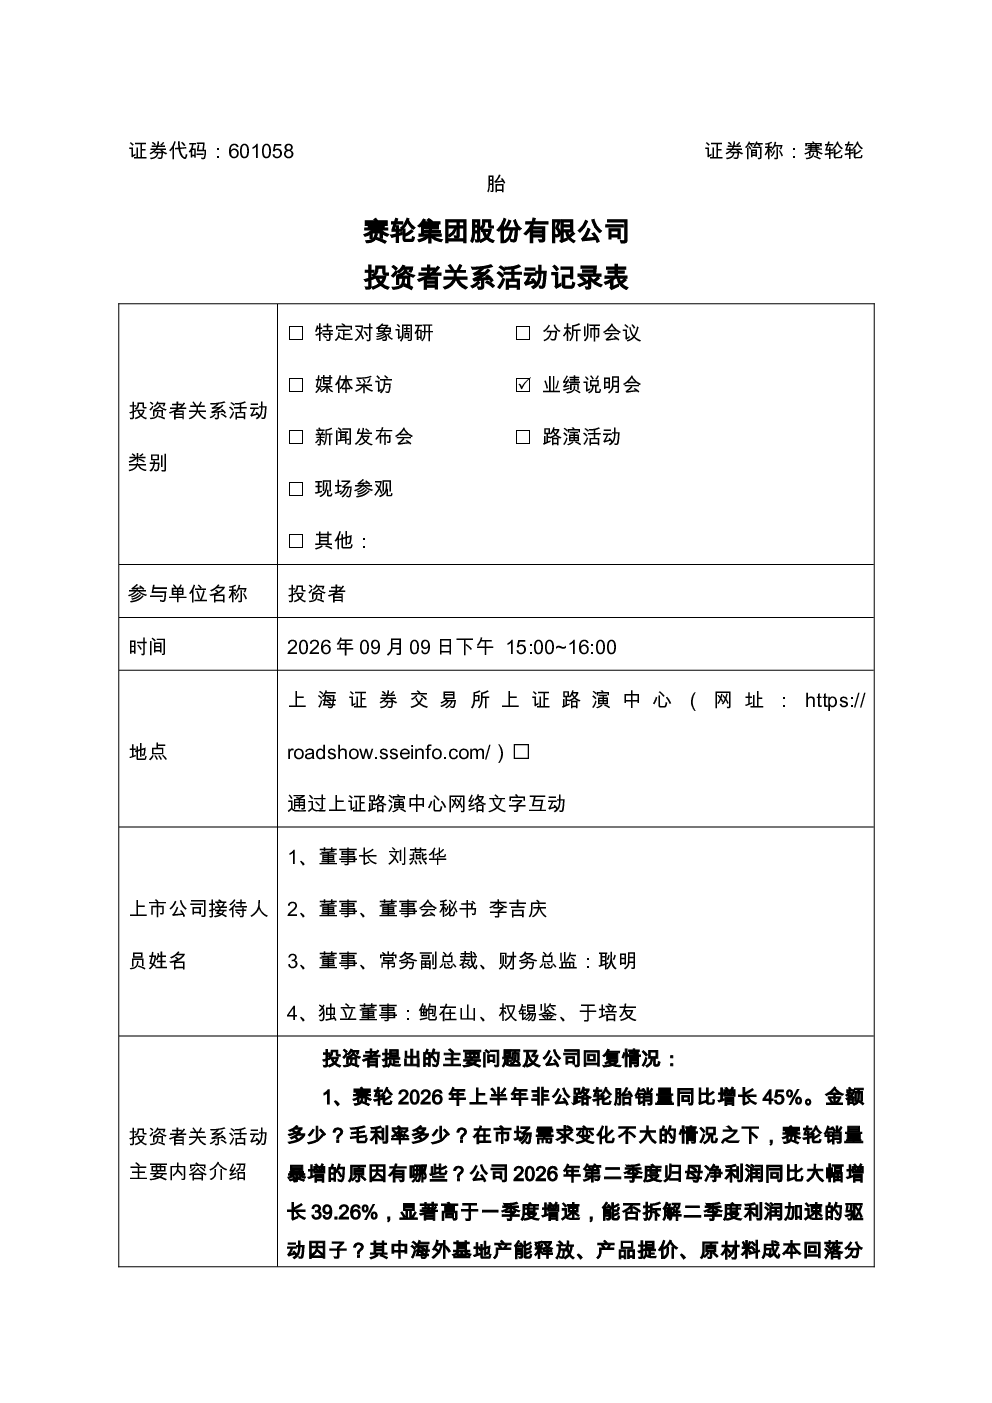
601058 赛轮轮胎 赛轮集团股份有限公司投资者关系活动记录表202607
未知机构2026-07-31
688173 希荻微 希荻微电子集团股份有限公司投资者关系活动记录表20260909
未知机构2026-09-15
600930 华电新能 华电新能源集团股份有限公司投资者关系活动记录表20260715
未知机构2026-07-16
浙江世纪华通集团股份有限公司投资者关系活动记录表
未知机构2024-12-17
605296 神农集团 云南神农农业产业集团股份有限公司投资者关系活动记录表 2026年8月25日
未知机构2026-08-25
688173 希荻微 希荻微电子集团股份有限公司投资者关系活动记录表20260907
未知机构2026-09-09
603153 上海建科 上海建科咨询集团股份有限公司投资者关系活动记录表 2026年7月14日
未知机构2026-07-16
688157 松井股份 松井新材料集团股份有限公司投资者关系活动记录表 2026-003
未知机构2026-09-02