猜你想问
松井股份2026年报告核心内容是什么?
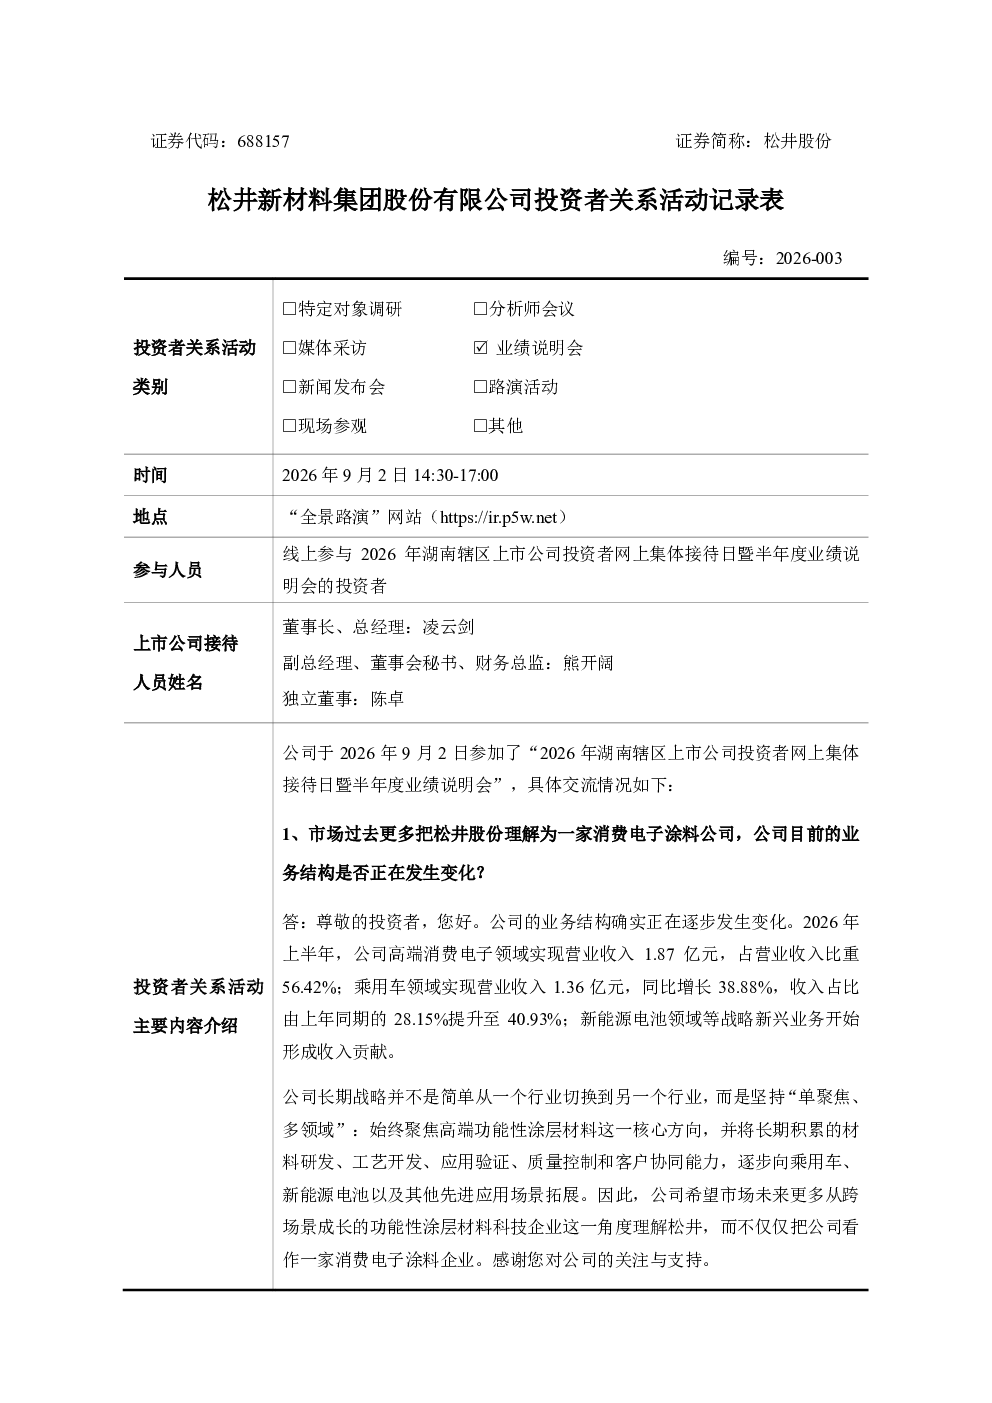
松井股份2026年报告显示,公司乘用车业务营收1.36亿元,同比增长38.88%,占营收比重达40.93%。业务快速发展源于公司在高端涂层材料领域的积累,已从国内自主品牌(比亚迪、吉利等)延伸至合资及国际品牌(上汽大众、奥迪等),产品从内饰涂层扩展至保险杠、外饰PVD等场景。公司认为乘用车业务正进入规模化验证阶段,但认证周期长,需关注增长质量与盈利能力。同时,新能源电池业务收入766.42万元,占比2.31%,但公司持续投入因产业化进展显著,UV固化绝缘涂层已量产,UV数字喷印系统签约多条量产线,围绕全固态电池绝缘胶框打印研发已交付Demo设备与材料测试。公司通过“材料+设备”系统化方案提升客户价值,长期投入将逐步体现,正平衡短期经营与长期战略。
高端涂层材料赛道发展趋势如何?
高端涂层材料赛道正经历快速发展,特别是在新能源汽车和高端制造业领域需求旺盛。松井股份的案例显示,其涂层材料已从内饰扩展至保险杠、外饰PVD等更多场景,并从国内自主品牌延伸至合资及国际品牌。行业趋势表明,随着汽车轻量化、智能化和新能源化进程加速,对高性能涂层材料的需求将持续增长。同时,材料+设备的系统化解决方案成为新的竞争焦点,企业通过提供综合技术方案提升客户价值,强化技术壁垒。但规模化应用需经历研发→量产爬坡的多阶段过程,存在时间差,需关注增长质量与盈利能力。
松井股份报告重点分析了哪些方向?
松井股份报告重点分析了乘用车业务和新能源电池业务的增长逻辑与产业化进展。乘用车业务方面,报告关注其营收增长、客户拓展、产品线延伸及规模化验证阶段,强调需关注认证周期对增长质量的潜在影响。新能源电池业务方面,报告聚焦材料端(UV固化绝缘涂层已量产)、工艺端(UV数字喷印系统签约量产线)、技术端(全固态电池绝缘胶框打印研发),以及技术验证向客户验证、量产订单的转化逻辑。此外,报告还分析了公司“材料+设备”的系统化战略定位,以及长期投入与短期经营责任的平衡。
当前高端涂层材料市场现状如何?
当前高端涂层材料市场呈现快速增长态势,尤其在新能源汽车和高端制造业领域需求旺盛。以松井股份为例,其乘用车业务已从内饰涂层扩展至保险杠、外饰PVD等更多场景,并从国内自主品牌延伸至合资及国际品牌。市场现状表明,随着汽车轻量化、智能化和新能源化进程加速,对高性能涂层材料的需求将持续增长。同时,市场竞争加剧,企业需通过技术创新和系统化解决方案(如材料+设备)提升客户价值,强化技术壁垒。但规模化应用需经历研发→量产爬坡的多阶段过程,存在时间差,需关注增长质量与盈利能力。
松井股份报告有哪些风险提示?
松井股份报告提示的主要风险包括:乘用车业务认证周期长,可能影响增长质量与盈利能力;新能源电池业务目前收入规模较小,产业化进展仍需持续投入,存在技术转化不确定性;新材料规模化应用需经历多阶段,存在时间差,当期经营责任与长期战略平衡需关注;“材料+设备”战略定位下,需确保技术整合与客户需求匹配,避免业务分散。此外,行业竞争加剧、技术迭代快速等因素也可能带来风险,需动态配置资源以应对市场变化。