猜你想问
华润置地半年报核心内容有哪些?
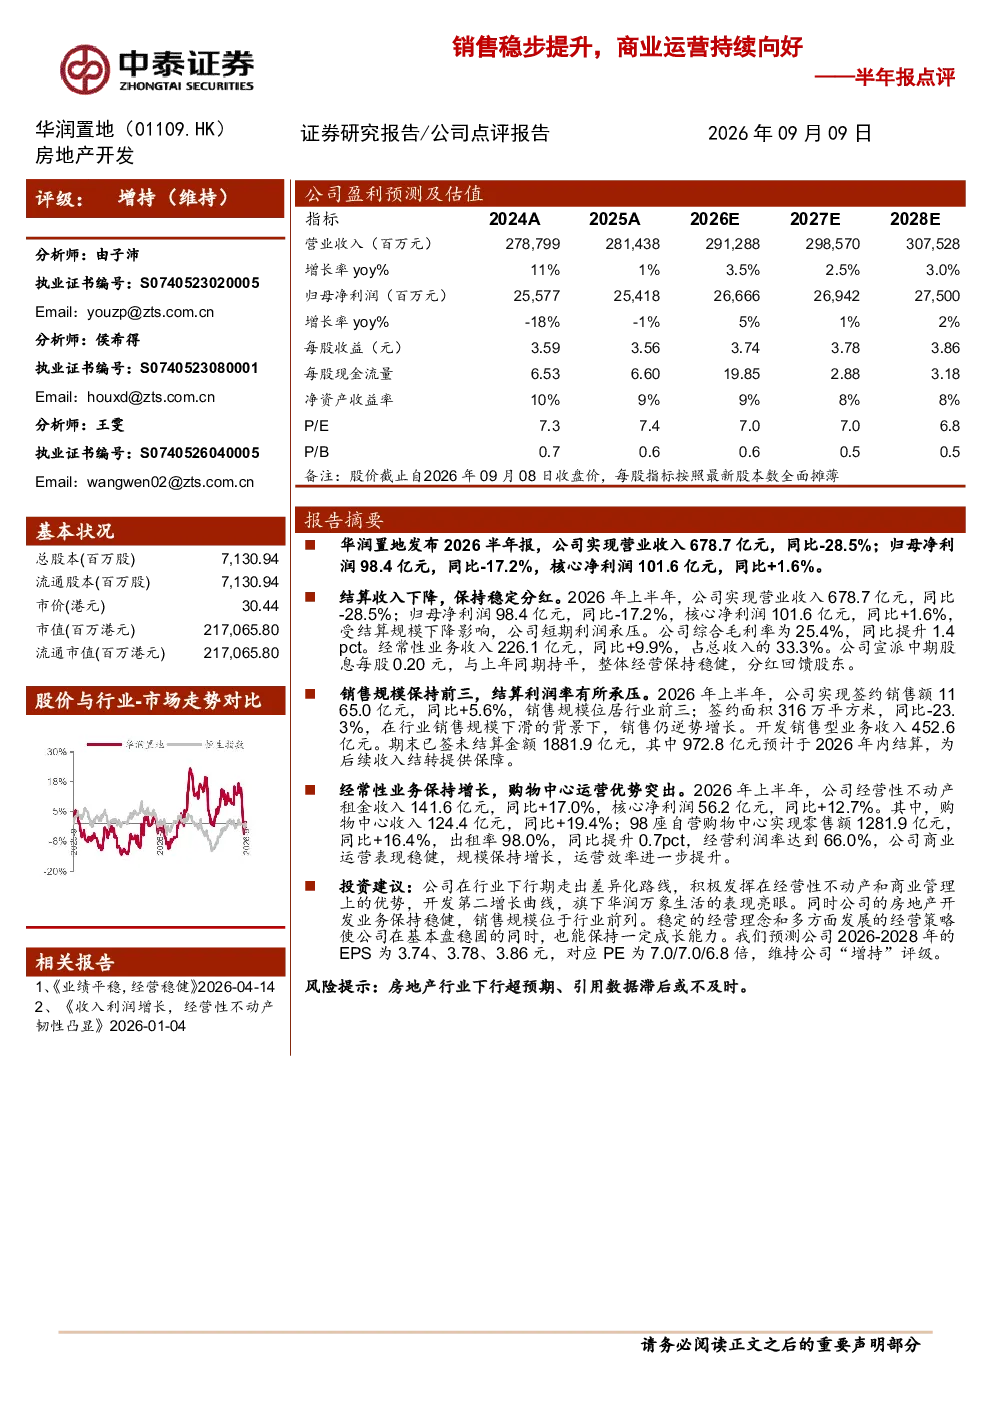
华润置地半年报显示,公司总股本7,130.94百万股,市价30.44港元,市值217,065.80百万港元。2026年上半年营业收入678.7亿元,同比-28.5%;归母净利润98.4亿元,同比-17.2%,但核心净利润101.6亿元,同比+1.6%。毛利率提升至25.4%,经常性业务收入226.1亿元,同比+9.9%。公司签约销售额1165.0亿元,同比+5.6%,位居行业前三。自营购物中心零售额1281.9亿元,同比+16.4%,出租率98.0%。
商业地产行业发展趋势如何?
商业地产行业在当前市场环境下呈现差异化发展态势。领先企业通过强化经营性不动产和商业管理优势,积极开发第二增长曲线。华润置地旗下华润万象生活表现亮眼,购物中心收入124.4亿元,同比+19.4%。行业整体面临挑战,但头部企业凭借稳健经营和多元化布局,仍能保持成长能力。未来趋势将向运营效率、资产质量和品牌价值倾斜,经营性资产占比提升成为重要方向。
报告重点分析了哪些方向?
报告重点分析了华润置地的经营性业务发展,特别是自营购物中心和租金收入的增长。核心净利润同比+12.7%,购物中心收入同比+19.4%,出租率98.0%。公司通过提升运营效率,实现经常性业务收入稳定增长。同时,报告也关注了房地产开发业务的稳健表现,签约销售额保持行业前列,已签未结算金额1881.9亿元,其中972.8亿元预计于2026年内结算。
当前市场对华润置地的判断是什么?
市场对华润置地的判断是积极稳健。公司凭借差异化策略和多元化经营,在行业下行期展现出较强韧性。经营性业务增长显著,核心净利润提升,购物中心出租率保持高位。公司市值217,065.80百万港元,盈利预测EPS稳定,PE在7.0-6.8倍区间。整体来看,华润置地基本盘稳固,成长能力得到验证,但需关注行业周期性波动。
研报提示了哪些风险?
研报提示的主要风险包括房地产行业下行超预期,可能影响公司开发业务表现。此外,引用数据滞后或不及时可能导致业绩分析存在偏差。公司需持续关注市场变化,优化资产结构,提升运营效率以应对潜在风险。目前公司已通过经营性业务和多元化布局分散风险,但仍需警惕行业系统性风险对整体业绩的影响。