猜你想问
这份研报主要分析了朗坤科技的哪些核心业务?
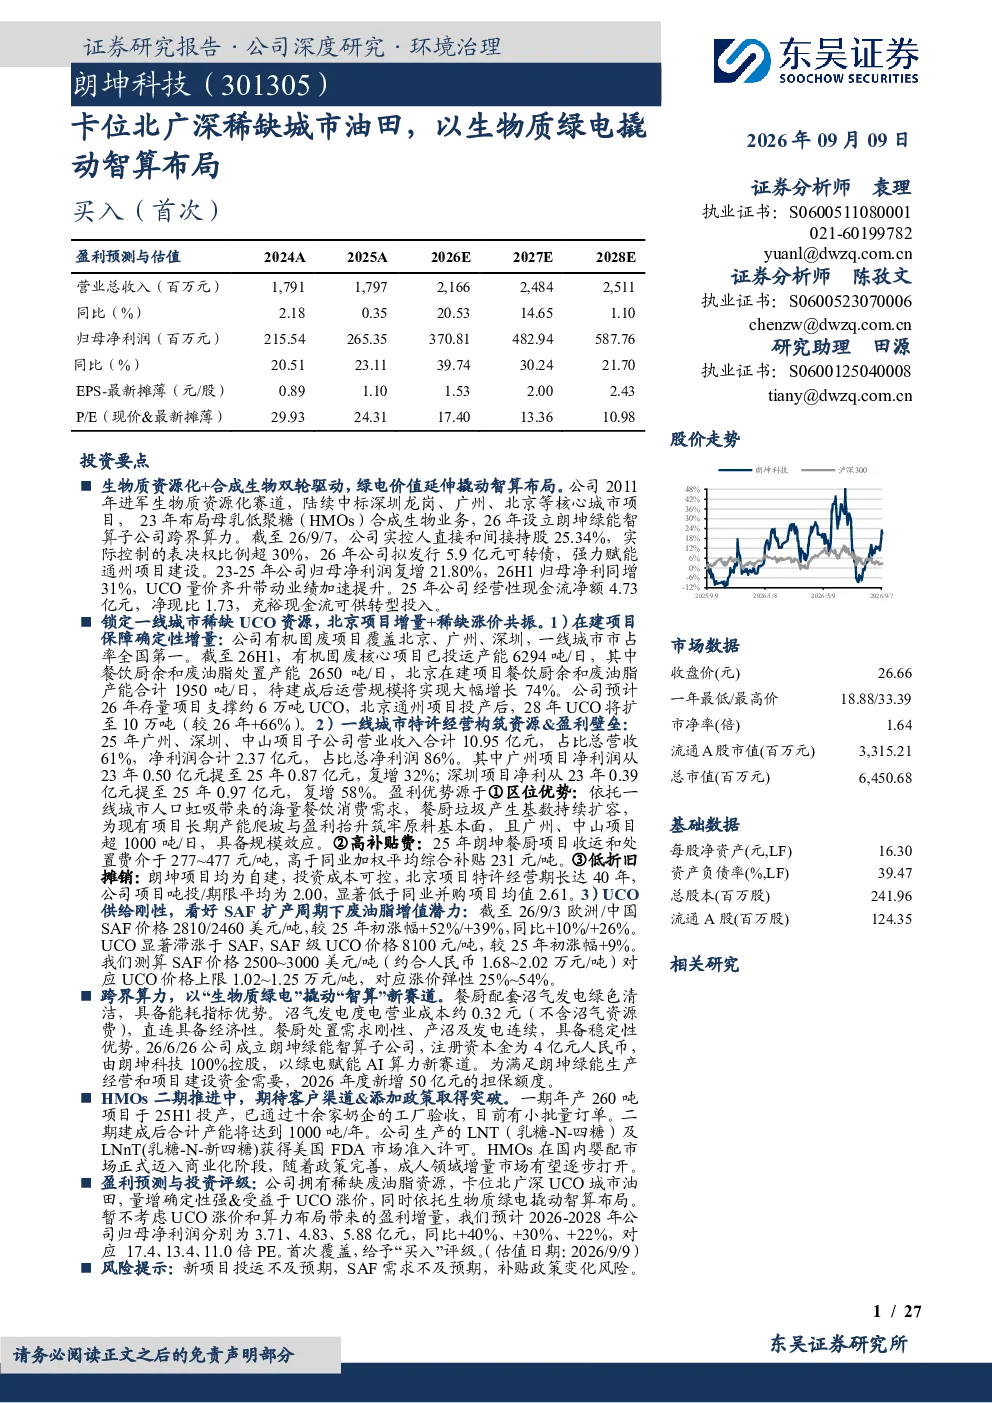
研报重点分析了朗坤科技的生物质资源化业务和合成生物智算布局。生物质资源化业务覆盖深圳、广州、北京等一线城市,市占率全国第一,在建项目将大幅提升运营规模。合成生物智造方面,公司布局HMOs合成生物业务,并成立朗坤绿能智算子公司,以生物质绿电赋能AI算力新赛道。
生物质资源化赛道的发展趋势如何?
生物质资源化赛道呈现供需刚性,我国废油脂规模化利用量约450-500万吨/年,随着SAF扩产周期拉动UCO需求增长,UCO稀缺性将逐步显现。一线城市项目盈利能力强劲,广州、深圳项目营收占比61%,净利润占比86%。预计SAF价格2500~3000美元/吨对应UCO价格上限1.02~1.25万元/吨,存在25%~54%的涨价弹性。
研报对朗坤科技的重点分析方向是什么?
研报重点分析了朗坤科技在一线城市布局的生物质资源化项目优势,包括特许经营模式带来的稳定原料供给和高于同业的政府收运处置费,以及区位优势、高补贴费和低折旧摊销带来的盈利能力。同时,关注公司成立朗坤绿能智算子公司,以生物质绿电赋能AI算力新赛道的战略布局。
当前市场对朗坤科技的业务现状如何判断?
市场判断朗坤科技在一线城市生物质资源化项目具备显著竞争优势,市占率全国第一,特许经营模式锁定稳定原料供给,成本优势明显。公司盈利能力强劲,一线城市项目营收和净利润占比分别达61%和86%。此外,公司布局的HMOs合成生物业务已通过美国FDA市场准入许可,为进入国际主流市场奠定基础。
研报提示了哪些风险因素?
研报提示了新项目投运不及预期、SAF需求不及预期、补贴政策变化等风险。新项目投运可能面临进度延迟或运营效率不及预期的问题,SAF需求可能受下游应用场景变化影响,补贴政策变化可能影响公司盈利水平。这些因素需持续关注。
你可能感兴趣
朗坤科技(301305)卡位北广深稀缺城市油田,以生物质绿电撬动智算布局
基础化工东吴证券2026-09-09
东吴环保公用生物油减碳驱动35倍需求空间的稀缺城市油田 SAF扩产 上游UCO稀缺 量价齐升
未知机构2026-08-07
生物油行业减碳驱动35倍需求空间的稀缺城市油田SAF扩产上游UCO稀缺量价齐升20260807
未知机构2026-08-07
社会服务业行业:主题公园行业优质公司研究之华强方特,稀缺自有IP主题公园,卡位低线城市龙头
公用事业国泰君安证券2019-09-15
【风口研报·公司】一季度业绩增长超150_,分析师强call公司智算业务订单增加明显,且前瞻布局国产芯片LPU赛道,有望强化公司自身从AI训练到AI推理的卡位优势;策略:AI与能化构成-20260506
未知机构2026-05-06
中国社会科学院发布“云计算价值地图” 杭深北广成功跨越“数字门槛”
信息技术阿里研究院2020-09-22
【风口研报·公司】AI加速落地催生Agent监控+token分析新蓝海,这家公司形成算网可视化与一体机产品协同布局,横向拓展AI RaaS弹性领域;这家公司卡位核心进口节点成为跨境物流稀缺-20260409
null2026-04-09
通机业务景气向上,航发布局卡位稀缺
交运设备中邮证券2025-06-20