猜你想问
这份研报主要分析了丙烯市场的哪些方面?
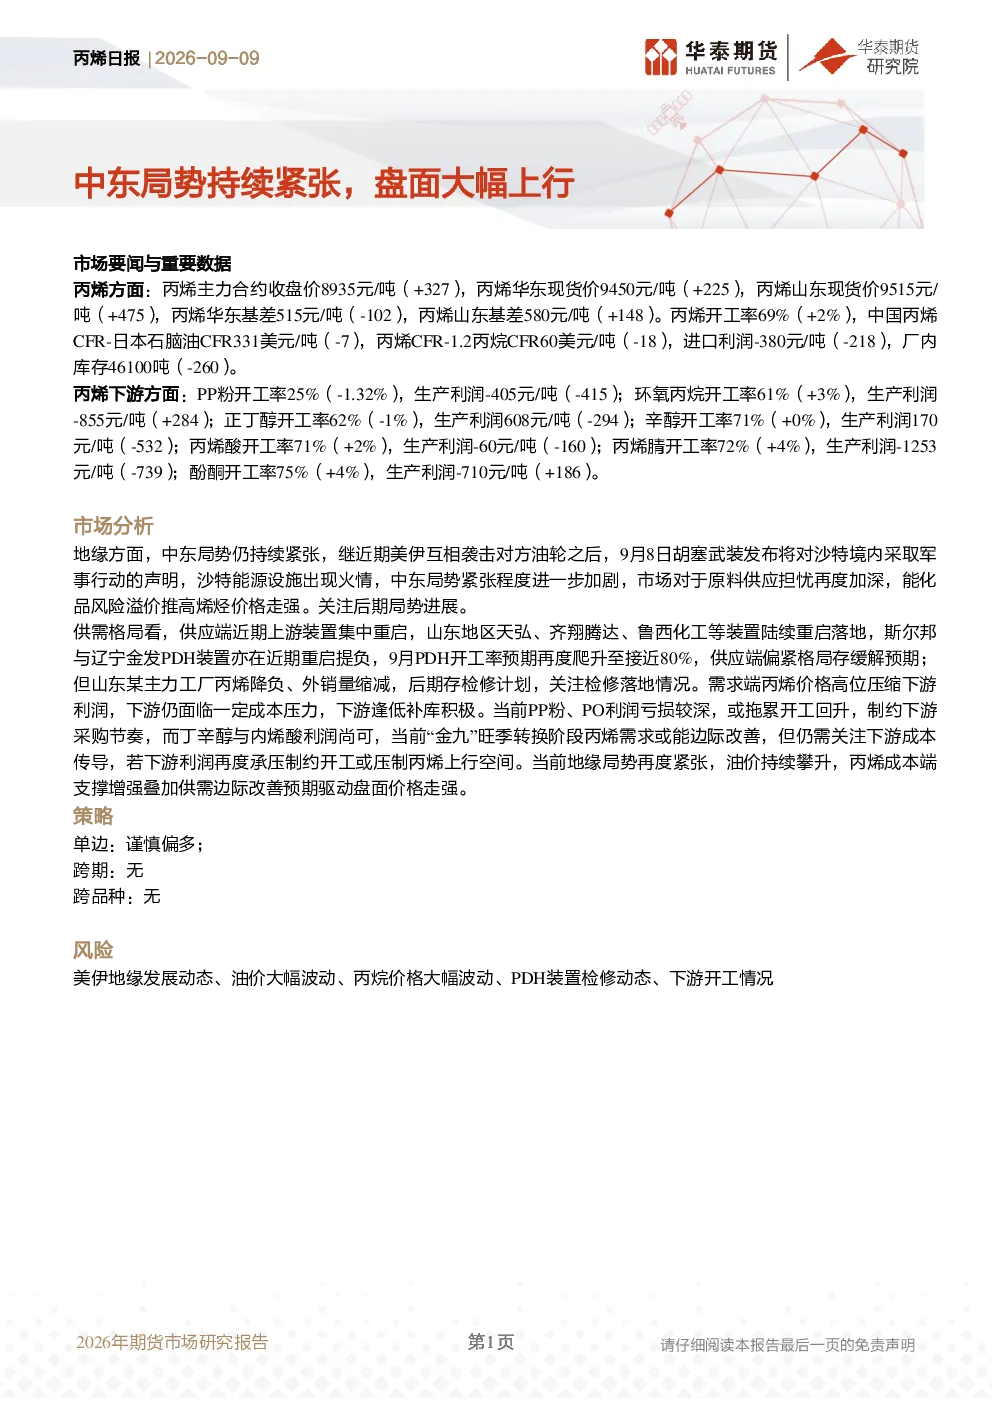
这份研报主要分析了丙烯市场的价格波动、供需格局、下游产品利润及开工率、地缘政治影响以及相关风险因素。报告涵盖了丙烯主力合约和现货价格变化、各下游产品如PP粉、环氧丙烷等的生产利润与开工率情况,同时探讨了中东局势紧张对原料供应的担忧如何推高烯烃价格,并指出了供应端PDH装置重启预期与需求端利润压力的矛盾。
丙烯行业未来的发展趋势如何?
丙烯行业未来发展趋势受供需格局和地缘政治双重影响。供应端,PDH装置重启预期将缓解供应偏紧状况,但部分工厂检修计划仍存不确定性。需求端,“金九”旺季需求或边际改善,但丙烯价格高位已压缩下游利润,特别是PP粉、环氧丙烷等利润亏损拖累开工。长期来看,行业需关注成本传导效率、下游产品开工情况以及地缘政治风险对供应链的影响。
报告中重点分析了哪些方向?
报告中重点分析了地缘政治对丙烯价格的影响、供需平衡状态以及下游产品开工率与利润变化。具体包括中东局势紧张如何加剧市场对原料供应的担忧,推高烯烃价格;供应端PDH装置重启对开工率的影响,以及下游PP粉、环氧丙烷、丙烯酸等产品的开工率与利润变化情况,揭示了价格高位对下游的传导压力。
当前丙烯市场的现状如何判断?
当前丙烯市场现状表现为价格受地缘局势和供需格局双重影响而走强。供应端PDH装置重启预期缓解了供应偏紧,但部分工厂降负和检修计划带来不确定性。需求端,丙烯价格高位压缩下游利润,导致PP粉、环氧丙烷等开工率下降,而丁辛醇、丙烯酸等利润尚可,显示出下游成本传导的滞后性。市场整体呈现供应预期改善与下游利润承压并存的局面。
研报提示了哪些风险因素?
研报提示的主要风险因素包括美伊地缘动态、国际油价波动、丙烷价格波动、PDH装置检修计划以及下游开工情况变化。中东局势的进一步升级可能加剧市场对原料供应的担忧,推高丙烯价格;国际油价和丙烷价格波动直接影响丙烯成本;PDH装置检修可能导致供应端短期紧张;下游开工情况变化则关系到市场需求的实际表现,这些因素均需密切关注。