猜你想问
光伏企业转型半导体行业的核心逻辑是什么?
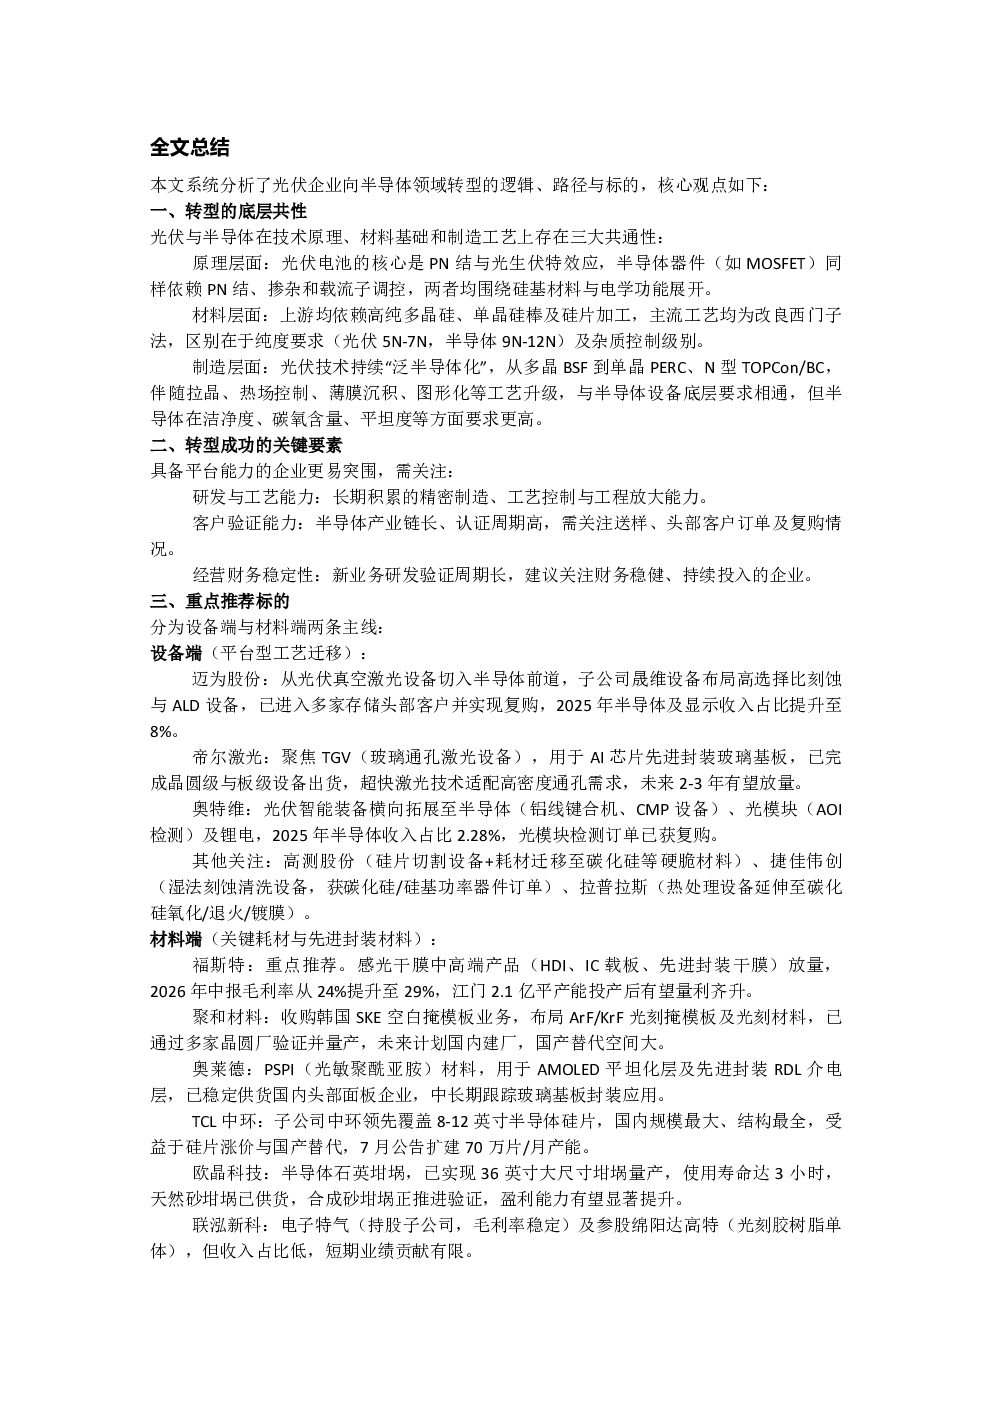
光伏企业转型半导体行业的核心逻辑在于技术原理、材料基础和制造工艺的共通性。例如,PN结技术原理、高纯硅材料应用以及改良西门子法等制造工艺在两者间存在相似性,但半导体对材料的纯度、洁净度和均匀性要求更高。成功转型的关键要素包括研发与工艺能力、客户验证能力以及经营财务稳定性。转型路径主要分为设备端(平台型工艺迁移)和材料端(关键耗材与先进封装材料)两大主线。设备端企业如迈为股份、帝尔激光、奥特维等,通过平台型工艺迁移进入半导体领域;材料端企业如福斯特、聚和材料等,则专注于关键耗材和先进封装材料的研发生产。
半导体设备与材料领域的行业发展趋势如何?
半导体设备与材料领域的行业发展趋势呈现高景气度与国产替代加速的特点。设备端,平台型工艺迁移成为主流路径,激光设备、刻蚀设备、ALD设备等需求持续增长,国产替代空间广阔。材料端,关键耗材如光刻胶、掩模板、特种气体等国产化进程加速,先进封装材料如PSPI等需求旺盛。随着国内企业研发投入加大和技术突破,半导体产业链各环节的自主可控水平不断提升,为行业发展提供有力支撑。
本报告重点分析了哪些转型方向?
本报告重点分析了光伏企业向半导体领域转型的设备端和材料端两大方向。设备端方面,重点关注平台型工艺迁移的企业,如迈为股份从光伏真空激光设备切入半导体前道,帝尔激光聚焦TGV激光设备用于AI芯片先进封装,奥特维拓展至半导体设备领域。材料端方面,重点关注关键耗材和先进封装材料的企业,如福斯特的感光干膜产品、聚和材料的掩模板业务、奥莱德的PSPI材料等。这些企业在各自领域已取得一定进展,展现出较强的转型潜力。
当前半导体设备与材料市场的现状如何?
当前半导体设备与材料市场呈现供需两旺的态势。设备端,随着半导体产能扩张,对高端制造设备的需求持续增长,国产设备厂商在部分领域已实现突破,市场份额逐步提升。材料端,关键耗材和特种气体的国产化进程加速,部分企业已通过客户验证并实现量产,但仍存在部分高端材料依赖进口的情况。整体来看,半导体产业链各环节的国产化水平不断提高,为国内企业带来发展机遇。
光伏企业转型半导体行业存在哪些风险?
光伏企业转型半导体行业存在多重风险。技术风险方面,半导体制造对纯度、洁净度等要求远高于光伏领域,技术壁垒较高,转型过程中可能出现技术不匹配或工艺不成熟的问题。市场风险方面,半导体行业周期性波动明显,市场需求变化可能影响转型企业的业绩表现。客户风险方面,进入半导体领域需要通过严格的客户验证,建立稳定的客户关系需要较长时间。此外,转型过程中可能面临资金压力和人才短缺等问题,需要企业做好充分准备。