猜你想问
这份研报主要分析了哪些期权品种的波动率变化?
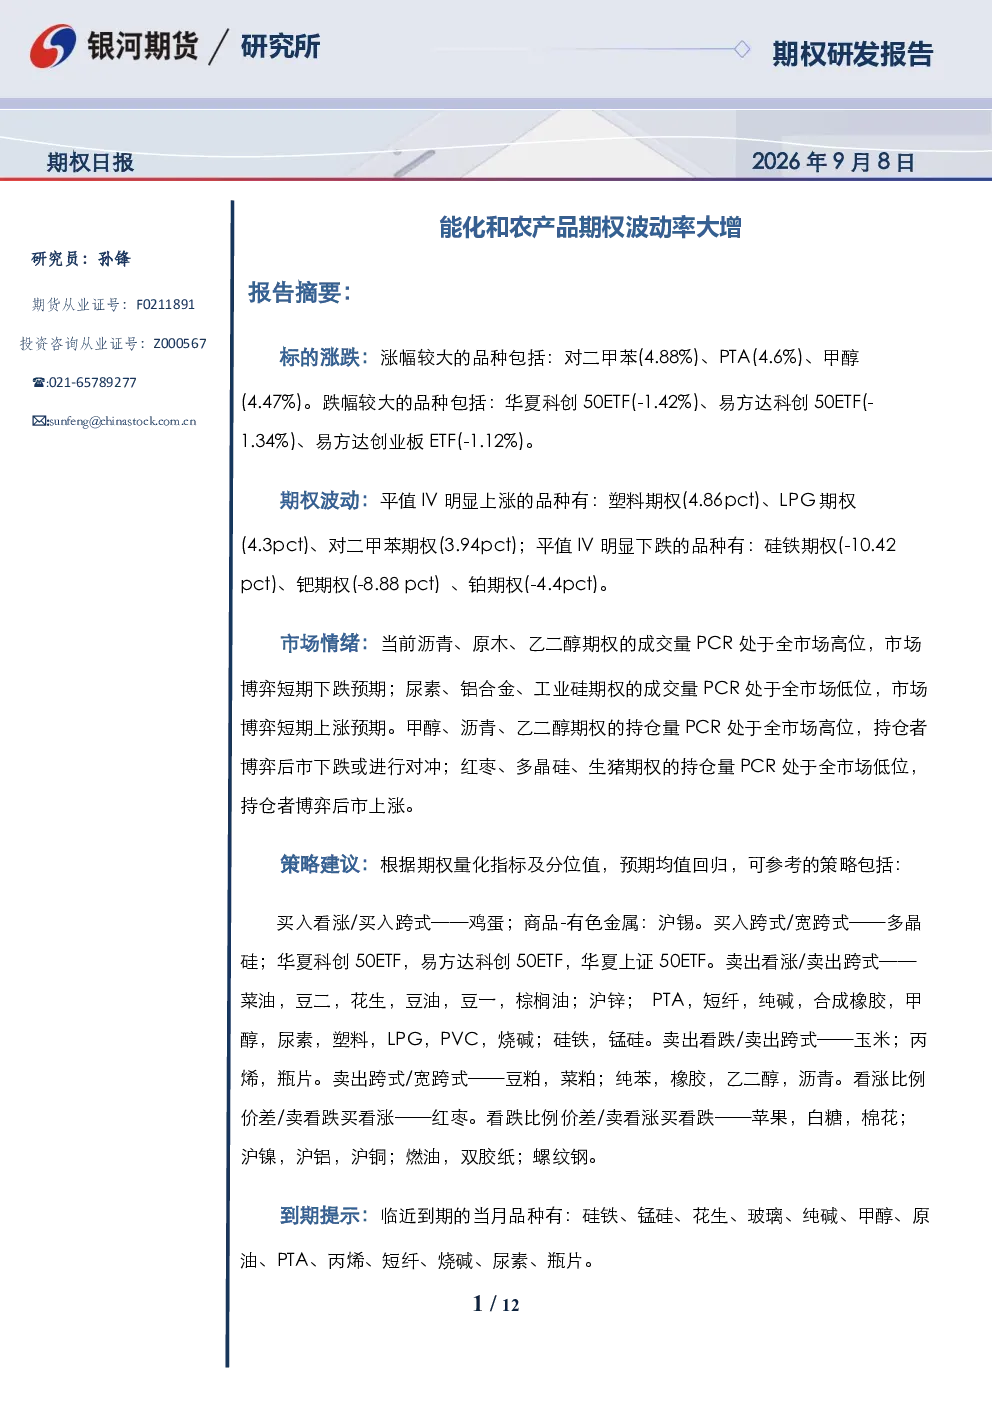
本报告重点分析了能化、金融、有色、贵金属、黑色、农产品等板块的期权品种波动率变化。其中,能化板块的塑料、LPG、对二甲苯期权平值IV显著上涨,而农产品板块的豆粕、菜油、菜粕、豆油看跌期权持仓占优。此外,金融板块的南方中证500ETF看跌期权持仓增加,科创50ETF、华夏上证50ETF期权平值IV处于低位。报告还详细列举了各板块中平值IV涨跌明显的品种以及期权偏度特征,为投资者提供了全面的波动率分析视角。
报告显示的能化板块期权市场有哪些主要趋势?
能化板块期权市场呈现波动率分化趋势。一方面,塑料、LPG、对二甲苯等品种平值IV显著上涨,反映市场对这些品种未来价格波动预期的增强。另一方面,沥青看跌期权成交主导,原油、甲醇、乙二醇等多个品种看跌期权持仓占优,显示市场对部分能化品种短期价格下行存在一定预期。此外,PTA、燃油、纯碱、合成橡胶、甲醇、尿素、塑料、烧碱等品种平值IV处于高位,且偏度处于较低分位值,表明看涨期权相对较贵。丙烯、瓶片期权偏度则处于较高分位值,看跌期权相对较贵。这些特征揭示了能化板块内部不同品种的波动率预期存在显著差异,投资者需结合具体品种的供需基本面和宏观因素进行综合判断。
报告中提到的农产品期权市场有哪些值得关注的点?
农产品期权市场的主要特征是波动率普遍偏高且看跌期权持仓占优。豆粕、菜油、菜粕、豆油等品种看跌期权持仓明显增加,显示市场对这些品种短期价格下行的预期较为普遍。其中,豆粕、菜油、豆二、花生、菜粕、豆油、玉米、豆一、棕榈油期权平值IV处于高位,表明市场对这些品种未来价格波动的预期较强。鸡蛋期权平值IV处低位,形成一定反差。此外,苹果、白糖、菜油、棉花、花生、菜粕、豆油、鸡蛋、豆一、棕榈油期权偏度处于较低分位,看涨期权相对便宜;而玉米、红枣期权偏度处于较高分位,看跌期权相对便宜。这些特征反映了农产品市场受季节性供需变化和国际贸易环境等因素影响较大,波动率预期呈现结构性分化。
报告如何描述当前期权市场的整体状况?
当前期权市场整体呈现波动率分化格局。能化和农产品板块的波动率普遍有所上升,其中部分品种平值IV显著上涨,如塑料、LPG、对二甲苯等,而豆粕、菜油、菜粕等品种看跌期权持仓占优。金融板块相对平稳,科创50ETF、华夏上证50ETF期权平值IV处于低位。有色板块中,沪锌看跌期权持仓占优,但多晶硅期权平值IV处于近期低位。贵金属板块看涨期权成交占优,沪银期权偏度处低位。黑色板块中,硅铁、焦煤、铁矿石看跌期权持仓增加,硅铁、锰硅期权平值IV处于高位。整体来看,市场波动率预期呈现明显的结构性差异,不同板块和品种的波动率变化方向和幅度存在显著区别,投资者需关注具体品种的基本面和宏观环境变化。
研报中提示的期权交易风险有哪些?
本报告提示的期权交易风险主要体现在波动率预期分化带来的操作难度。首先,不同板块和品种的波动率变化方向和幅度存在显著差异,如能化板块部分品种IV显著上涨,而农产品板块普遍偏高,投资者需准确把握品种间的结构性差异。其次,部分品种期权偏度极端,如玉米、红枣期权偏度处较高分位,看跌期权相对较贵,而苹果、白糖期权偏度处较低分位,看涨期权相对便宜,这种极端偏度可能增加跨式或宽跨式策略的风险。此外,多个品种平值IV处于高位,如PTA、燃油、纯碱等,表明市场对这些品种未来价格波动的预期较强,期权交易需谨慎评估潜在的价格波动风险。最后,临近到期的当月品种如硅铁、锰硅、花生等,需关注短期流动性风险和实物交割风险,避免因集中到期带来的价格异常波动。