猜你想问
这份研报主要分析了什么内容?
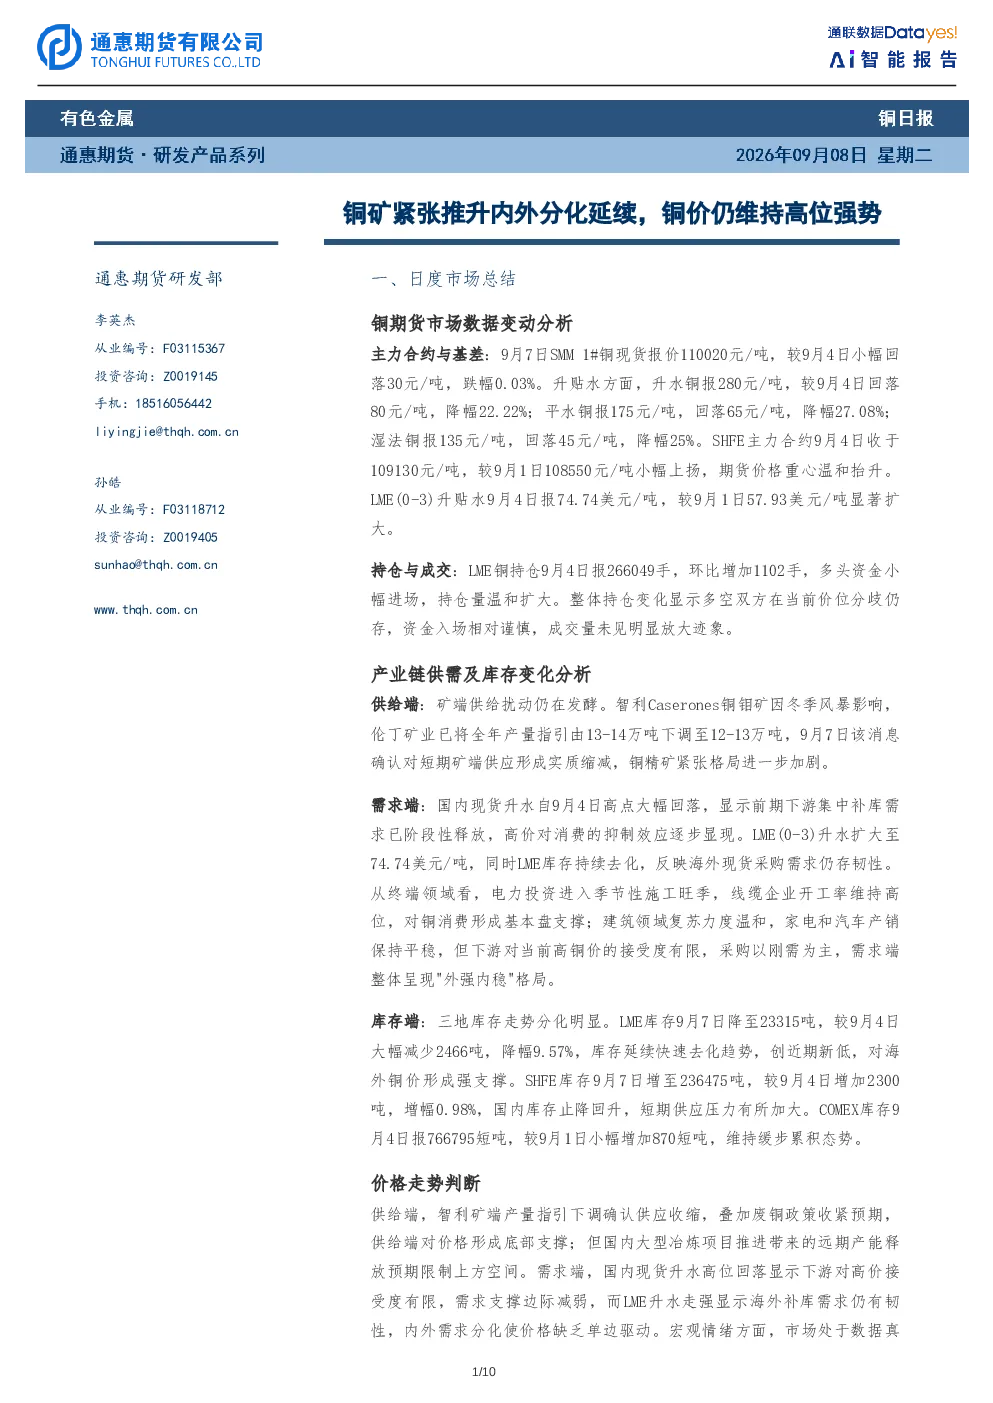
这份研报主要分析了铜期货市场的数据变动、产业链供需及库存变化,以及价格走势判断。报告涵盖了主力合约与基差、持仓与成交、供给端、需求端、库存端等多个维度的详细数据和分析。
铜行业未来的发展趋势是什么?
铜行业未来的发展趋势包括智利Caserones铜矿因冬季风暴导致产量下调,国内江铜宏源扩建项目将提升远期产能,废铜供给可能因圭亚那监管和欧盟政策收紧。需求端显示国内补库需求降温,但海外采购需求仍存,电力、建筑等领域进入季节性回暖窗口。
报告重点分析了哪些方向?
报告重点分析了铜期货市场主力合约与基差的变化、持仓与成交情况、供给端的智利矿端扰动和国内产能扩张、需求端的下游补库需求及海外采购韧性,以及库存端的LME、SHFE、COMEX三地库存分化情况。
当前铜市场现状如何判断?
当前铜市场现状显示现货升水快速回落,显示下游补库需求降温;LME升水走强,海外采购需求韧性仍存;LME库存持续去化,支撑价格;SHFE库存止降回升,短期供应压力加大;COMEX库存微增,三地库存分化明显。
这份研报有哪些风险提示?
这份研报提示的风险包括智利矿端扰动可能带来的供给收缩风险、国内冶炼产能扩张可能导致的供给宽松风险、废铜供给收紧政策的不确定性、高价抑制消费的需求走弱风险,以及市场资金观望情绪较浓的不确定性。
你可能感兴趣
铜日报:铜矿供应紧张问题仍存,铜价维持强势
华泰期货2024-09-25
美元短期呈现跌势 铜矿减产推升铜价“异类”高位震荡
宝城期货2015-02-26
新能源及有色金属月报:矿端紧张需求分化 铜价或维持高位震荡
华泰期货2026-05-05
铜日报:区域性短缺推升逼仓情绪,铜价高位仍未见疲态
通惠期货2025-12-11
铜日报:铜价高位震荡延续,内外库存分化牵制涨幅
通惠期货2025-05-15
铜:印尼铜矿停产推升铜价
南华期货2025-09-28
铜日报:印尼铜矿“黑天鹅”事件短期大幅推升铜价
通惠期货2025-09-25
南华期货铜周报:印尼铜矿停产推升铜价20250928
南华期货2025-09-28
沪铜日评:海外铜矿生产扰动推升铜价
宏源期货2025-09-25
铜矿停产检修推升铜价走高 反弹高度有待确认
宝城期货2015-02-16