猜你想问
锦江酒店最新业绩表现如何?
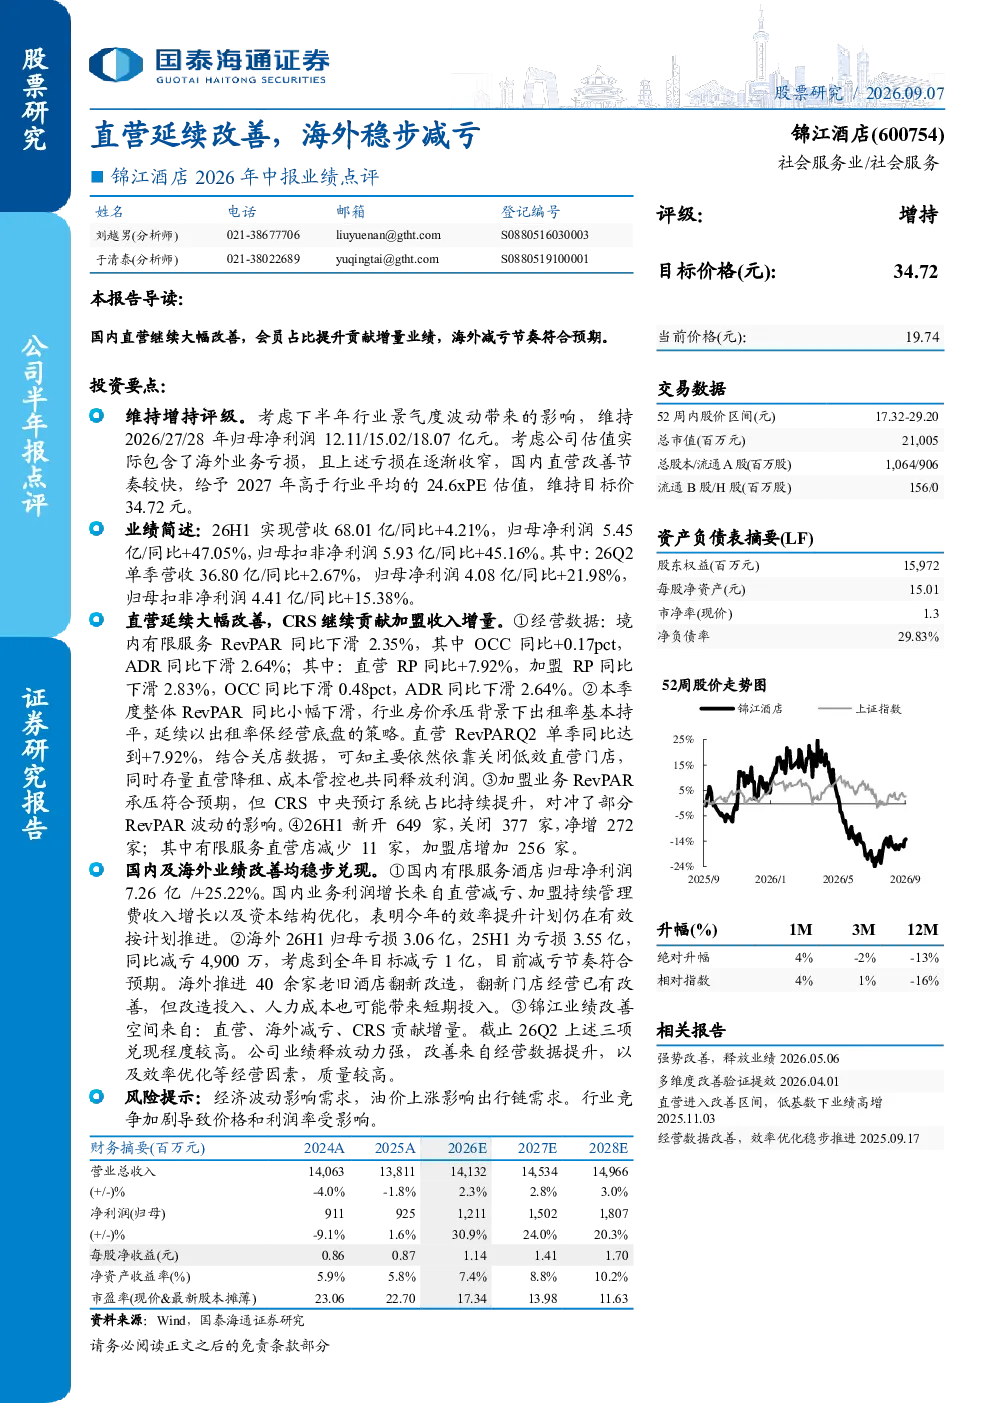
锦江酒店2026年中报显示业绩强劲,国内直营业务大幅改善,会员占比提升贡献增量业绩,海外业务减亏节奏符合预期。公司26H1实现营收68.01亿,同比增长4.21%;归母净利润5.45亿,同比增长47.05%;归母扣非净利润5.93亿,同比增长45.16%。国内有限服务酒店归母净利润7.26亿,同比增长25.22%,主要来自直营减亏、加盟管理费收入增长及资本结构优化。海外业务26H1归母亏损3.06亿,同比减亏4,900万。
锦江酒店直营业务改善的主要原因是什么?
锦江酒店直营业务改善主要得益于关闭低效直营门店、存量直营降租及成本管控,使得国内有限服务酒店直营RevPAR同比提升7.92%。同时,公司推进40余家老旧酒店翻新改造,翻新门店经营改善,但改造投入及人力成本可能带来短期压力。此外,CRS中央预订系统占比持续提升,对冲了加盟业务RevPAR承压的影响。
锦江酒店未来发展趋势如何?
锦江酒店未来改善空间仍较大,主要来自直营业务、海外减亏及CRS贡献增量。26Q2上述三项兑现程度较高,公司业绩释放动力强,改善来自经营数据提升及效率优化。但需关注经济波动及油价上涨对需求的影响。国内有限服务酒店RevPAR同比下滑2.35%,但直营RevPAR同比提升7.92%,显示直营体系效率优化成效显著。
锦江酒店当前市场表现如何?
锦江酒店26H1业绩表现强劲,归母净利润同比增长47.05%,归母扣非净利润同比增长45.16%,显示公司经营效率提升。国内直营业务改善明显,海外业务减亏符合预期。公司26H1新开649家,关闭377家,净增272家,其中有限服务直营店减少11家,加盟店增加256家,显示公司正优化门店结构。但需关注行业竞争加剧对价格和利润率的影响。
锦江酒店面临哪些风险?
锦江酒店面临的主要风险包括经济波动影响需求,油价上涨影响出行链需求,以及行业竞争加剧导致价格和利润率受影响。海外业务虽然减亏符合预期,但仍是公司压力点,26H1归母亏损3.06亿。此外,酒店翻新改造投入及人力成本可能带来短期压力,需持续关注成本控制及经营效率提升。