猜你想问
这个报告主要分析了什么内容?
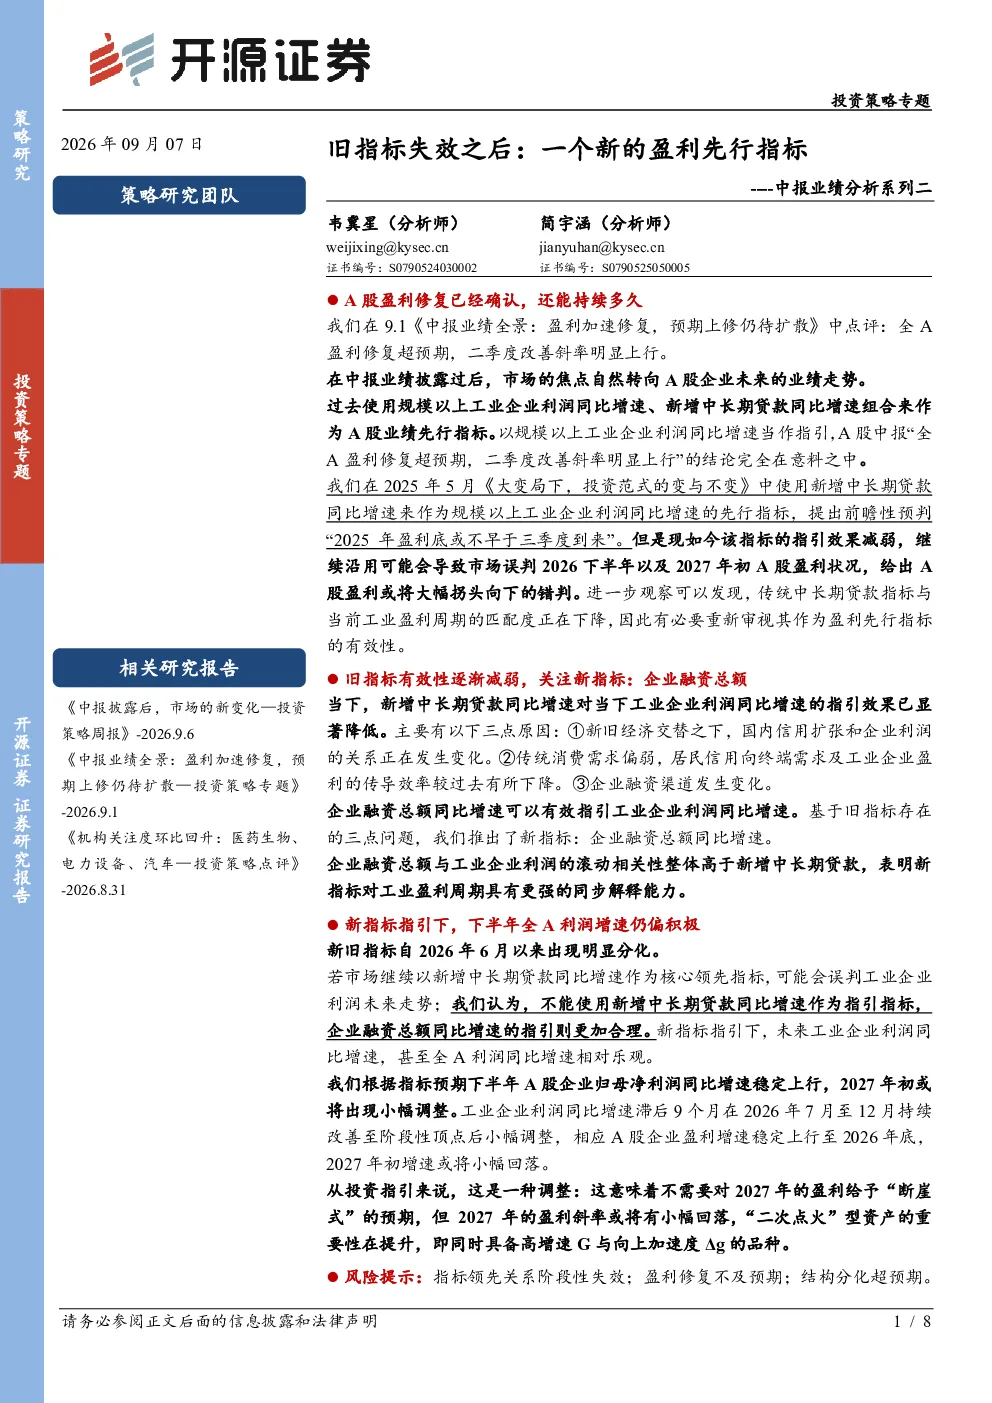
这份报告主要分析了A股盈利修复确认及持续性,指出A股盈利在2026年H1加速修复,Q2改善斜率明显上行。报告提出了一个新的盈利先行指标,即企业融资总额同比增速,其计算公式为:企业债券净融资 + 企业单位新增人民币贷款 + 非金融企业境内股票融资。新指标相比旧指标,融资主体更聚焦企业,融资渠道更完整,与工业盈利周期匹配度更高。报告还基于新指标对未来盈利进行了预测,并提出了投资策略建议。
报告对A股盈利修复趋势有何看法?
报告指出A股盈利在2026年H1加速修复,Q2改善斜率明显上行。全A营业收入、归母净利润同比增长7.2%和16.8%,Q2单季增速较Q1大幅提升19.1pct。报告提出企业融资总额同比增速作为新指标,其与工业盈利周期匹配度更高,基于该指标预测2026年下半年A股企业归母净利润同比增速将稳定上行,2027年初或小幅调整。报告强调新旧经济交替下信用扩张与企业利润关系变化,传统消费需求偏弱导致居民信用传导效率下降,企业融资渠道转向债券和股权融资,这些因素影响了传统指标的指引效果。
报告提出了哪些投资策略建议?
报告建议不需对2027年盈利预期‘断崖式’下调,但盈利斜率或小幅回落,‘二次点火’型资产重要性提升。此类资产需同时具备高增速(G)与向上加速度(Δg):已具备较高景气基础且景气加速上行。报告未对具体投资时机或个股进行推荐,而是强调关注具备高增速和向上加速度的资产。
报告对当前市场现状有何判断?
报告指出市场关注未来业绩走势及先行指标有效性,并分析了传统指标‘规模以上工业企业利润同比增速’与‘新增中长期贷款同比增速’组合的指引效果减弱的原因,包括新旧经济交替下信用扩张与企业利润关系变化、传统消费需求偏弱导致居民信用传导效率下降、企业融资渠道转向债券和股权融资。报告基于新指标对未来盈利进行了预测,并提出了相应的投资策略建议。
报告提示了哪些风险点?
报告提示了指标领先关系阶段性失效、PPI及高景气行业盈利修复不及预期、产业结构分化程度超预期等风险点。报告指出新旧经济交替下信用扩张与企业利润关系变化,传统消费需求偏弱导致居民信用传导效率下降,企业融资渠道转向债券和股权融资,这些因素可能影响指标的准确性。此外,PPI及高景气行业盈利修复不及预期,以及产业结构分化程度超预期,也可能对市场产生影响。