猜你想问
这份研报的核心内容是什么?
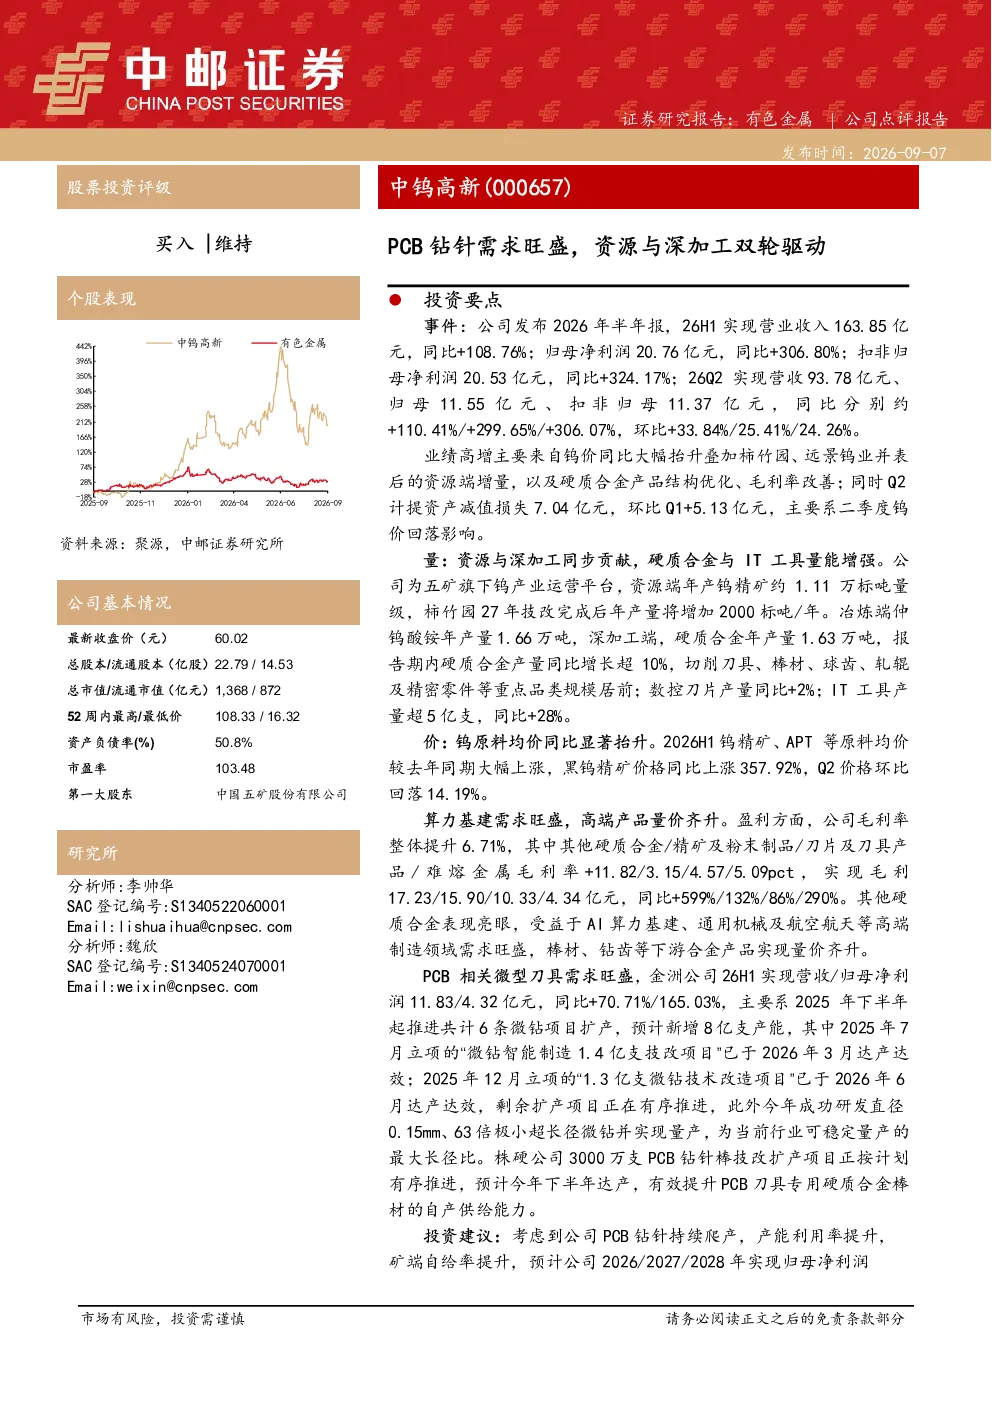
该研报分析中钨高新2026年半年报显示业绩高增,主要得益于钨价大幅抬升及柿竹园、远景钨业并表带来的资源端增量,同时硬质合金产品结构优化和毛利率改善。Q2钨价回落导致计提7.04亿元资产减值损失。报告指出资源与深加工同步贡献,硬质合金产量同比增长超10%,切削刀具、棒材等品类规模居前;钨原料均价同比显著抬升,黑钨精矿价格同比上涨357.92%,Q2价格环比回落14.19%。公司毛利率整体提升6.71%,其他硬质合金/精矿及粉末制品/刀片及刀具产品/难熔金属毛利率分别+11.82/3.15/4.57/5.09pct,实现毛利17.23/15.90/10.33/4.34亿元,同比+599%/132%/86%/290%
PCB钻针行业的发展趋势如何?
PCB钻针行业需求旺盛,金洲公司2026H1营收/归母净利润同比+70.71%/165.03%,主要系6条微钻项目扩产,新增8亿支产能。株硬公司3000万支PCB钻针棒技改扩产项目预计今年下半年达产,提升自产供给能力。报告指出,PCB相关微型刀具需求持续增长,行业产能扩张明显,为相关企业带来发展机遇
研报重点分析了哪些方向?
研报重点分析了中钨高新在资源端和深加工端的同步增长,硬质合金产品结构优化及毛利率改善。报告详细解读了公司钨资源储备、产量规模、产品结构变化及盈利能力提升情况,同时关注PCB钻针等高增长产品的产能扩张及市场表现
当前PCB钻针市场的现状如何?
当前PCB钻针市场呈现供需两旺态势,随着电子制造业的持续发展,PCB钻针需求量不断攀升。金洲公司和株硬公司等领先企业通过扩产计划,积极提升产能以满足市场需求。钨原料价格波动对行业盈利能力产生一定影响,但整体市场仍保持较高增长动能
研报提示了哪些风险?
研报提示的主要风险包括价格波动风险,钨等原材料价格受供需关系及宏观经济影响较大,价格大幅波动可能影响企业盈利能力;项目进度不及预期风险,扩产和技改项目若未能按计划达产,可能影响产能释放和市场竞争力