猜你想问
这份研报的核心内容是什么?
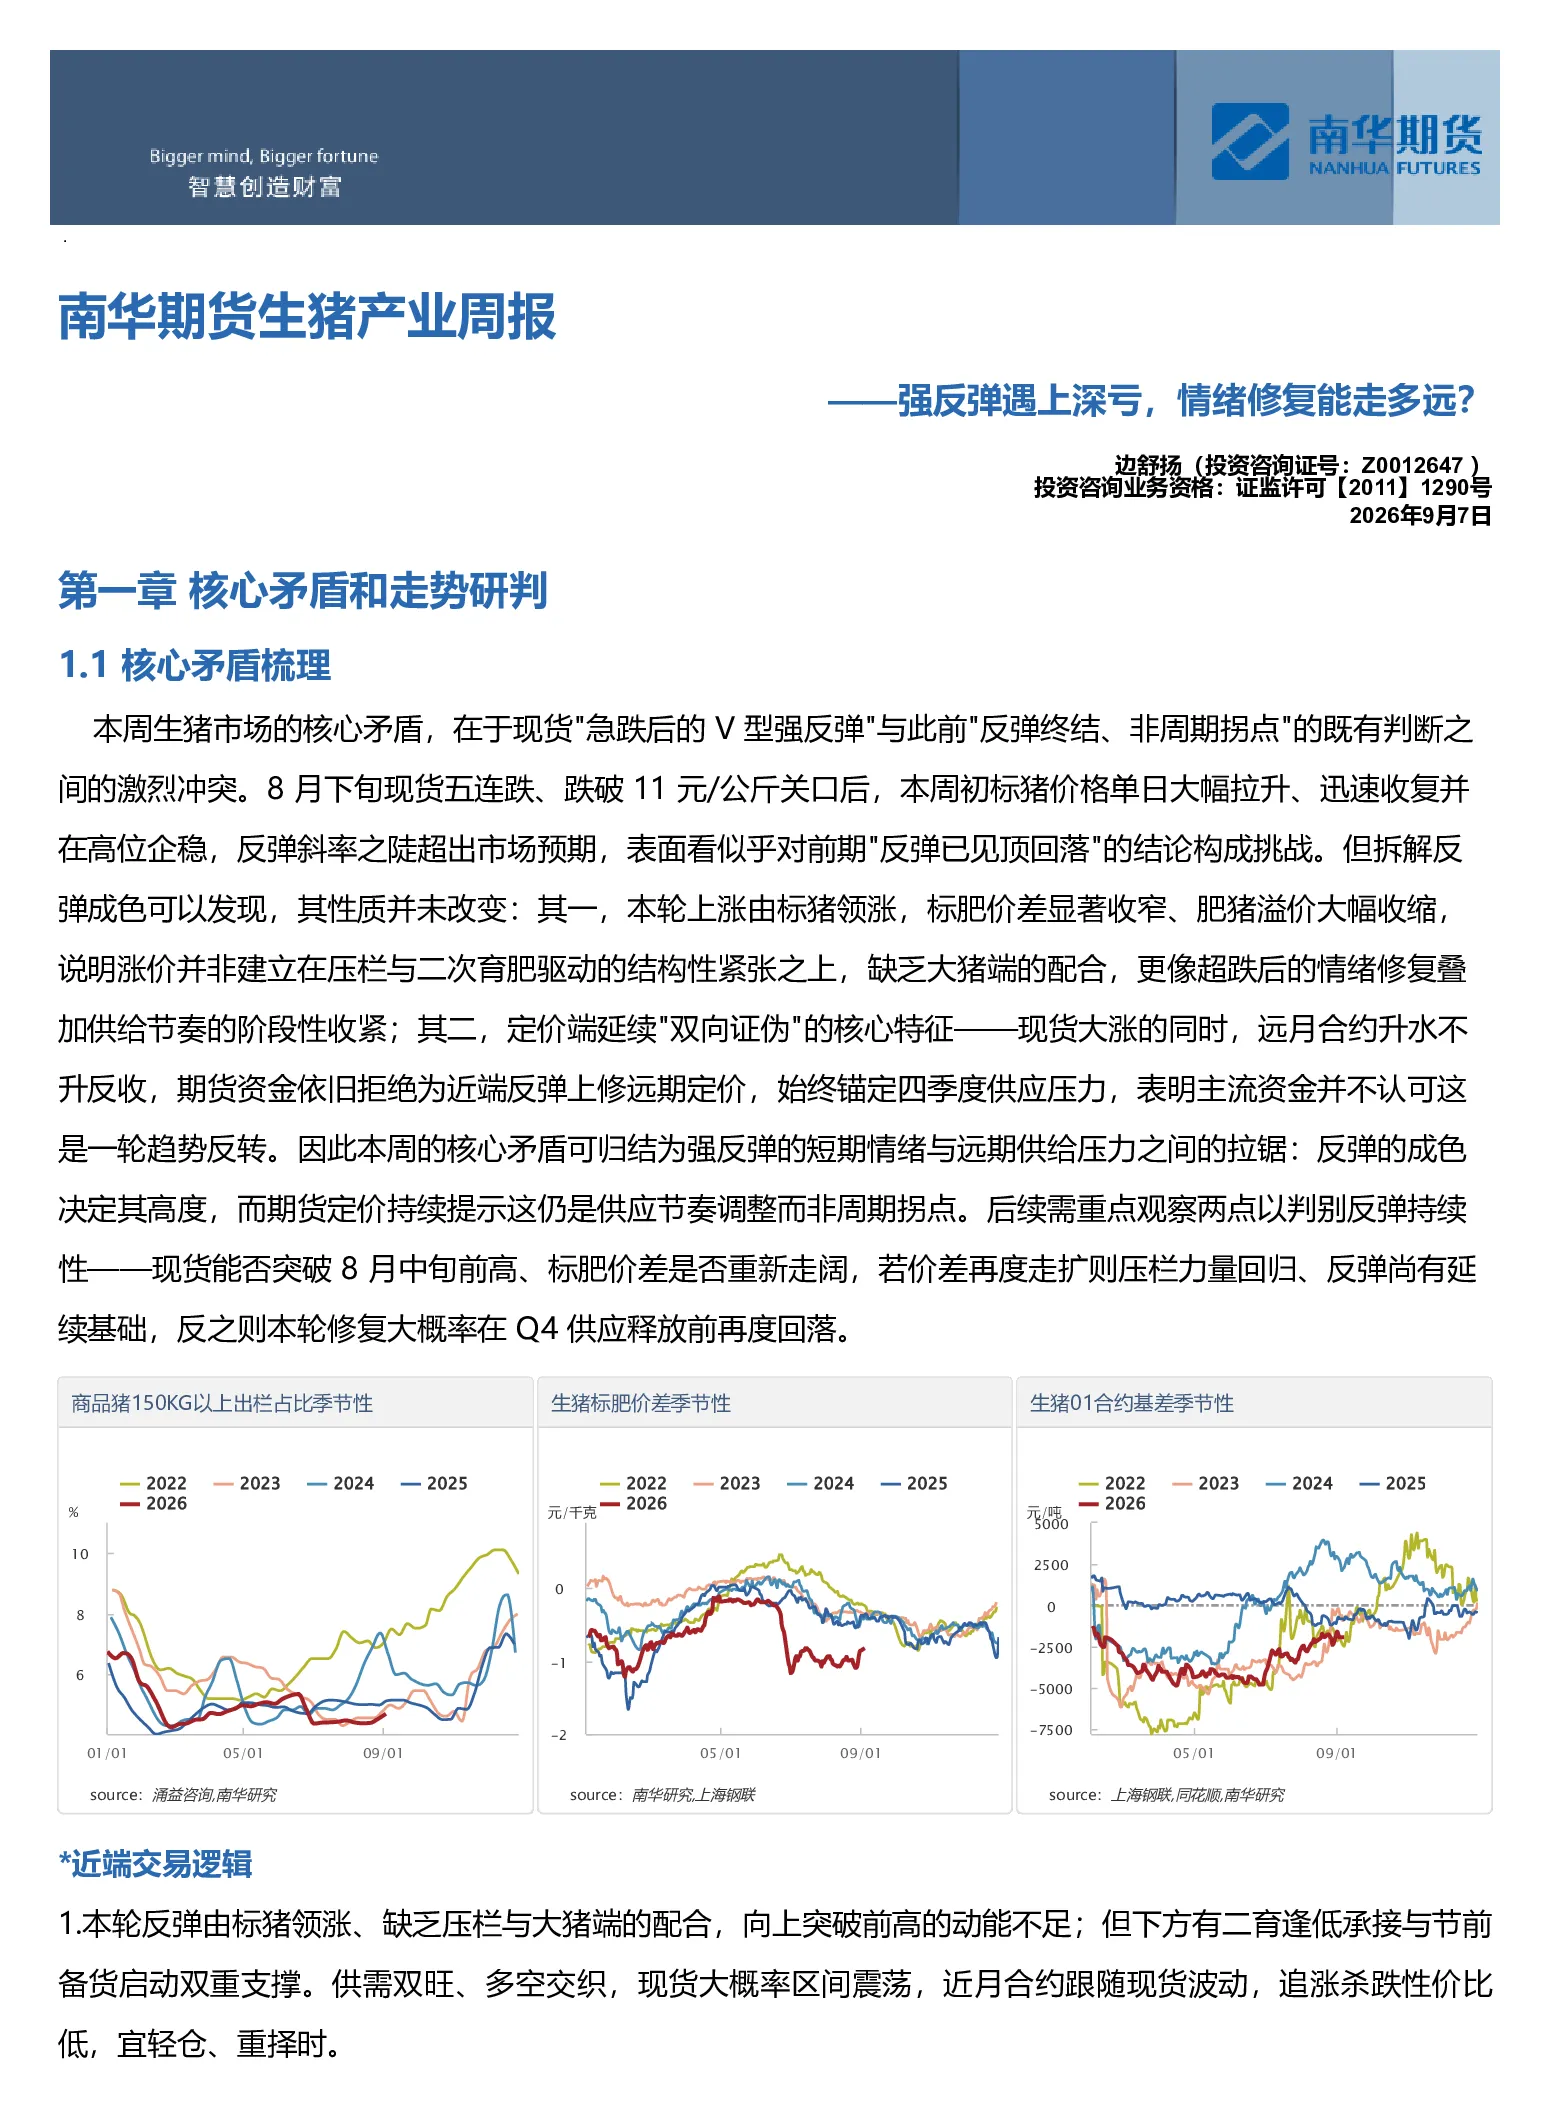
这份研报分析了生猪市场当前的核心矛盾,即现货急跌后的V型强反弹与反弹终结、非周期拐点的判断冲突。报告指出反弹性质更像超跌情绪修复叠加供给阶段性收紧,而非趋势反转,并提示期货持续提示仍是供应节奏调整而非周期拐点。报告还梳理了后续观察重点,包括现货能否突破8月中旬前高、标肥价差是否重新走阔等。
生猪行业未来的发展趋势如何?
报告认为生猪行业当前处于横盘震荡阶段,主力合约震荡区间10500-13000。Q4去化能否如期兑现是远端多空分歧点。报告指出9-11月压栏与二育猪源集中释放、集团放量将导致现货承压,近月受拖拽,远月升水被压制。Q4下跌是验证并布局远月的窗口,若现货二次探底而远端升水保持韧性,宜布局产能收缩逻辑。
研报重点分析了哪些方向?
研报重点分析了现货强反弹的性质与持续性,包括反弹性质、定价端特征、核心矛盾等。同时分析了近端和远端的交易逻辑,近端关注现货动能、支撑位和交易策略;远端关注Q4去化兑现度、交易策略和布局机会。此外,报告还分析了价格及价差的预测、市场信息、盘面解读、估值和利润分析、供需情况等。
当前生猪市场的现状如何判断?
报告判断当前生猪市场处于横盘震荡阶段,现货急跌后的V型强反弹缺乏大猪端配合,更像超跌情绪修复叠加供给阶段性收紧。现货动能不足,下方支撑来自二育逢低承接与节前备货启动。屠宰企业屠宰量维持高位但亏损,冷库库存略微去库。终端消费保持弱势但短期内出现反弹迹象。
研报提示了哪些风险点?
研报提示的主要风险点是能繁母猪产能去化进度不及预期。此外,报告还关注了9月集团场出栏计划增加、出栏均重抬升、政策产能压减时限临近等利空信息。以及中秋国庆备货预期升温但屠宰企业开工率回落、鲜品走货一般、冻品库存仍处高位等利多信息可能带来的变化。仔猪市场延续深度亏损,补栏信心降至冰点,构成2027年一季度出栏收缩的前瞻信号。
你可能感兴趣
南华期货生猪产业周报:标肥价差走弱推动生猪价格短期反弹
南华期货2026-07-06
聚烯烃月报:产业利润仍维持高位,聚烯烃反弹之路能走多远?
方正中期期货2020-04-13
股指周报:外部冲击缓解,指数修复能走多远?
国元期货2025-06-24
碳酸锂期货周报:综述;“情绪牛”能走多远?基本面压力下谨防冲高回落
安粮期货2025-06-30
分级基金周报:熊市反弹能走多远
齐鲁证券2015-09-21
南华期货生猪产业周报:生猪价格短期超跌阶段性修复,基本面仍未改善
南华期货2026-04-20
南华期货生猪产业周报:节前集中出栏,养殖情绪悲观
南华期货2025-09-29
南华期货PX-TA产业周报:随需求下滑与商品情绪走弱
南华期货2025-12-08
玉米:托市与强降雨共振,玉米反弹能走多远?
五矿期货2026-08-13
华龙内参第八十一期:市场反弹能走多远?
华龙证券2017-11-30