猜你想问
聚丙烯市场最新行情如何?
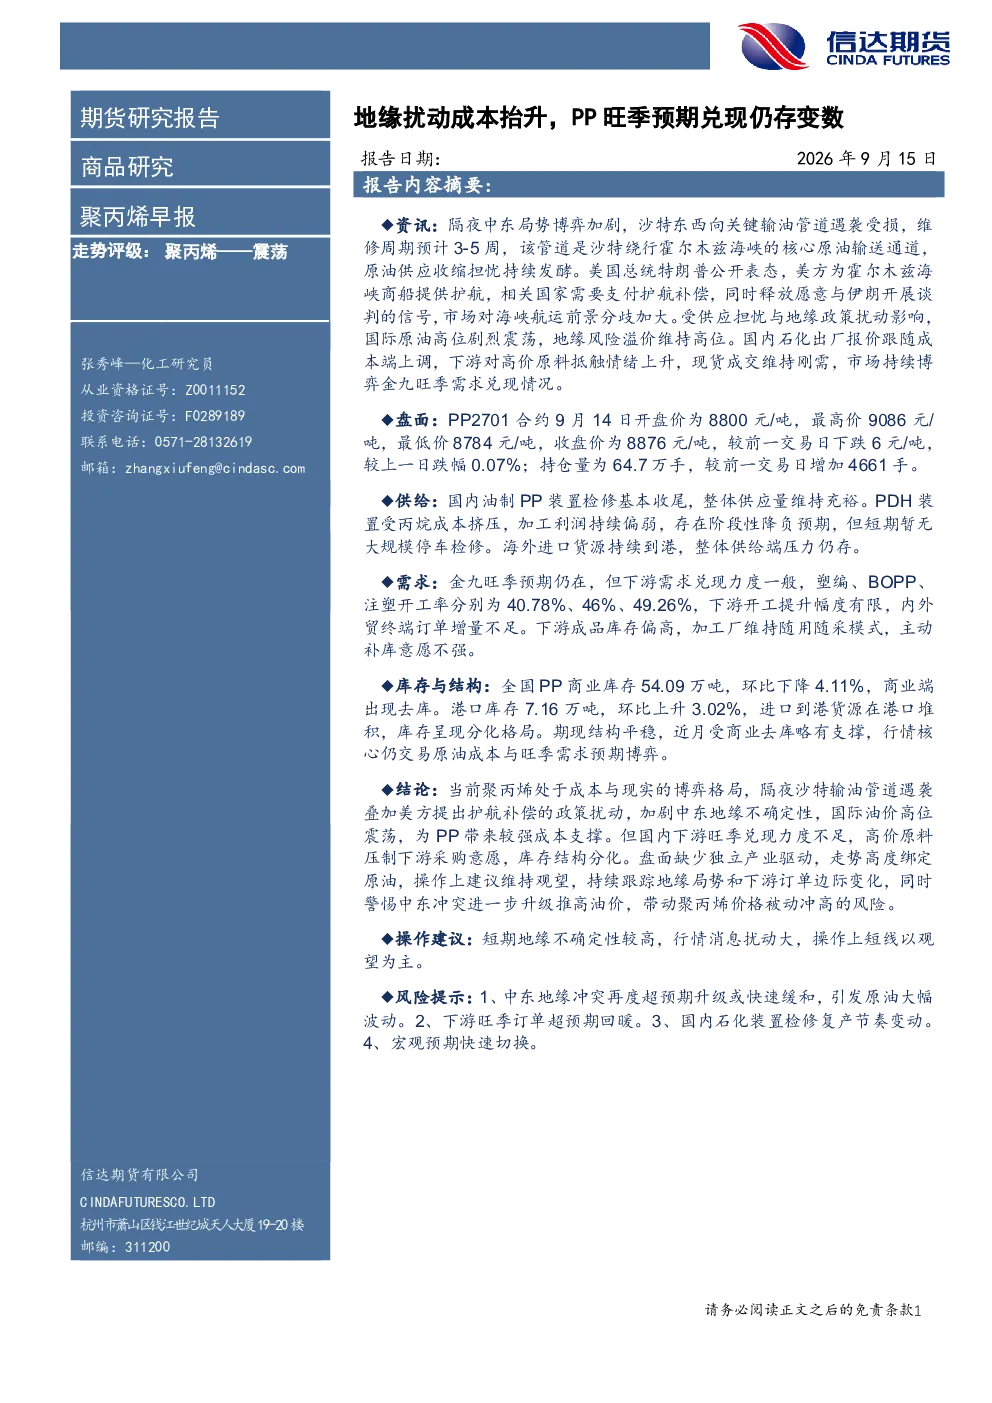
聚丙烯市场近期表现受地缘扰动和成本支撑影响。PP2701合约9月14日收盘价8876元/吨,下跌0.07%。供给端显示油制PP装置检修结束,供应充裕,PDH装置因丙烷成本挤压存在降负预期,但无大规模停车。需求端金九旺季预期仍在,但下游开工率提升有限,订单增量不足,库存结构分化,商业库存环比下降4.11%,港口库存上升3.02%。行情核心仍交易原油成本与旺季需求预期博弈。
聚丙烯行业未来发展趋势是什么?
聚丙烯行业未来发展趋势需关注供需平衡和成本驱动。供给端,PDH装置利润偏弱可能影响开工率,进口货源持续到港维持供给压力。需求端,金九旺季兑现力度存在变数,下游开工率提升幅度有限,主动补库意愿不强。国际油价高位震荡为聚丙烯提供成本支撑,但下游高价原料采购谨慎。行业走势高度绑定原油,需持续跟踪下游订单边际变化和地缘局势。
聚丙烯报告重点分析了哪些方面?
聚丙烯报告重点分析了盘面表现、供需两端动态、库存结构及期现互动。盘面方面,2701合约近期窄幅波动,持仓量增加。供给端,检修结束供应充裕,PDH装置降负预期短期无大规模停车。需求端,塑编、BOPP、注塑开工率提升有限,终端订单增量不足,库存分化。期现结构受商业去库略有支撑,核心博弈点在于原油成本与旺季需求预期。
当前聚丙烯市场处于什么状态?
当前聚丙烯市场处于成本与现实的博弈格局。国际油价高位震荡,中东地缘不确定性为聚丙烯带来成本支撑。国内下游旺季预期仍在,但需求兑现力度不足,高价原料压制采购意愿,库存结构分化。盘面缺少独立产业驱动,走势高度绑定原油。市场核心矛盾在于成本支撑与下游需求预期的博弈,需关注地缘局势和订单边际变化。
聚丙烯研报有哪些风险提示?
聚丙烯研报提示以下风险:中东地缘冲突升级或快速缓和可能引发原油大幅波动;下游旺季订单超预期回暖可能改变供需格局;国内石化装置检修复产节奏变动或影响短期供给;宏观预期快速切换可能影响市场情绪。需持续跟踪地缘局势、下游订单边际变化和宏观预期变化,警惕中东冲突升级推高油价的风险。