猜你想问
这份研报的核心内容是什么?
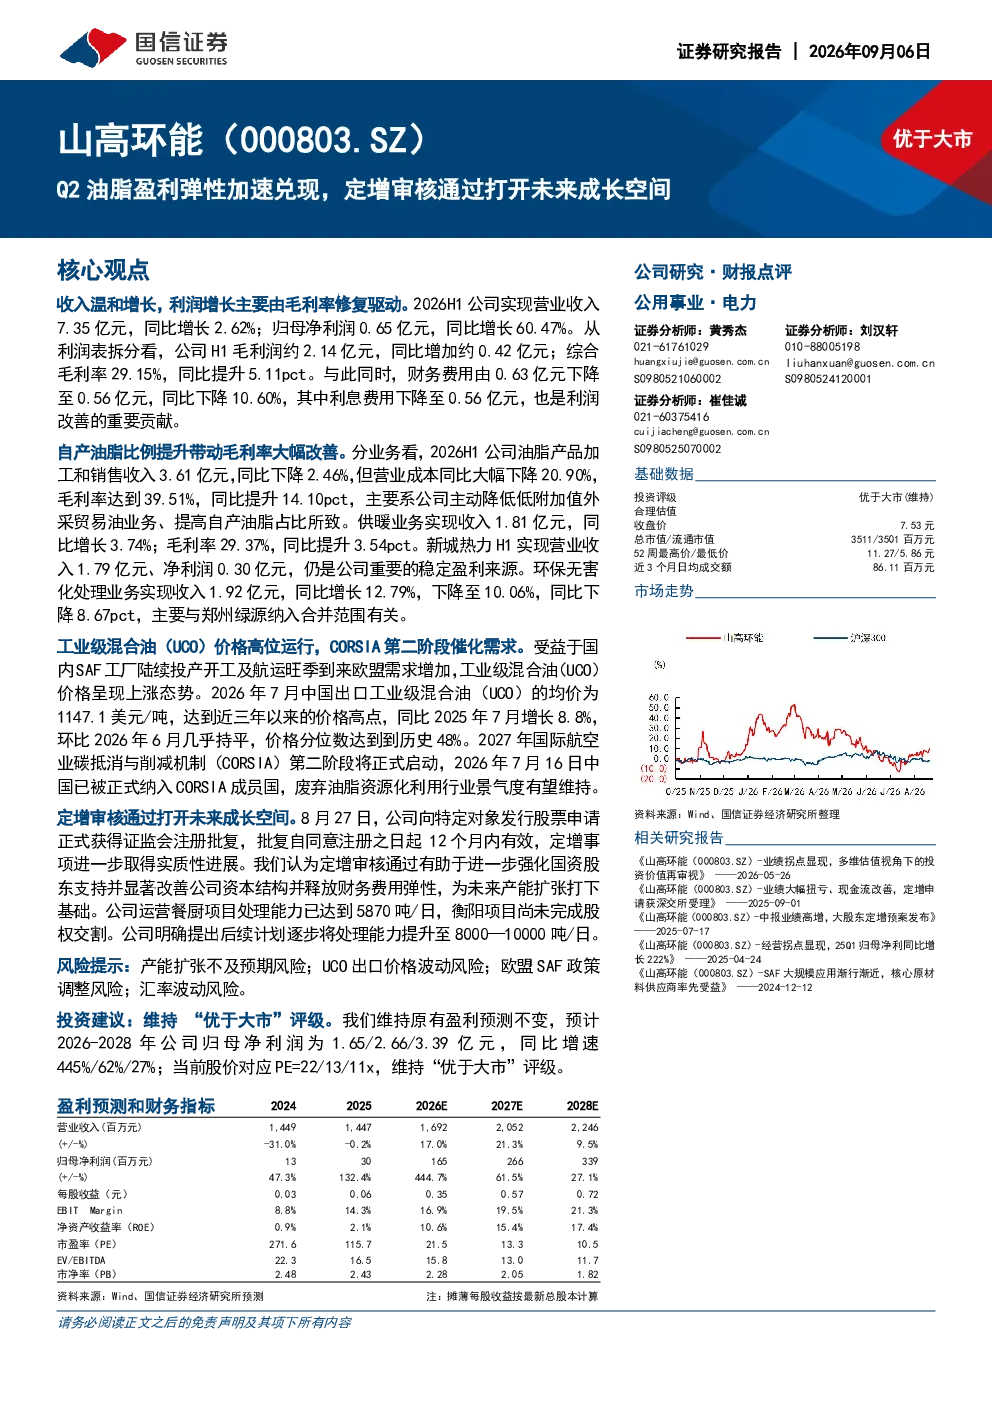
报告显示公司2026H1实现营业收入7.35亿元,同比增长2.62%;归母净利润0.65亿元,同比增长60.47%。利润增长主要由毛利率修复驱动,毛利润约2.14亿元,同比增加约0.42亿元;综合毛利率29.15%,同比提升5.11pct。财务费用同比下降10.60%,其中利息费用下降至0.56亿元。油脂产品收入同比下降2.46%,但营业成本大幅下降20.90%,毛利率达到39.51%,同比提升14.10pct。
油脂赛道行业发展趋势如何?
工业级混合油(UCO)价格在2026年7月达到近三年高点的1147.1美元/吨,同比2025年7月增长8.8%。这主要得益于国内SAF工厂陆续投产及航运旺季到来,欧盟需求增加。同时,2027年国际航空业碳抵消与削减机制(CORSIA)第二阶段将启动,中国已被纳入,这对生物航煤需求有积极意义。
报告重点分析了哪些业务方向?
报告重点分析了油脂产品、供暖业务、新城热力及环保无害化处理业务。油脂产品通过降低低附加值外采贸易油业务、提高自产油脂占比,毛利率大幅提升至39.51%。供暖业务收入同比增长3.74%,毛利率提升3.54pct。新城热力仍是稳定盈利来源,贡献1.79亿元营收和0.30亿元净利润。环保无害化处理业务收入增长12.79%,但毛利率下降至10.06%,主要因郑州绿源纳入合并范围。
当前市场对山高环能的判断是什么?
公司定增审核通过,有助于强化国资股东支持、改善资本结构、释放财务费用弹性,为未来产能扩张打下基础。公司运营餐厨项目处理能力已达5870吨/日,计划逐步提升至8000—10000吨/日。报告维持“优于大市”评级,预计2026-2028年归母净利润同比增速分别为445%、62%、27%,当前股价对应PE为22/13/11x。
研报提示了哪些风险?
主要风险包括产能扩张不及预期、UCO出口价格波动、欧盟SAF政策调整及汇率波动。产能扩张方面,衡阳项目股权交割尚未完成,处理能力提升计划存在不确定性。UCO价格受国际供需及地缘政治影响较大,波动风险需关注。欧盟SAF政策变化可能影响生物航煤需求。汇率波动对跨国业务盈利能力有直接冲击。