猜你想问
这份研报主要分析了哪些国家的利率政策?
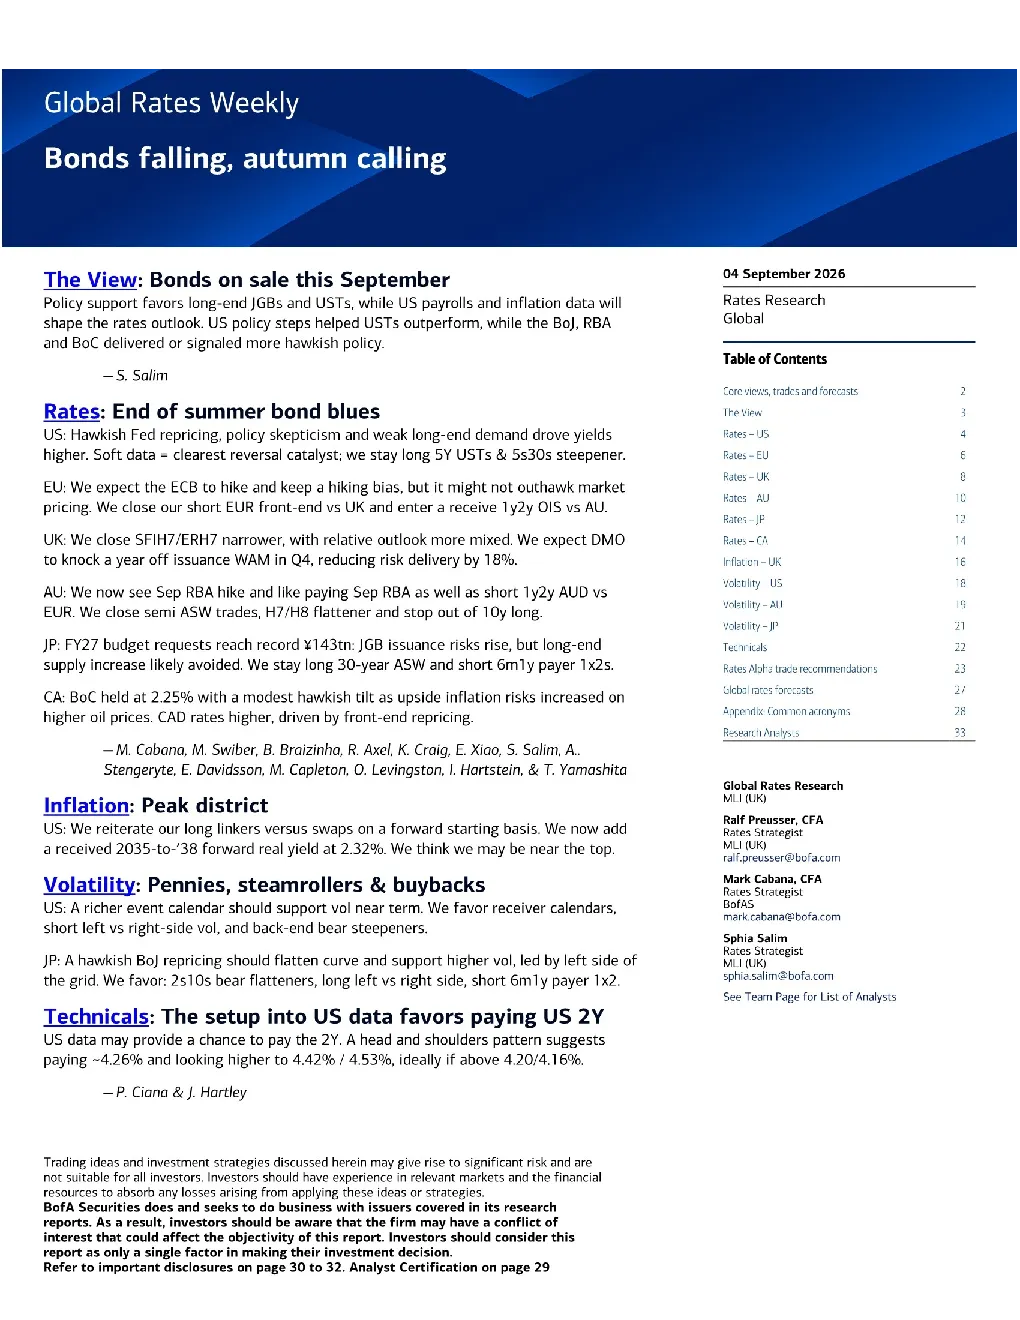
本研报重点分析了美国、欧洲、英国、澳大利亚、日本和加拿大的利率政策。美国方面,维持对5年期美债和收益率曲线趋陡的看涨观点,预计美联储将加息75基点。欧洲央行预计将加息但可能不如市场鹰派。英国央行预计加息,英镑收益率预计达5%。澳大利亚储备银行预计加息,欧元短期端被做空。日本国债发行风险上升,加拿大银行利率维持在2.25%。
全球利率走势将如何发展?
全球利率走势方面,预计美联储将在9月加息75基点,并在2026年12月和2027年2月可能再次加息。欧洲央行预计9月加息25基点,2026年上半年可能降息。美国2年期国债收益率预计将上涨突破颈线至4.42%-4.53%。市场对美联储鹰派言论存在怀疑,经济数据走弱或股市回调可能成为情绪转折点。
报告对哪些资产类别提出了交易策略?
报告建议做多5年期美债和5年期/30年期收益率曲线趋陡,做空欧元短期端,做多澳大利亚储备银行OIS,做空1年期2年期澳元兑欧元期权的多头头寸。技术分析显示美国2年期国债收益率形成头肩底形态,可能上涨至4.26%-4.53%。交易策略需结合市场情绪和利率走势综合判断。
当前市场情绪如何影响利率走势?
当前市场对美联储鹰派言论表示怀疑,认为政策行动难以扭转利率上升趋势。市场情绪受经济数据和股市表现影响较大,较弱数据或股市大幅回调可能成为情绪转折点。报告指出美联储的鹰派重新定价、政策怀疑和长期端需求疲软是推动利率下跌的主要因素。
研报提示了哪些潜在风险?
研报提示的主要风险包括市场对美联储政策行动的怀疑可能导致利率走势不及预期,经济数据走弱或股市大幅回调可能引发市场情绪逆转。长期端Duration方面需保持谨慎,日本国债发行风险上升也可能影响全球利率环境。需关注各国央行的政策动向和通胀变化。
你可能感兴趣
天然气日报:秋季来临降低需求预期,全球气价以跌为主
华泰期货2022-09-07
宏观债券月报:全球风险偏好近期回落,债市利率下行仍有阻力
财信证券2020-11-04
负利率时代来临:负利率债券的形成以及负利率政策对金融市场的影响
联合资信2019-12-10
国债期货周报:回购利率下跌 债券收益率回落
中大期货2018-01-27
债券周报:银行间回购利率回落
天相投顾2010-02-22
宏观债券周报:长端利率回落调整,债市仍将维持偏弱走势
财信证券2020-07-20
宏观债券周报:全球债市升温,长端利率下行空间仍存
财富证券2020-03-09
全球大类资产跟踪周报:货币紧缩风暴,欧美债券利率飙升
民生证券2022-09-25
债券及利率产品周报:全球氛围撑债市,国内分化现端倪
西南证券2010-05-24
全球风险监控周报第32期:美债长端利率回落,黄金价格波动率上升
国泰君安证券2023-10-17