猜你想问
这份报告的核心内容是什么?
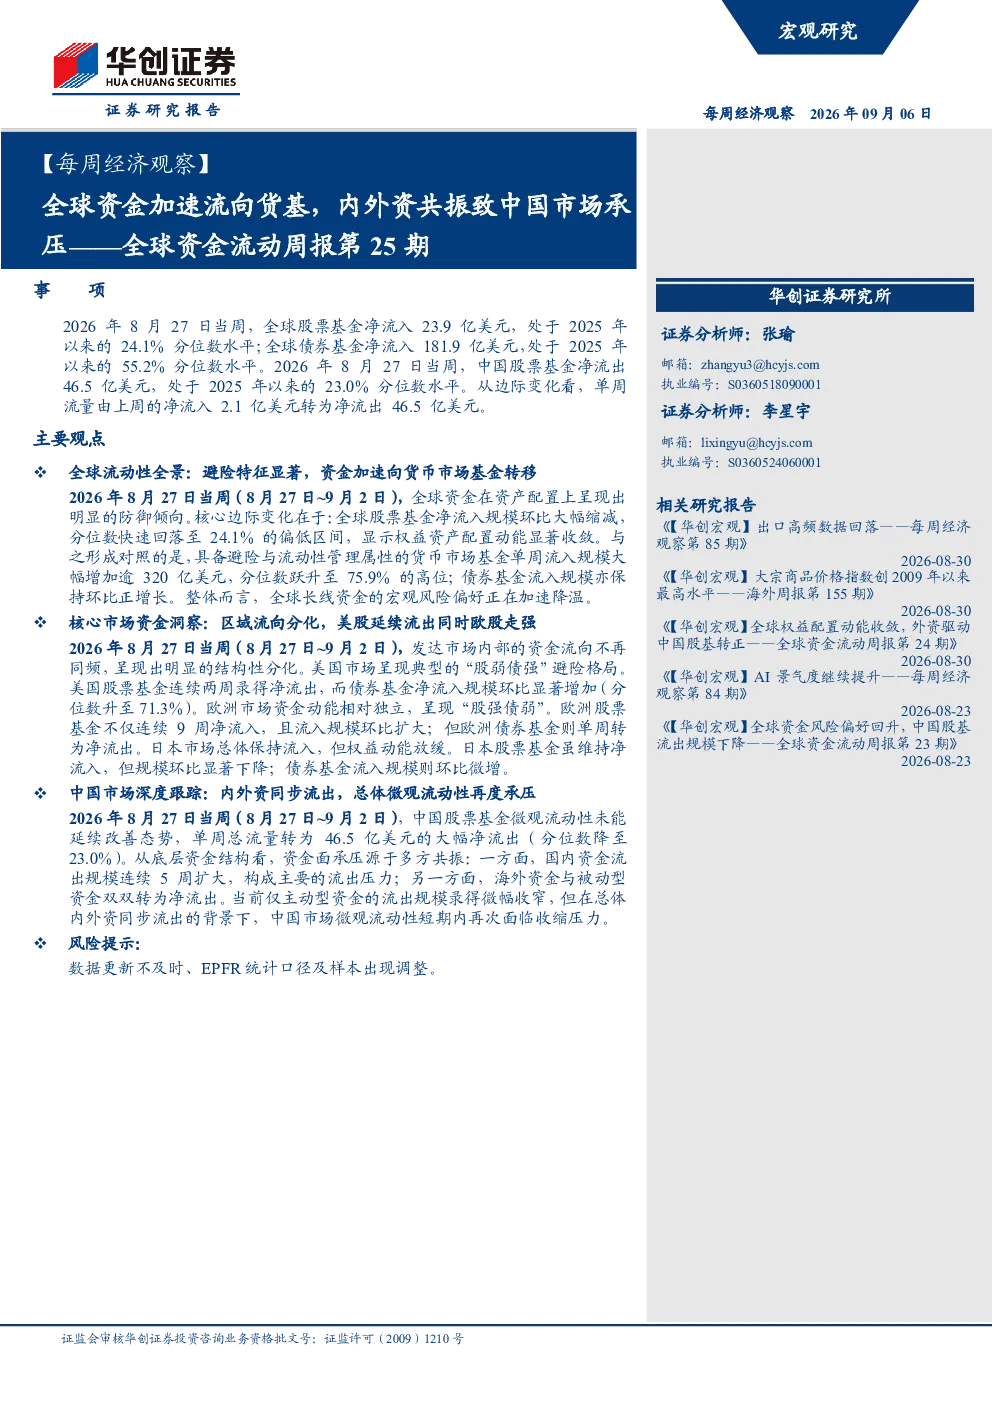
本报告显示2026年8月27日当周全球资金配置呈现防御特征,股票基金净流入大幅缩减至23.9亿美元,债券基金净流入181.9亿美元,货币市场基金净流入426.0亿美元。权益资产配置动能收敛,长线资金宏观风险偏好加速降温。美国呈现“股弱债强”避险格局,欧洲“股强债弱”,日本权益动能放缓。中国股票基金净流出46.5亿美元,内外资同步流出,总体微观流动性再度承压。
全球资金流向呈现哪些趋势?
报告显示全球资金流向呈现防御性配置趋势,权益资产配置动能收敛,长线资金宏观风险偏好加速降温。股票基金净流入大幅缩减,债券基金和货币市场基金净流入显著,尤其货币市场基金净流入创75.9%的高位分位数。美国、欧洲、日本等核心市场均呈现不同程度的避险特征,其中美国“股弱债强”,欧洲“股强债弱”,日本权益动能放缓。这一趋势反映市场对宏观风险的关注度提升,资金更倾向于低风险资产配置。
报告重点分析了哪些方向?
报告重点分析了全球资金流向的宏观趋势和核心市场表现。具体包括:全球资金配置的防御特征,股票、债券、货币市场基金的净流入变化及分位数分析;美国、欧洲、日本等核心市场的资金流向特征,如美国“股弱债强”、欧洲“股强债弱”、日本权益动能放缓;中国市场深度跟踪,显示中国股票基金净流出46.5亿美元,内外资同步流出,主动型资金净流出0.3亿美元,被动型资金净流出46.2亿美元,国内资金净流出39.6亿美元,海外资金净流出6.9亿美元。
当前市场现状如何判断?
当前市场现状呈现防御性特征,资金流向明显偏向低风险资产。股票基金净流入大幅缩减,显示权益资产配置动能收敛,长线资金宏观风险偏好加速降温。核心市场如美国、欧洲、日本均呈现不同程度的避险格局,其中美国“股弱债强”,欧洲“股强债弱”,日本权益动能放缓。中国市场尤为突出,股票基金净流出46.5亿美元,内外资同步流出,总体微观流动性再度承压。这一现状反映市场对宏观风险的关注度提升,资金更倾向于配置债券和货币市场等低风险资产。
这份报告有哪些风险提示?
本报告的风险提示主要包括:数据更新不及时,EPFR统计口径及样本可能出现调整。由于资金流向数据依赖于统计机构的记录和更新,存在数据时效性风险。此外,EPFR作为数据来源,其统计方法或样本范围若发生调整,可能影响数据的连续性和可比性。投资者在参考本报告时需注意这些潜在风险,结合其他信息综合判断。