猜你想问
这份研报的核心内容是什么?
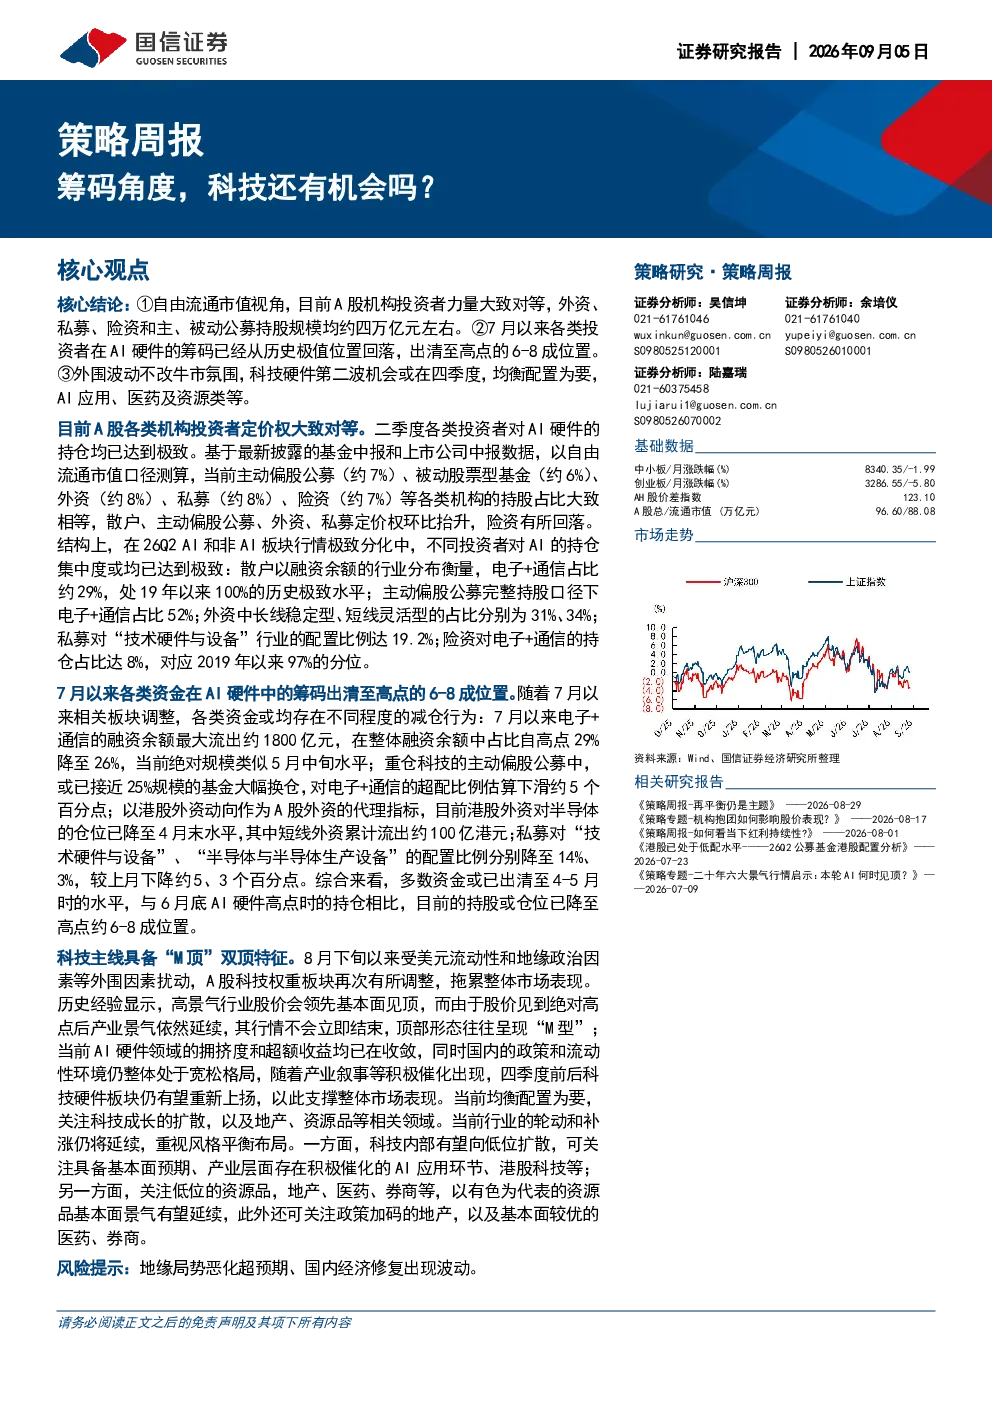
本报告从筹码角度分析A股科技板块,指出机构投资者在自由流通市值持股规模约四万亿元左右,力量对等。报告强调AI硬件持仓已从历史极值回落至6-8成位置,认为科技硬件存在第二波机会,建议均衡配置,关注AI应用、医药及资源类等板块。
科技板块未来发展趋势如何?
报告认为科技主线呈现“M顶”特征,高景气行业股价领先基本面见顶,当前拥挤度和超额收益收敛。国内政策流动性环境宽松,预计四季度科技硬件板块有望重新上扬。同时,科技内部将向低位扩散,资源品基本面景气有望延续,地产、医药、券商等板块具有配置价值。
研报重点分析了哪些方向?
报告重点分析了机构投资者在科技板块的筹码分布,特别是AI硬件的持仓变化。同时,关注散户、主动偏股公募、外资、私募等不同类型投资者的定价权变化。此外,报告还分析了电子、通信等行业的资金流向,以及科技板块内部和资源品板块的配置建议。
当前市场对科技板块的判断是什么?
报告指出,尽管外围市场波动,但国内牛市氛围不改。科技板块经过前期调整,筹码集中度下降,拥挤度收敛,具备反弹潜力。当前市场环境下,科技板块的估值和基本面匹配度较高,但需关注行业轮动和风格平衡,避免过度集中配置单一赛道。
研报提示了哪些风险?
报告提示,科技板块虽然存在反弹机会,但需警惕行业轮动风险。高景气行业股价领先基本面见顶的“M顶”特征可能持续,投资者需关注科技内部向低位扩散的节奏。此外,政策流动性环境的变化可能影响板块表现,需动态调整配置策略。资源品板块虽然基本面景气,但也需关注宏观经济波动带来的不确定性。
你可能感兴趣
筹码角度,科技还有机会吗?
国信证券2026-09-05
债券策略周报:8月债市还有机会吗
民生证券2025-07-28
策略专题报告:小市值公司还有机会吗?
西南证券2017-12-12
跨期价差策略还有机会吗
国信证券2019-05-13
主题策略:“新基建”主题进入调整,还有机会吗?
华鑫证券2019-01-18
信用周报:万科活跃度上升,地产债还有机会吗?
中邮证券2024-04-21
固定收益衍生品策略周报:利率还有下行空间吗
国信证券2019-06-10
债券策略周报20260419:债券利率还有空间吗
国联民生证券2026-04-19
8月经济数据点评:基本面改善,利率还有机会吗?
中泰证券2023-09-15