猜你想问
这份研报主要分析了哪些内容?
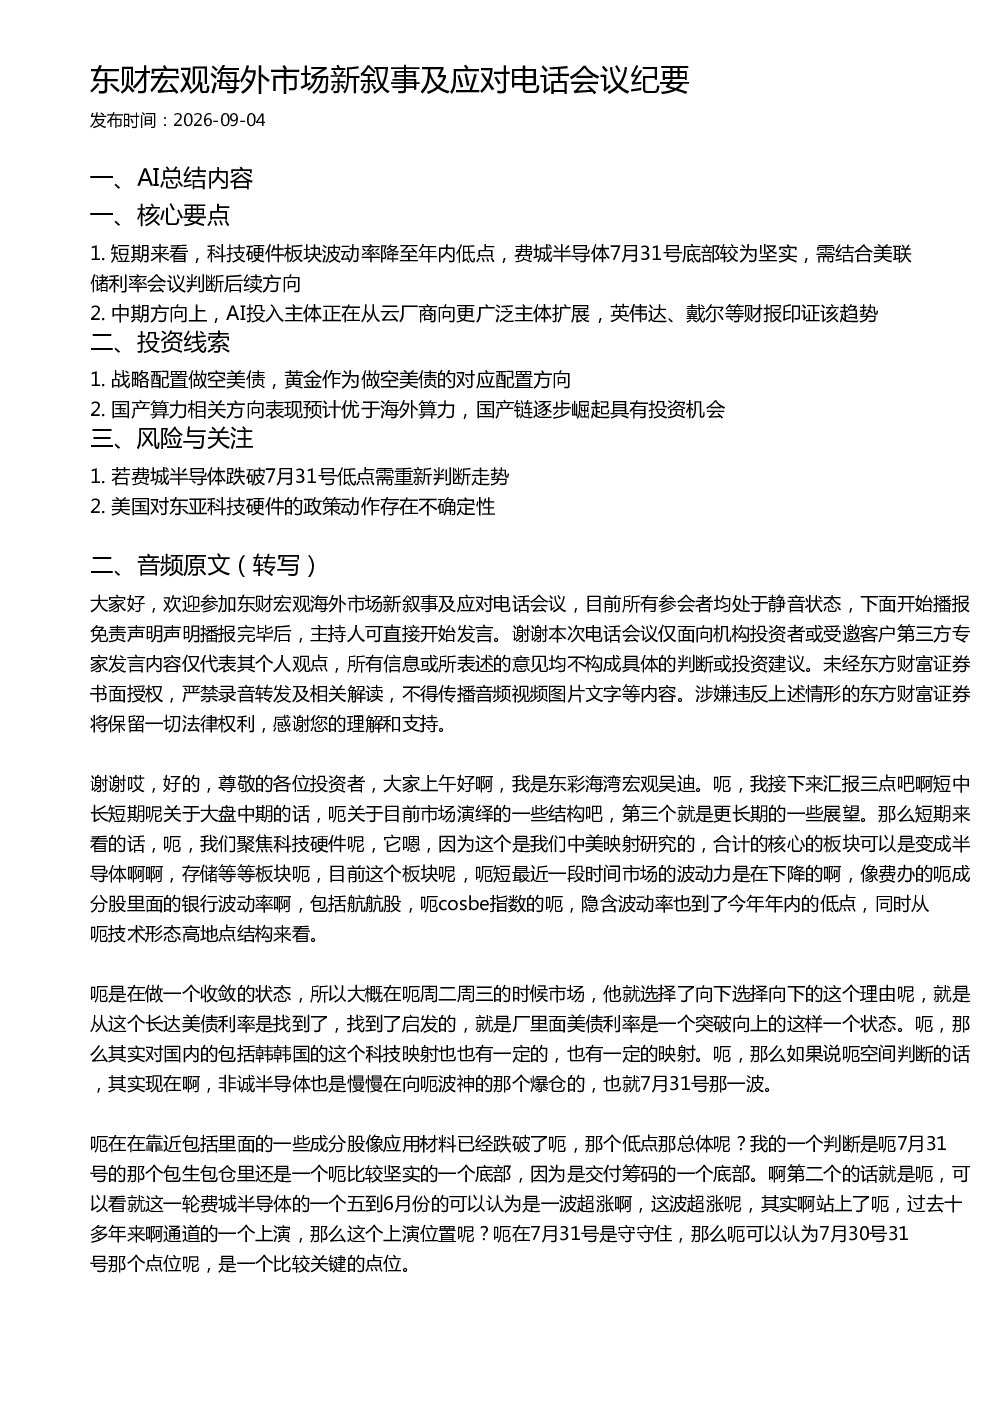
这份研报主要分析了海外市场的新叙事及应对策略。报告从短期观点看,科技硬件板块波动率近期降至年内低点,费城半导体指数在7月31日形成坚实底部,但需结合美联储利率会议判断后续方向。若费城半导体指数跌破7月31日低点,需重新评估市场走势。从中期方向看,AI投入主体正从云厂商向更广泛主体扩展,英伟达、戴尔等公司财报印证该趋势。博通受英伟达财报影响股价大跌,反映AI进入地产化时代,成熟方案提供商如英伟达、戴尔等更具优势。从长期展望看,AI发展对财政的影响是关键问题,目前价值链主要流向亚洲科技硬件,美国财政面临压力。美国AI实验室为应对中国竞争,将继续加大算力投入,AI发展大概率走向重资产化。美国可能对东亚科技硬件采取政策动作,国产算力链逐步崛起,预计优于海外算力。从投资建议看,战略配置做空美债,黄金可作为做空美债的对应配置方向。国产算力相关方向表现预计优于海外算力,国产链逐步崛起具有投资机会。从风险关注看,若费城半导体指数跌破7月31日低点,需重新判断走势。美国对东亚科技硬件的政策动作存在不确定性。
AI行业的发展趋势如何?
AI行业的发展趋势显示,投入主体正从云厂商向更广泛主体扩展,英伟达、戴尔等公司财报印证了这一趋势。AI进入地产化时代,成熟方案提供商如英伟达、戴尔等更具优势。AI发展对财政的影响是关键问题,目前价值链主要流向亚洲科技硬件,美国财政面临压力。美国AI实验室为应对中国竞争,将继续加大算力投入,AI发展大概率走向重资产化。美国可能对东亚科技硬件采取政策动作,国产算力链逐步崛起,预计优于海外算力。这些趋势表明,AI行业正朝着更加多元化、重资产化的方向发展,同时亚洲科技硬件正逐渐成为价值链的核心。
报告重点分析了哪些方向?
报告重点分析了科技硬件板块的波动率变化、费城半导体指数的走势、AI投入主体的扩展趋势、AI对财政的影响、美国AI实验室的算力投入以及美国对东亚科技硬件的政策动作。报告指出,科技硬件板块波动率近期降至年内低点,费城半导体指数在7月31日形成坚实底部,但需结合美联储利率会议判断后续方向。AI投入主体正从云厂商向更广泛主体扩展,英伟达、戴尔等公司财报印证了该趋势。AI发展对财政的影响是关键问题,目前价值链主要流向亚洲科技硬件,美国财政面临压力。美国AI实验室为应对中国竞争,将继续加大算力投入,AI发展大概率走向重资产化。美国可能对东亚科技硬件采取政策动作,国产算力链逐步崛起,预计优于海外算力。这些分析方向为理解当前科技硬件行业的发展提供了全面的视角。
当前市场现状如何判断?
当前市场现状显示,科技硬件板块波动率近期降至年内低点,费城半导体指数在7月31日形成坚实底部,但需结合美联储利率会议判断后续方向。若费城半导体指数跌破7月31日低点,需重新评估市场走势。AI投入主体正从云厂商向更广泛主体扩展,英伟达、戴尔等公司财报印证了该趋势。AI进入地产化时代,成熟方案提供商如英伟达、戴尔等更具优势。AI发展对财政的影响是关键问题,目前价值链主要流向亚洲科技硬件,美国财政面临压力。美国AI实验室为应对中国竞争,将继续加大算力投入,AI发展大概率走向重资产化。美国可能对东亚科技硬件采取政策动作,国产算力链逐步崛起,预计优于海外算力。这些现状表明,市场正在经历一系列变化,AI行业正朝着更加多元化、重资产化的方向发展,同时亚洲科技硬件正逐渐成为价值链的核心。
研报中有哪些风险提示?
研报中提示的风险包括,若费城半导体指数跌破7月31日低点,需重新评估市场走势。美国对东亚科技硬件的政策动作存在不确定性。这些风险提示表明,市场走势存在不确定性,需要密切关注费城半导体指数的走势以及美国对东亚科技硬件的政策动作。此外,AI发展对财政的影响也是关键问题,目前价值链主要流向亚洲科技硬件,美国财政面临压力。这些风险提示为投资者提供了重要的参考信息,帮助投资者更好地理解当前市场的不确定性。