猜你想问
光伏装机规模首次超过煤电意味着什么?
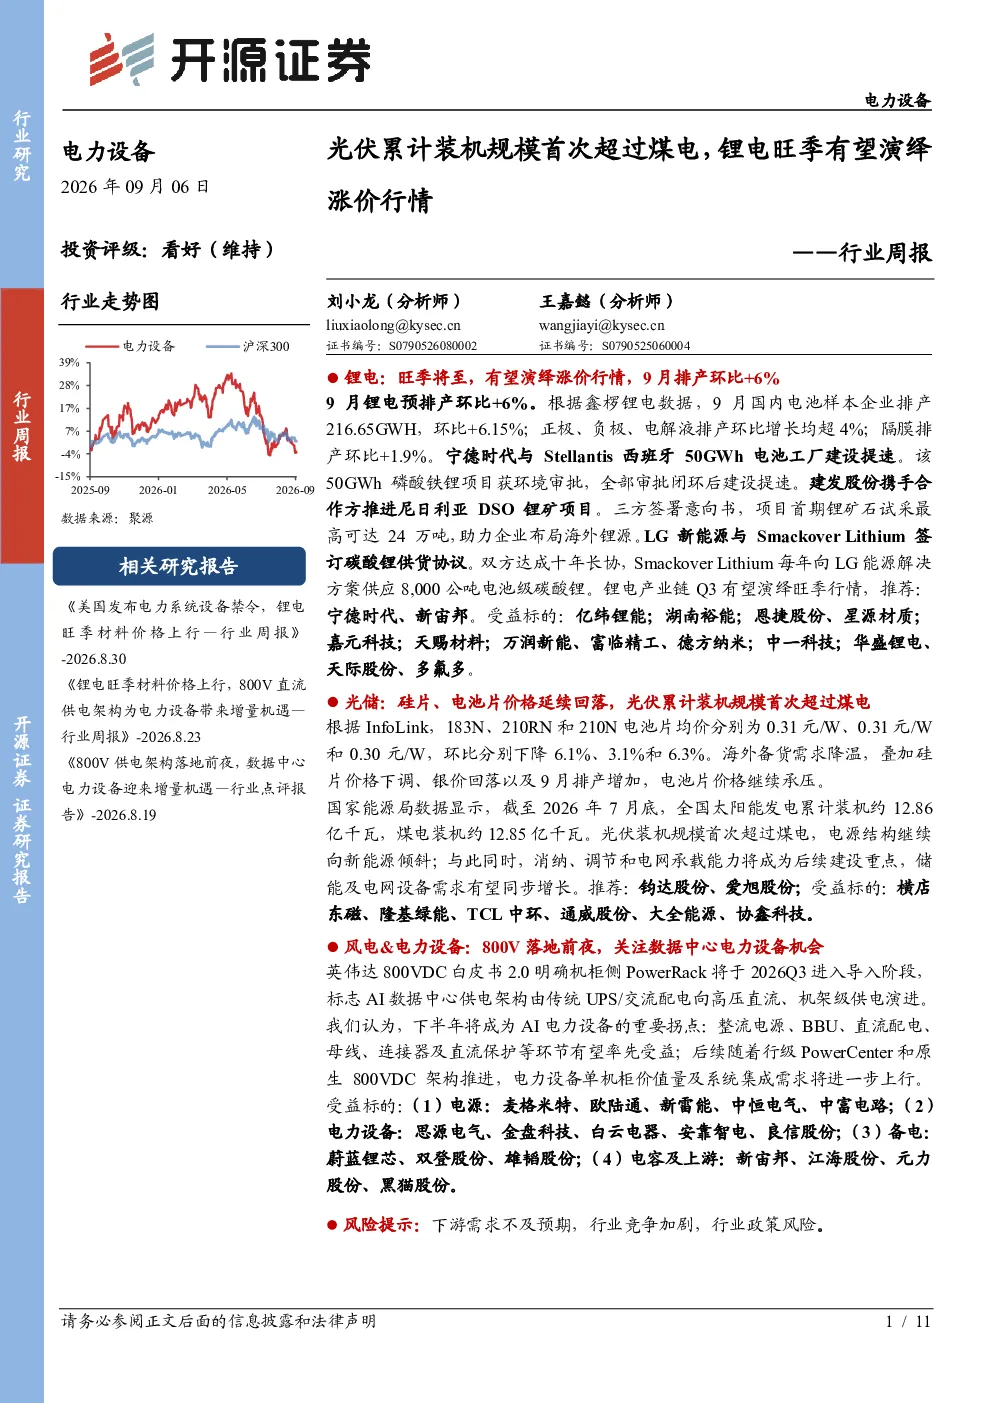
光伏累计装机规模首次超过煤电标志着我国能源结构向新能源的加速倾斜。这一趋势表明,可再生能源在电力供应中的占比正在持续提升,不仅有助于减少碳排放,也推动能源体系的多元化发展。光伏产业作为其中的重要组成部分,将受益于政策支持和市场需求的双重驱动。未来,随着技术的进步和成本的下降,光伏发电有望在更多地区实现平价上网,进一步扩大其应用范围。
锂电旺季将至,哪些材料价格有望上涨?
锂电旺季将至,锂电材料价格有望上涨,特别是碳酸锂和六氟磷酸锂等关键原材料。9月排产环比增长6%显示行业产能扩张,但下游需求持续旺盛,供需关系紧张将支撑价格上涨。尽管碳酸锂期货价格短期下跌9.01%,但长期来看,随着新能源汽车渗透率的提升和储能市场的拓展,锂电材料的需求将持续增长。此外,宁德时代与Stellantis的西班牙电池工厂建设、建发股份的尼日利亚DSO锂矿项目以及LG新能源与Smackover Lithium的供货协议等动态,也反映出锂电产业链的活跃发展。
报告重点分析了哪些行业发展趋势?
报告重点分析了光伏、锂电和风电电力设备三个行业的发展趋势。在光伏领域,硅片和电池片价格延续回落,组件价格总体稳定,但累计装机规模首次超过煤电,显示出行业的强劲增长势头。锂电方面,旺季将至,材料价格有望上涨,同时电池价格环比持平,期货价格波动反映市场供需变化。风电电力设备则关注800V直流供电架构的机遇,AI数据中心高压直流演进将为相关环节带来发展契机。这些趋势共同揭示了新能源产业的蓬勃发展和技术革新方向。
当前光伏和锂电市场的现状如何?
当前光伏市场呈现装机规模持续扩大的态势,首次超过煤电标志着新能源的崛起。硅片、电池片价格虽有所回落,但组件价格总体稳定,产业链竞争加剧。锂电市场则处于旺季前奏,材料价格预期上涨,碳酸锂期货价格下跌但六氟磷酸锂上涨,显示不同材料价格表现分化。行业动态包括宁德时代与Stellantis的电池工厂建设、建发股份的海外锂矿项目等,反映出产业链的全球化和产能扩张。整体来看,光伏和锂电市场保持活跃,技术进步和需求增长是主要驱动力。
研报提示了哪些投资风险?
研报提示了几个主要投资风险:首先,下游需求可能不及预期,新能源行业的快速发展依赖于宏观经济和政策的支持,若市场需求波动可能影响行业增长。其次,行业竞争加剧,随着技术进步和成本下降,光伏和锂电行业的竞争将更加激烈,可能导致利润率压缩。最后,行业政策风险也不容忽视,新能源行业的补贴政策、环保政策等变化可能对相关企业产生重大影响。投资者需密切关注政策动向和市场需求变化,以规避潜在风险。