猜你想问
这份报告主要分析了什么内容?
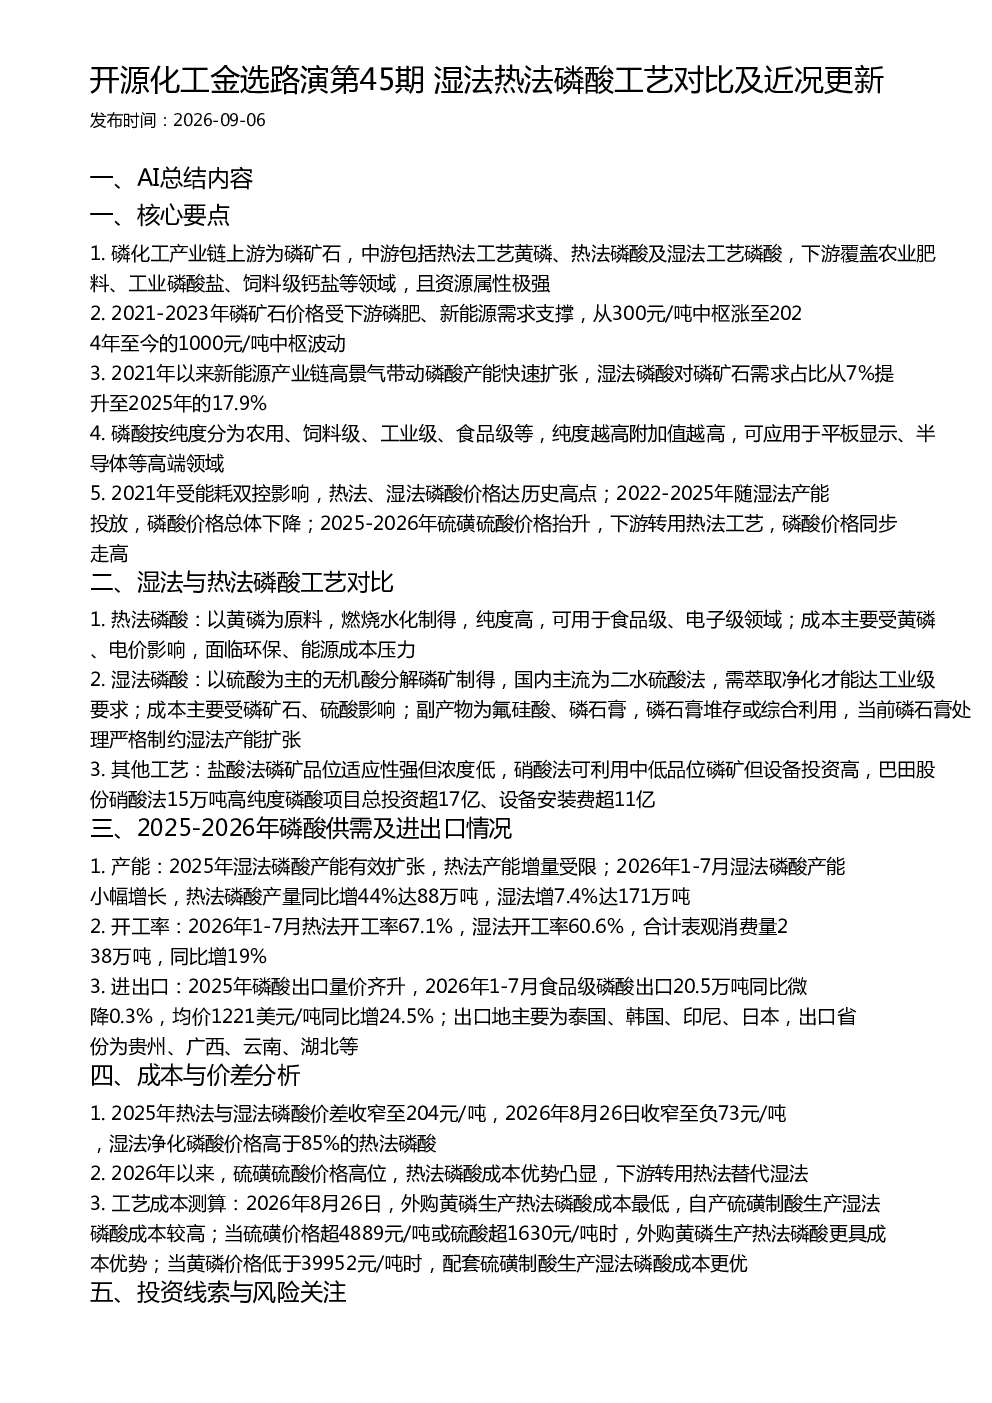
这份报告主要分析了磷化工产业链的结构、湿法与热法磷酸工艺的对比、2025-2026年磷酸的供需及进出口情况、成本与价差分析,以及投资线索与风险关注。报告指出磷化工产业链上游为磷矿石,中游包括热法工艺黄磷、热法磷酸及湿法工艺磷酸,下游覆盖农业肥料、工业磷酸盐、饲料级钙盐等领域。湿法磷酸对磷矿石需求占比持续提升,磷酸价格受供需关系和成本因素影响波动。报告还探讨了不同工艺的成本对比和投资机会。
磷酸行业未来发展趋势如何?
磷酸行业未来发展趋势显示,新能源产业链高景气带动磷酸产能快速扩张,湿法磷酸需求占比持续提升。磷酸价格受供需关系和成本因素影响波动,2022-2025年随湿法产能投放,磷酸价格总体下降;2025-2026年硫磺硫酸价格抬升,下游转用热法工艺,磷酸价格同步走高。磷石膏处理政策将影响湿法产能扩张,高端磷酸产品市场潜力巨大。
报告重点分析了哪些方面?
报告重点分析了湿法与热法磷酸工艺的对比,包括各自的原料、成本构成、环保压力及市场应用。此外,报告还详细分析了2025-2026年磷酸的供需情况、进出口数据、成本与价差变化,以及磷石膏处理对产能的影响。报告还探讨了不同工艺的成本对比和投资机会,如磷石膏制硫酸联产水泥技术、一体化磷化工企业等。
当前磷酸市场现状如何?
当前磷酸市场现状显示,2026年1-7月热法磷酸产量同比增44%达88万吨,湿法磷酸产量增7.4%达171万吨。热法开工率67.1%,湿法开工率60.6%,合计表观消费量238万吨,同比增19%。食品级磷酸出口量价齐升,出口地主要为泰国、韩国、印尼、日本。热法与湿法磷酸价差收窄,湿法净化磷酸价格高于85%的热法磷酸。
报告提示了哪些风险?
报告提示了硫磺硫酸价格波动、磷矿石资源管控政策、磷石膏处理政策、高端磷酸产品技术突破不及预期等风险。硫磺硫酸价格高位时,热法磷酸成本优势凸显,下游转用热法替代湿法。磷石膏处理政策严格制约湿法产能扩张,磷矿石资源管控政策影响上游供应。高端磷酸产品技术突破不及预期将影响市场竞争力。