猜你想问
科达制造2026年半年度业绩报告核心内容有哪些?
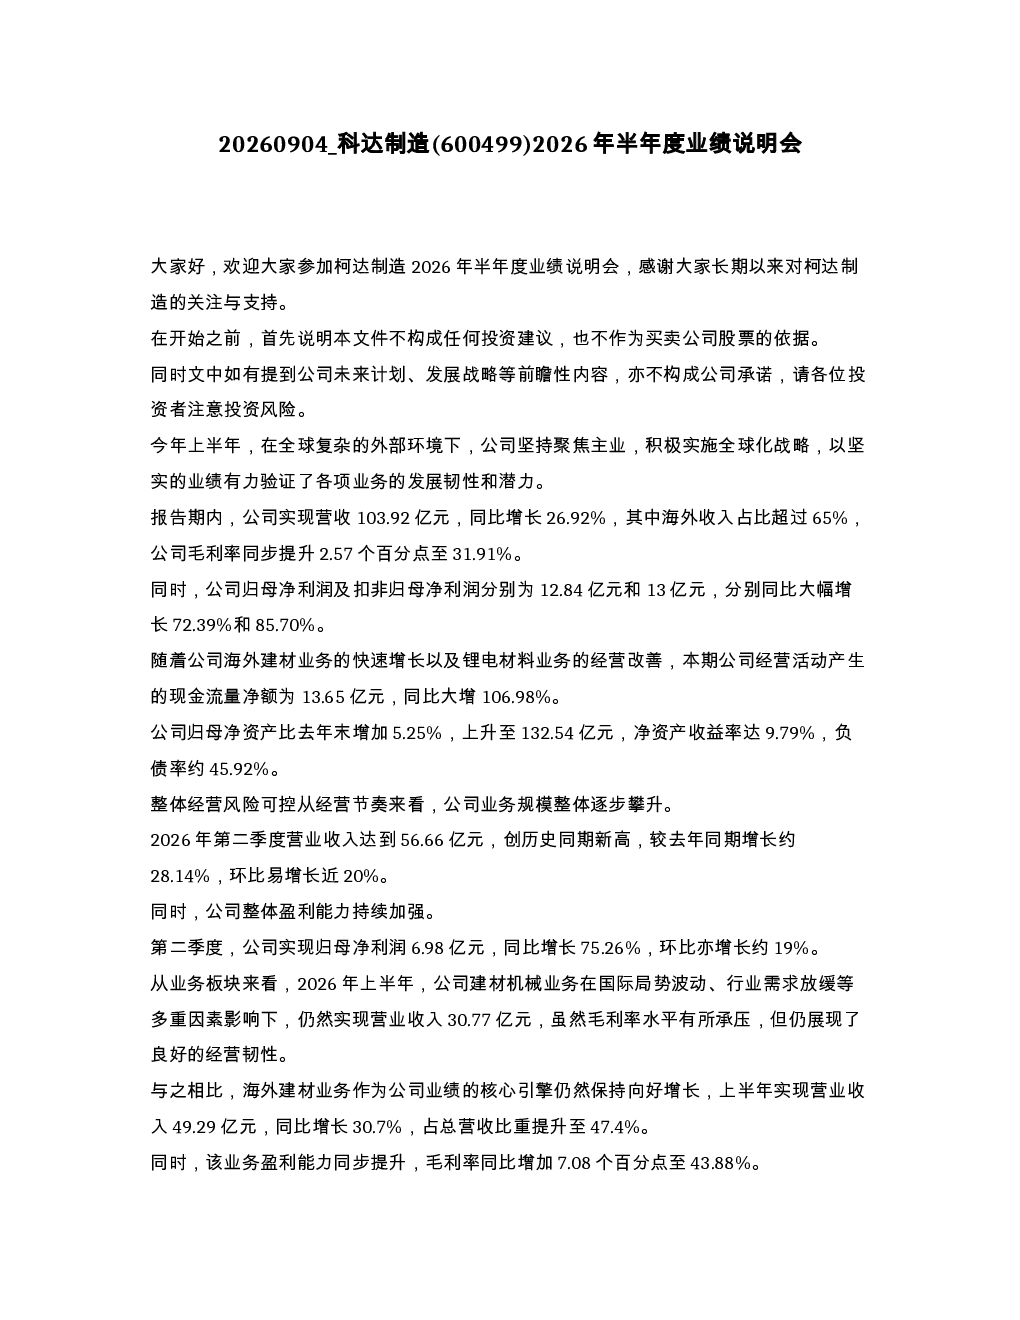
科达制造2026年上半年营收103.92亿元,同比增长26.92%,海外收入占比超65%,毛利率提升至31.91%。归母净利润及扣非归母净利润分别增长72.39%和85.70%,经营活动现金流量净额大增106.98%。海外建材业务营收49.29亿元,同比增长30.7%,毛利率43.88%。锂电材料业务营收13.76亿元,同比增长48.30%。公司整体经营风险可控,净资产收益率达9.79%,负债率约45.92。
建材机械行业发展趋势如何?
建材机械行业正经历全球化布局加速期,海外市场占比持续提升。陶瓷机械业务保持稳定,海外订单同比增长超20%。中东、南北美等区域订单大幅增长。同时,行业向高附加值产品转型,配件耗材服务订单金额占比提升至28%,墨水业务增长30%。未来,行业将受益于全球基建投资和绿色建筑需求,技术创新和产能扩张是关键竞争点。
科达制造报告重点分析了哪些业务板块?
报告重点分析了建材机械、海外建材、锂电材料三大业务板块。建材机械业务营收30.77亿元,海外收入占比约60%。海外建材业务营收49.29亿元,同比增长30.7%,毛利率43.88%。锂电材料业务营收13.76亿元,同比增长48.30%,人造石墨产销量显著提升。此外,新能源装备业务营收7.76亿元,同比增长超9%,战略投资业务贡献归母净利润6.15亿元。
当前建材机械市场现状如何?
当前建材机械市场呈现海外市场高速增长态势,海外收入占比超65%,综合毛利率提升至31.91%。非洲、南美等新兴市场产能布局加速,产品销往全球六十余个国家和地区。国内市场竞争激烈,但公司凭借全球化战略和多元化业务布局保持领先。行业整体受益于全球基建投资和绿色建筑需求,但需关注原材料价格波动和汇率风险。
科达制造研报有哪些风险提示?
科达制造面临的主要风险包括:海外市场政治经济不确定性,可能导致订单交付和回款风险;原材料价格波动,特别是锂电材料上游成本上升压力;汇率波动影响海外业务盈利能力;行业竞争加剧,尤其是来自新兴企业的挑战。此外,锂电材料业务尚处发展初期,产能扩张和市场需求存在不确定性。公司负债率约45.92%,需关注财务风险。