猜你想问
这份研报的核心内容是什么?
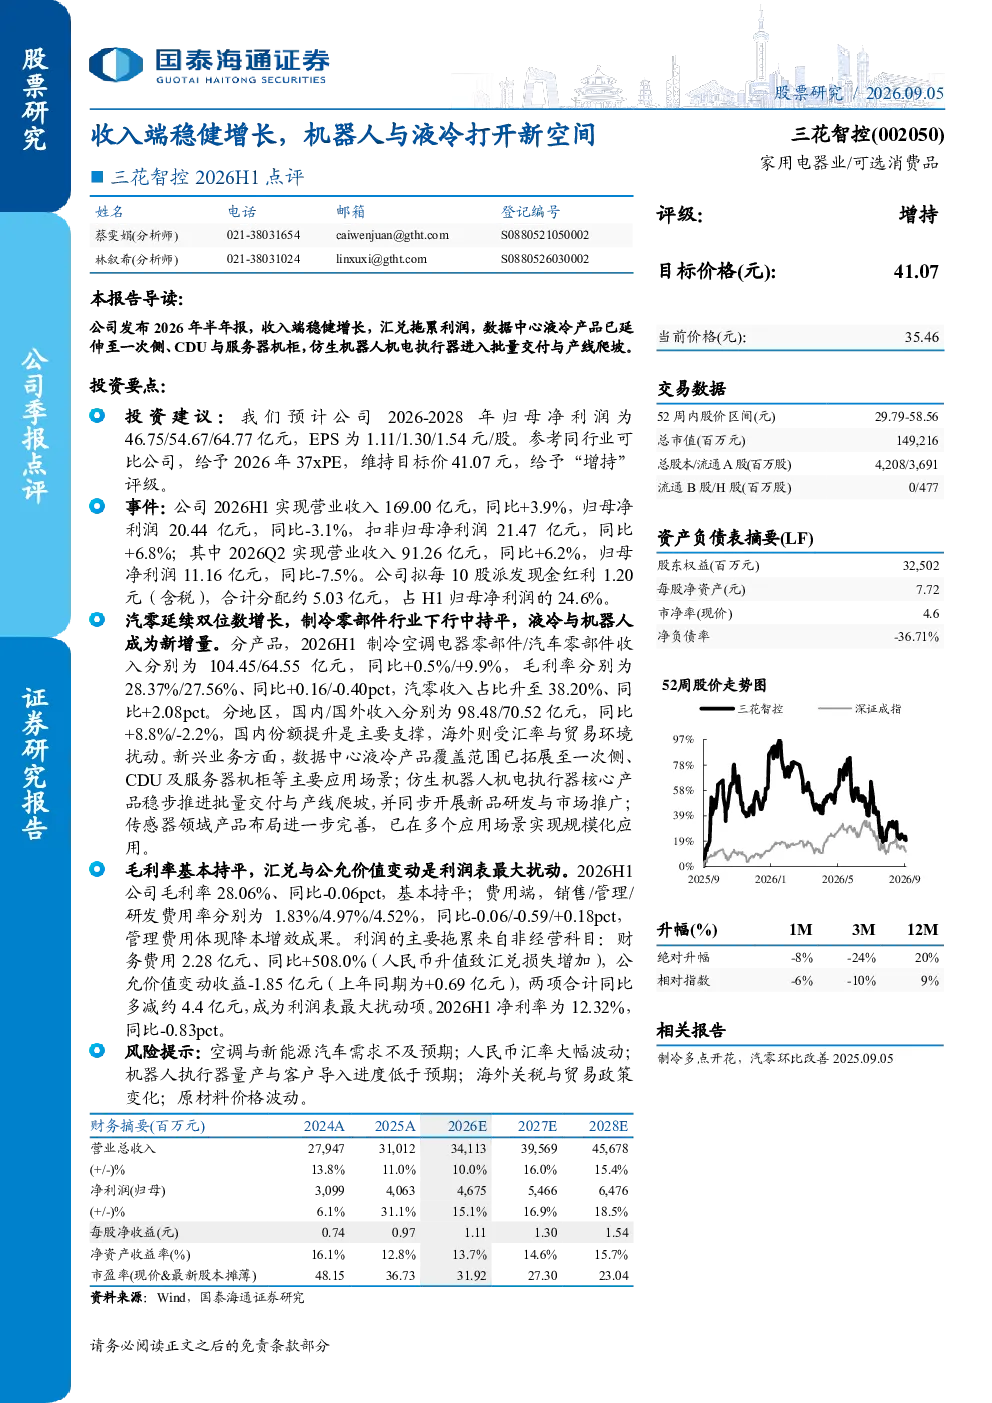
该研报显示三花智控2026年半年报收入端稳健增长,H1营收169.00亿元同比+3.9%,Q2营收91.26亿元同比+6.2%。归母净利润20.44亿元同比-3.1%但扣非+6.8%。业务结构中汽车零部件收入64.55亿元(+9.9%),制冷空调电器零部件收入104.45亿元(+0.5%)。国内收入98.48亿元(+8.8%),海外受汇率影响下降2.2%。新兴业务方面,数据中心液冷产品覆盖一次侧、CDU及服务器机柜;仿生机器人机电执行器进入批量交付与产线爬坡,同步研发新品;传感器领域布局完善,实现规模化应用。
液冷和机器人业务的发展趋势如何?
液冷业务方面,三花智控数据中心液冷产品已覆盖一次侧、CDU及服务器机柜,显示其在数据中心制冷领域的布局进展。机器人业务方面,仿生机器人机电执行器已进入批量交付与产线爬坡阶段,并同步研发新品,表明公司正积极拓展机器人执行器市场。这两项新兴业务有望成为公司未来重要的增长引擎,特别是在数据中心和机器人行业快速发展的大背景下,其市场潜力值得关注。
研报重点分析了哪些方向?
研报重点分析了三花智控的收入增长情况、业务结构变化、新兴业务进展以及利润端表现。具体包括营收增长数据、国内外收入占比、毛利率与费用率变化、汇兑对利润的影响等。同时,也关注了公司液冷产品、仿生机器人机电执行器、传感器领域的布局与进展,以及制冷业务和汽车零部件业务的增长情况。此外,还分析了管理费用降本成效和财务费用中汇兑损失的影响。
当前市场对三花智控的整体判断是什么?
当前市场对三花智控的整体判断显示公司收入端保持稳健增长,业务结构持续优化,新兴业务如液冷和机器人成为新的增长点。制冷业务保持稳定,汽车零部件业务增长强劲。但利润端受汇兑损失影响较大,导致净利润同比下滑。公司在国内市场表现良好,海外市场受汇率和贸易环境影响较大。整体来看,公司长期发展逻辑清晰,但短期利润表现受外部因素扰动,需关注其海外市场环境和新兴业务落地进度。
研报提示了哪些风险?
研报提示了三花智控面临的多重风险,包括空调与新能源汽车需求不及预期、人民币汇率大幅波动、机器人执行器量产与客户导入进度低于预期、海外关税与贸易政策变化,以及原材料价格波动等。这些风险可能对公司业绩产生不利影响。特别是汇兑损失对公司利润端的拖累较为明显,需关注汇率波动对公司财务状况的影响。此外,新兴业务的量产和客户导入进度也需持续关注,以评估其能否如期贡献增量收入。