猜你想问
华电科工2026年半年度业绩交流纪要核心内容有哪些?
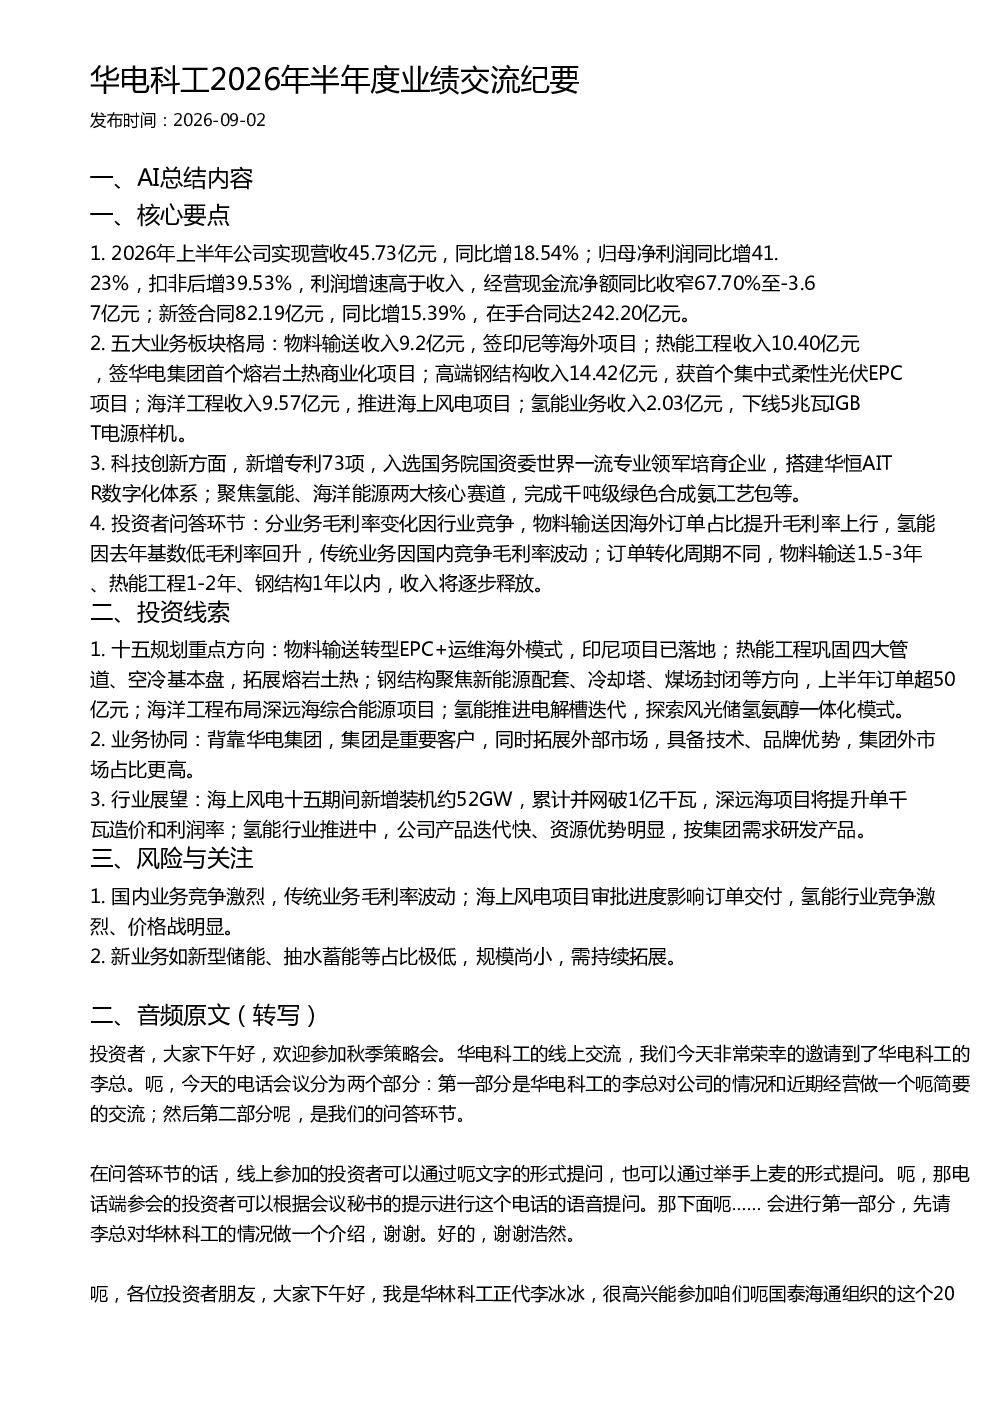
2026年上半年公司实现营收45.73亿元,同比增长18.54%;归母净利润同比增长41.23%,扣非后增39.53%。五大业务板块格局稳固,物料输送签印尼等海外项目,热能工程签华电集团首个熔岩土热商业化项目,高端钢结构获首个集中式柔性光伏EPC项目,海洋工程推进海上风电项目,氢能下线5兆瓦IGBT电源样机。新增专利73项,入选国务院国资委世界一流专业领军培育企业。
氢能、海洋能源赛道行业发展趋势如何?
氢能行业推进中,公司产品迭代快、资源优势明显,按集团需求研发产品。海上风电十五期间新增装机约52GW,累计并网破1亿千瓦,深远海项目将提升单千瓦造价和利润率。公司聚焦氢能、海洋能源两大核心赛道,完成千吨级绿色合成氨工艺包等科技创新。
华电科工2026年半年度业绩交流纪要重点分析方向是什么?
物料输送转型EPC+运维海外模式,热能工程巩固四大管道、空冷基本盘,拓展熔岩土热;钢结构聚焦新能源配套、冷却塔、煤场封闭等方向,海洋工程布局深远海综合能源项目;氢能推进电解槽迭代,探索风光储氢氨醇一体化模式。背靠华电集团,集团是重要客户,同时拓展外部市场,具备技术、品牌优势。
华电科工2026年半年度业绩交流纪要反映的市场现状如何?
物料输送收入同比下降,其他板块业务营业收入同比提升。订单转化周期不同,物料输送1.5-3年、热能工程1-2年、钢结构1年以内,收入将逐步释放。国内业务竞争激烈,传统业务毛利率波动;海上风电项目审批进度影响订单交付,氢能行业竞争激烈、价格战明显。
华电科工2026年半年度业绩交流纪要有哪些风险提示?
国内业务竞争激烈,传统业务毛利率波动;海上风电项目审批进度影响订单交付,氢能行业竞争激烈、价格战明显。新业务如新型储能、抽水蓄能等占比极低,规模尚小,需持续拓展。经营现金流净额同比收窄67.70%至-3.67亿元,需关注资金链压力。
你可能感兴趣
华电科工(601226.SH)2026年半年度报告业绩点评:氢能签单出海双突破,海洋工程稳增长
国金证券2026-08-26
华电科工:2026年半年度报告
财报2026-08-26
国泰海通建筑 2026年北京策略会华电科工策略会线上交流
未知机构2026-09-01
电科蓝天688818 2026年半年度业绩说明会
未知机构2026-09-10
华泰证券 埃科光电2026年半年度业绩交流
未知机构2026-08-19
603161 科华控股 科华控股股份有限公司2026年9月15日投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-09-15
科华控股2026年半年度业绩说明会
未知机构2026-09-15
国泰海通2026北京策略会中粮科工线上交流纪要
未知机构2026-09-02
华电科工:2025年半年度报告
财报2025-08-23
华电科工机构调研纪要
发现报告2024-10-29