猜你想问
永新光学26H1业绩表现如何?
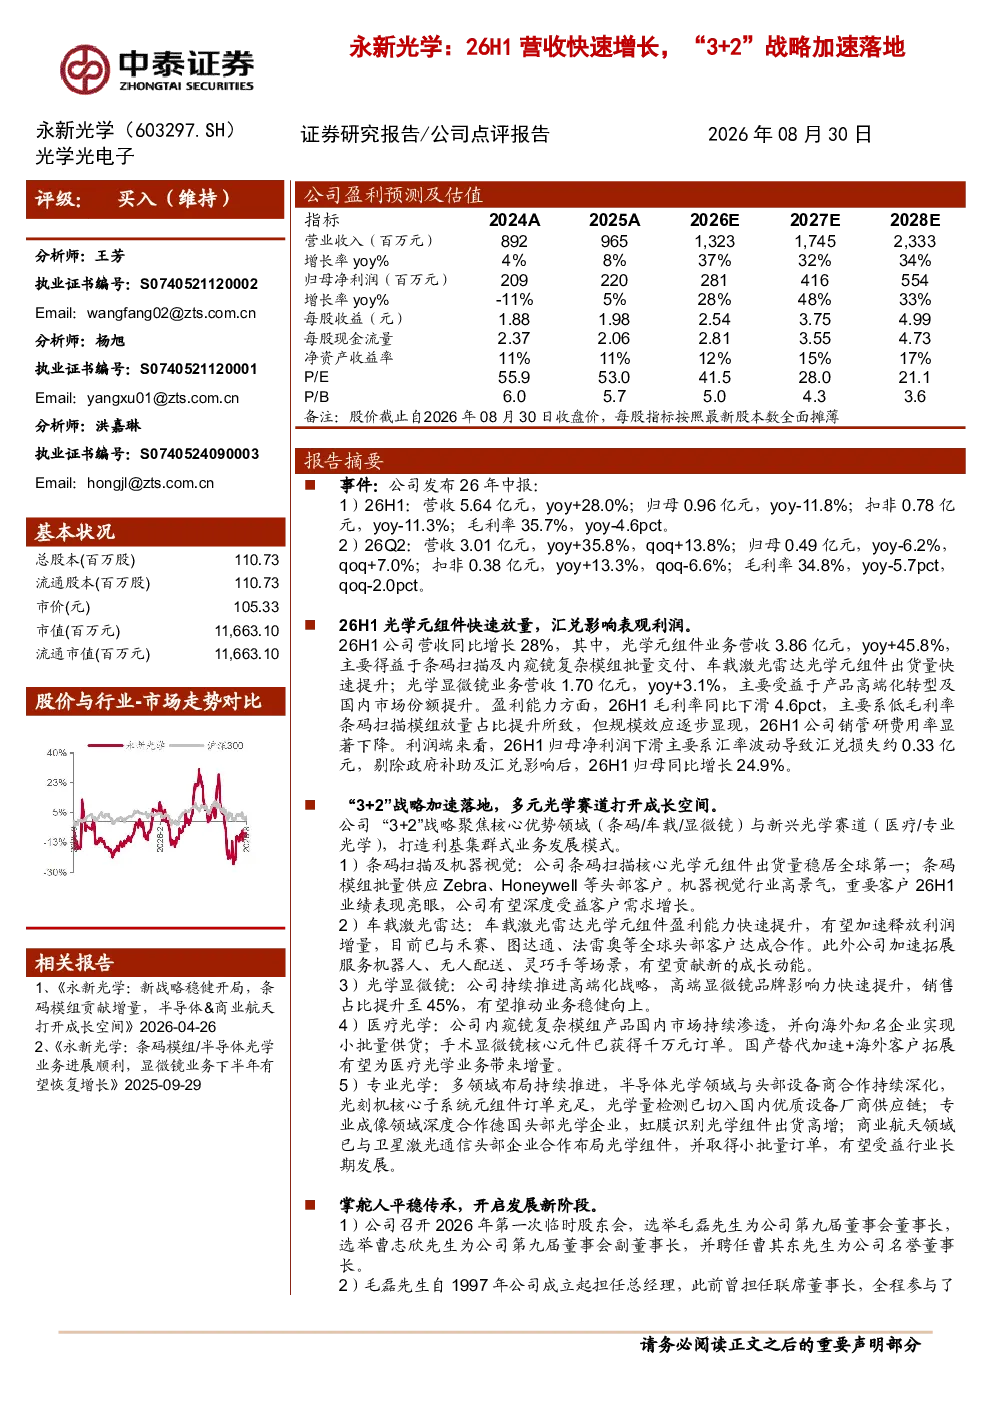
永新光学2026年半年报显示,公司营收5.64亿元,同比增长28.0%;归母净利润0.96亿元,同比下降11.8%(扣非净利润0.78亿元,同比下降11.3%);毛利率35.7%,同比下降4.6个百分点。主要得益于光学元组件业务(同比增长45.8%)和光学显微镜业务(同比增长3.1%)的快速放量,但低毛利率条码扫描模组占比提升导致毛利率下滑。汇兑损失约0.33亿元,影响表观利润。
永新光学“3+2”战略具体指什么?
永新光学的“3+2”战略聚焦于条码/车载/显微镜(核心优势领域)与医疗/专业光学(新兴赛道),打造利基集群式业务发展模式。公司通过深化光学元组件业务,特别是车载激光雷达光学元组件的全球领先地位,推动光学显微镜产品高端化转型,拓展医疗光学和半导体光学等新兴领域,实现多元光学赛道的成长空间。
光学显微镜业务发展情况怎样?
光学显微镜业务方面,永新光学正推动产品高端化转型,国内市场份额得到提升,高端显微镜销售占比已达45%。公司通过技术创新和产品升级,满足高端市场需求,巩固在显微镜领域的竞争优势,并进一步拓展国内外市场。
当前光学元组件市场竞争格局如何?
在光学元组件领域,永新光学车载激光雷达光学元组件出货量稳居全球第一,并批量供应Zebra、Honeywell等头部客户,显示出强大的市场竞争力。公司通过持续的技术研发和客户拓展,巩固了在车载激光雷达光学元组件领域的领先地位,同时也积极拓展服务机器人、无人配送等新兴场景,进一步扩大市场份额。
永新光学面临哪些风险?
永新光学面临的主要风险包括:新产品落地不及预期,可能导致业绩增长不及预期;半导体光学领域的发展存在不确定性,可能影响相关业务的盈利能力;此外,研报使用信息数据更新不及时的风险也可能对投资决策产生影响。公司需要密切关注市场变化,加强风险管理,确保战略目标的顺利实现。
你可能感兴趣
申万通信电子 永新光学26H1速评 单Q2营收增速36 乐观展望全年业绩
未知机构2026-08-27
中报营收快速增长,赛道业务加速落地
信息技术财通证券2018-08-14
营收迈入百亿阵营,大物业战略加速落地
嘉和家业2022-03-16
广立微发布26H1业绩营收利润快速增长 经营现
未知机构2026-08-30
广发计算机 概伦电子发布26H1 业绩 营收稳步增长 EDA 工具 半导体IP双引擎加速成型
未知机构2026-08-27
26H1营收稳健增长,液冷业务加速放量
机械设备太平洋证券2026-09-12
26H1营收利润承压,加速新能源转型与爆破器材产线建设
中泰证券2026-08-29
营收保持快速增长,产品战略重回海外
中泰证券2022-04-29
2017年半年报点评:营收及毛利快速增长,“AI+行业”战略成果显现
信息技术东兴证券2017-08-10
2024年半年度业绩预告点评:品牌化出海战略卓有成效,营收和业绩实现快速增长
民生证券2024-07-20