猜你想问
裕太微2026年半年报核心内容是什么?
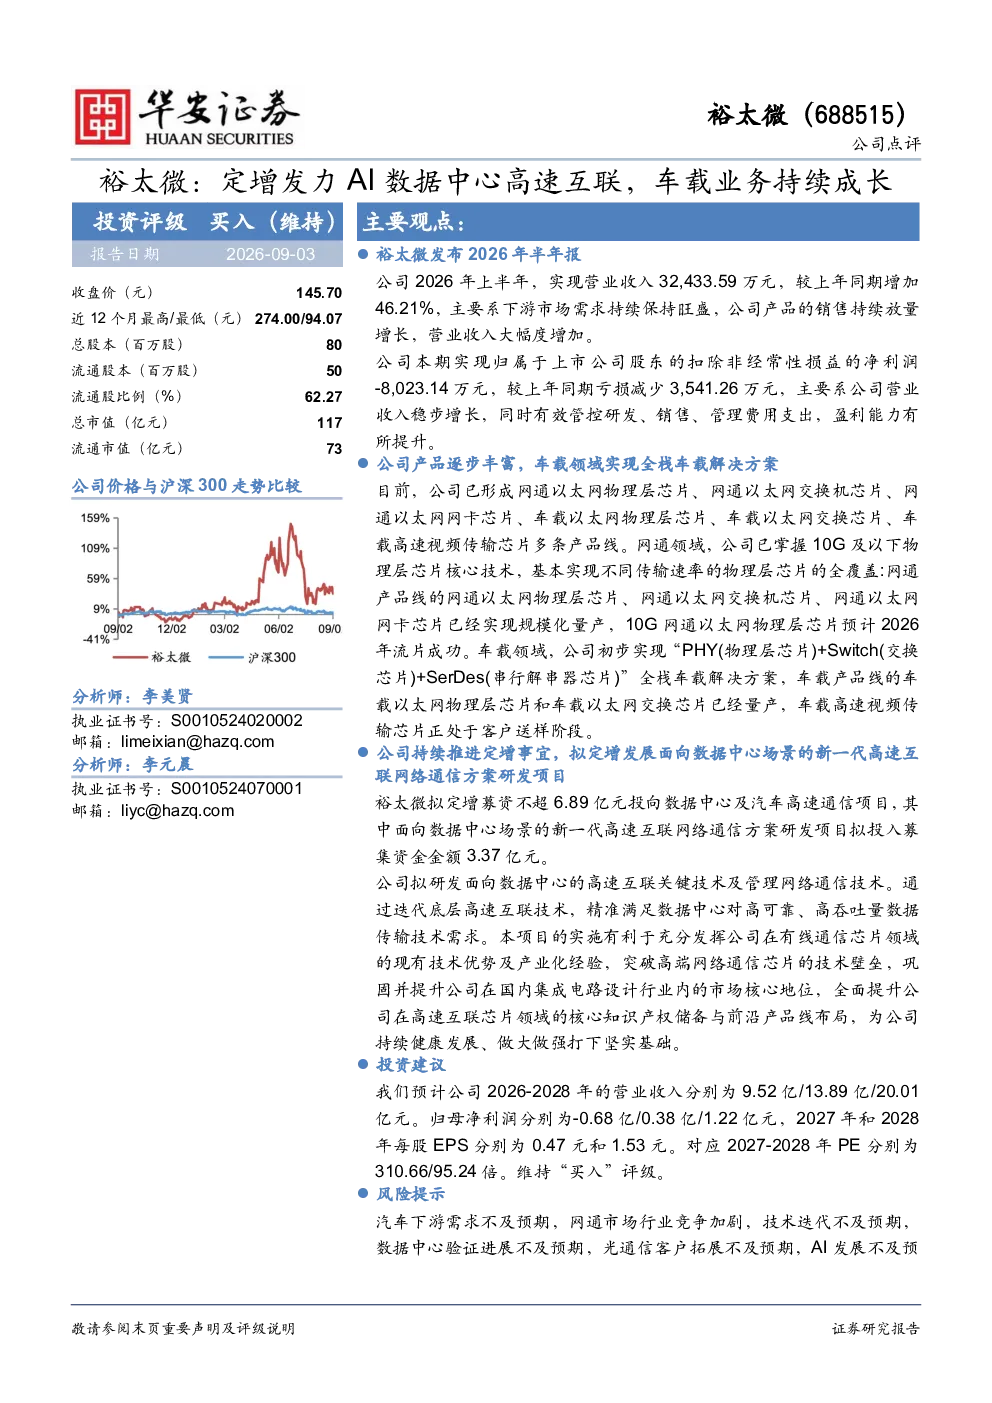
裕太微2026年半年报显示,公司上半年实现营业收入32,433.59万元,同比增长46.21%,主要得益于下游市场需求旺盛及产品销售放量增长。扣非净利润为-8,023.14万元,同比减少亏损3,541.26万元,盈利能力有所提升。公司产品线逐步丰富,已形成网通和车载两大领域的产品布局。网通领域掌握10G及以下物理层芯片核心技术,产品已实现规模化量产,10G网通以太网物理层芯片预计2026年流片成功。车载领域初步实现“PHY+Switch+SerDes”全栈车载解决方案,车载以太网物理层芯片和交换芯片已量产,高速视频传输芯片处于客户送样阶段。公司持续推进定增事宜,拟募资不超6.89亿元用于数据中心及汽车高速通信项目。
网通和车载领域的发展趋势如何?
裕太微在网通领域掌握10G及以下物理层芯片核心技术,产品已实现规模化量产,10G网通以太网物理层芯片预计2026年流片成功,显示出网通市场对高速网络芯片的持续需求。车载领域,公司初步实现“PHY+Switch+SerDes”全栈车载解决方案,车载以太网物理层芯片和交换芯片已量产,高速视频传输芯片处于客户送样阶段,表明车载以太网技术正逐步渗透,未来市场潜力较大。公司定增拟投入数据中心及汽车高速通信项目,显示其对这两个赛道的重视,未来有望受益于AI数据中心对高速互联的需求增长和汽车智能化对车载网络芯片的需求提升。
报告重点分析了哪些方向?
报告重点分析了裕太微在网通和车载两大领域的业务布局及发展。在网通领域,公司聚焦10G及以下物理层芯片核心技术,已实现规模化量产,并计划流片10G网通以太网物理层芯片,巩固技术领先地位。在车载领域,公司初步实现“PHY+Switch+SerDes”全栈车载解决方案,车载以太网物理层芯片和交换芯片已量产,高速视频传输芯片处于客户送样阶段,显示出公司在车载网络芯片领域的快速布局。此外,报告还关注公司持续推进的定增事宜,拟募资用于数据中心及汽车高速通信项目,旨在突破高端网络通信芯片技术壁垒,巩固市场核心地位。
当前市场对裕太微产品的现状如何?
当前市场对裕太微产品的需求旺盛,公司上半年实现营业收入32,433.59万元,同比增长46.21%,主要得益于下游市场需求旺盛及产品销售放量增长。在网通领域,公司10G及以下物理层芯片已实现规模化量产,市场认可度高。在车载领域,公司全栈车载解决方案逐步落地,车载以太网物理层芯片和交换芯片已量产,高速视频传输芯片处于客户送样阶段,显示出市场对车载网络芯片的积极反馈。公司定增拟投入数据中心及汽车高速通信项目,进一步拓展市场空间,当前产品市场表现良好,未来发展可期。
研报提示了哪些风险?
研报提示了裕太微面临的多重风险,包括汽车下游需求不及预期,可能导致车载业务增长放缓;网通市场行业竞争加剧,可能压缩公司市场份额;技术迭代不及预期,可能影响公司产品竞争力;数据中心验证进展不及预期,可能影响募投项目效果;光通信客户拓展不及预期,可能影响公司收入增长;AI发展不及预期,可能影响数据中心对高速互联的需求。这些风险需关注,可能对公司未来经营产生影响。