猜你想问
台积电的估值策略与其他晶圆代工厂有何不同?
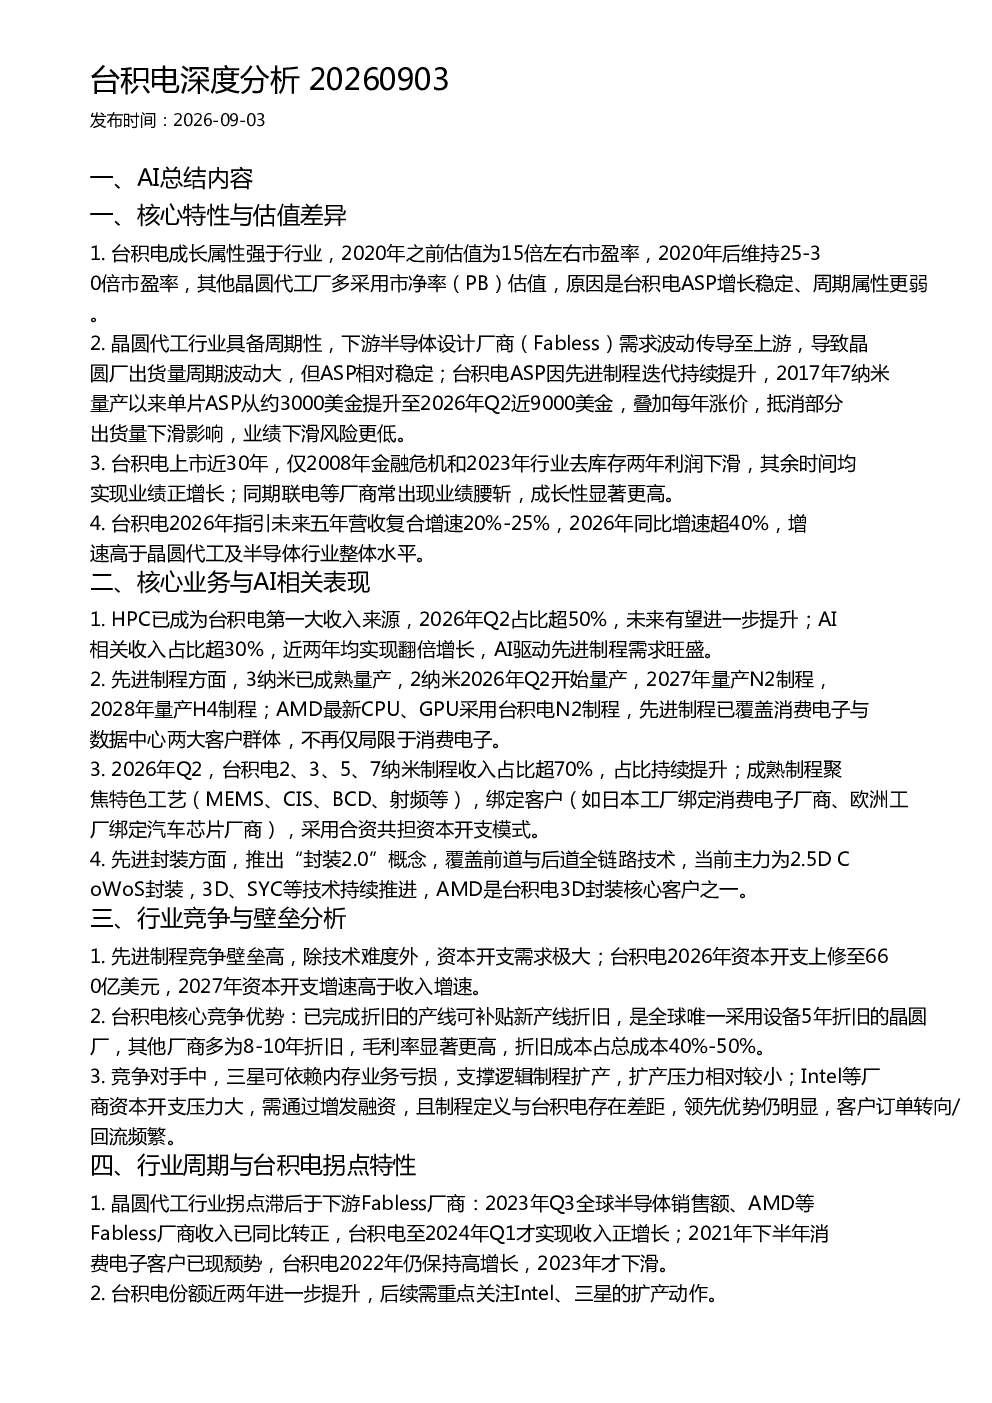
台积电的成长属性强于行业,2020年前主要采用15倍市盈率(PE)估值,2020年后维持25-30倍PE;而其他晶圆代工厂多采用市净率(PB)估值。这种估值差异反映了台积电在行业中的领先地位和更高的成长预期。台积电的ASP因先进制程迭代持续提升,从2017年7纳米量产以来的约3000美金提升至2026年Q2近9000美金,每年涨价策略有效抵消部分出货量下滑影响,支撑其高估值水平。
晶圆代工行业的发展趋势如何?
晶圆代工行业具备周期性,下游Fabless需求波动传导至上游,导致晶圆厂出货量周期波动大,但ASP相对稳定。台积电通过先进制程迭代持续提升ASP,例如从2017年7纳米量产以来的单片ASP从约3000美金提升至2026年Q2近9000美金,每年涨价策略有效抵消部分出货量下滑影响。台积电2026年指引未来五年营收复合增速20%-25%,2026年同比增速超40%,增速高于晶圆代工及半导体行业整体水平。此外,AI相关收入占比超30%,近两年均实现翻倍增长,成为台积电新的增长点。
台积电的核心竞争优势是什么?
台积电的核心竞争优势包括:已完成折旧的产线可补贴新产线折旧,全球唯一采用设备5年折旧的晶圆厂,毛利率显著更高,折旧成本占总成本40%-50%。此外,台积电在先进制程方面领先,3纳米已成熟量产,2纳米2026年Q2开始量产,2027年量产N2制程,2028年量产H4制程,AMD最新CPU、GPU采用台积电N2制程,先进制程已覆盖消费电子与数据中心。在先进封装方面,台积电推出“封装2.0”概念,覆盖前道与后道全链路技术,当前主力为2.5D CoWoS封装,3D、SYC等技术持续推进,AMD是台积电3D封装核心客户之一。
当前晶圆代工市场的竞争格局如何?
当前晶圆代工市场的竞争格局中,台积电凭借其技术领先和规模优势占据主导地位。先进制程竞争壁垒高,资本开支需求极大;台积电2026年资本开支上修至660亿美元,2027年资本开支增速高于收入增速。竞争对手中,三星可依赖内存业务亏损支撑逻辑制程扩产,扩产压力相对较小;Intel等厂商资本开支压力大,需通过增发融资,且制程定义与台积电存在差距,领先优势仍明显,客户订单转向/回流频繁。台积电份额近两年进一步提升,后续需重点关注Intel、三星的扩产动作。
投资台积电需关注哪些风险?
投资台积电需关注以下风险:首先,晶圆代工行业存在周期性,下游Fabless需求波动传导至上游,导致晶圆厂出货量周期波动大,可能影响台积电的业绩表现。其次,先进制程的竞争壁垒高,资本开支需求极大,台积电2026年资本开支上修至660亿美元,2027年资本开支增速高于收入增速,可能带来财务压力。此外,行业竞争加剧,竞争对手如三星和Intel也在积极扩产,可能对台积电的市场份额造成冲击。最后,全球半导体行业受宏观经济环境影响较大,需求波动可能对台积电的业务造成不利影响。