猜你想问
奥普特研报核心内容是什么?
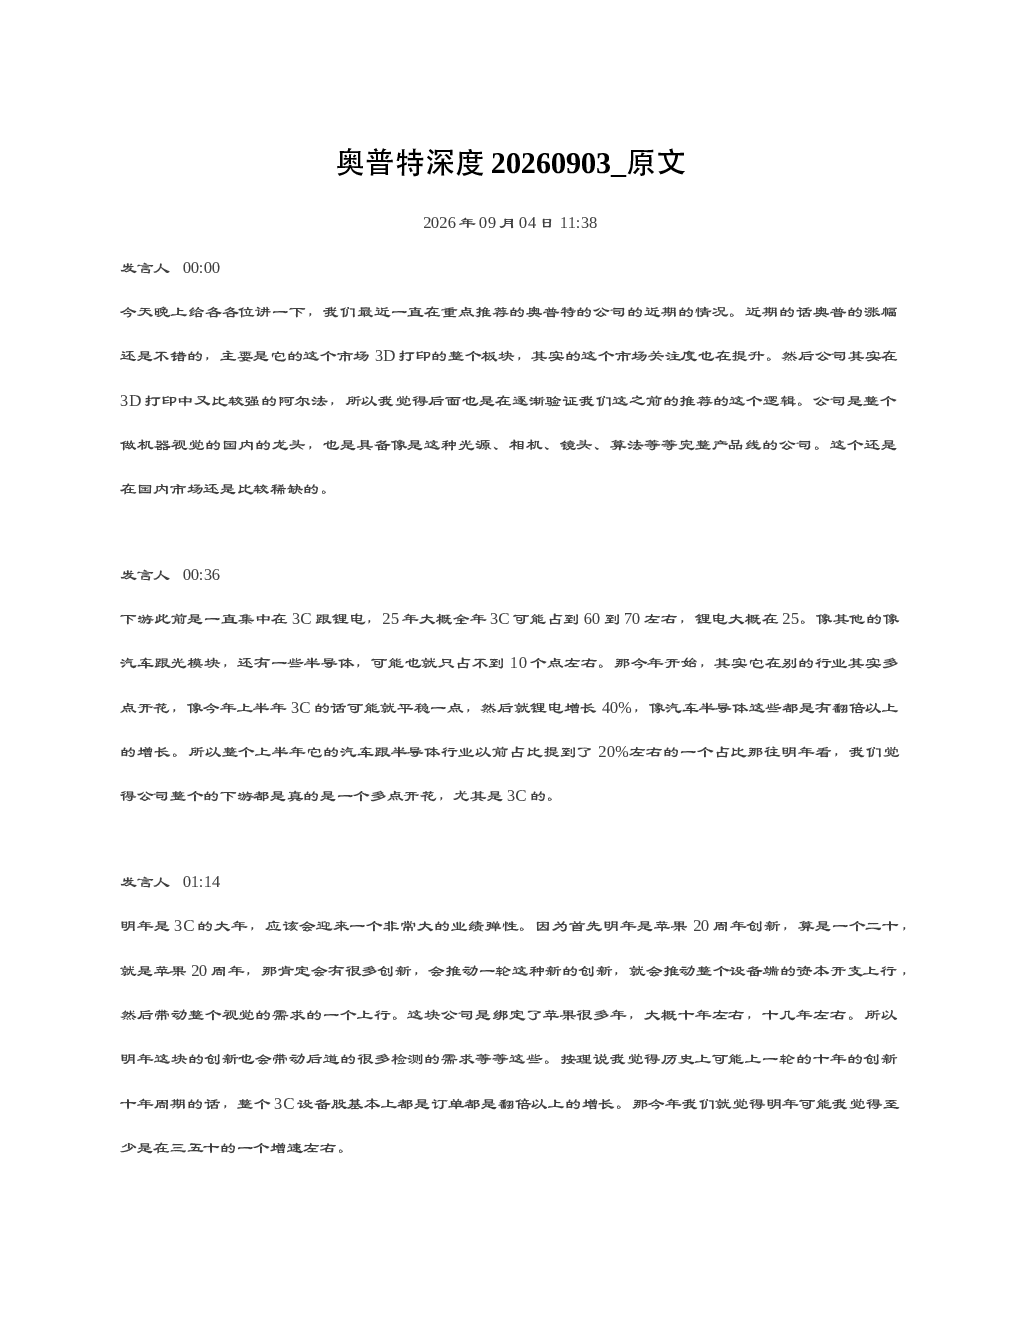
奥普特作为国内机器视觉龙头企业,具备光源、相机、镜头、算法等完整产品线,在国内市场稀缺。公司下游应用此前集中于3C和锂电,2025年3C占比约60-70%,锂电占比约25%。今年开始,公司在汽车、半导体、光模块等行业多点开花,上半年汽车和半导体增长显著,占比提升至约20%。明年是3C大年,苹果20周年创新将推动设备端资本开支上行,带动视觉需求增长。奥普特与苹果合作多年,预计3C业务增速至少35%。此外,苹果将采用钛合金和增材制造技术,推动3D打印设备资本开支上行,奥普特将受益于视觉系统在3D打印设备中的应用,预计明年3D打印业务增量利润3-4亿。半导体和汽车业务进入收获期,预计明年分别贡献1.8亿和2亿收入。光模块业务也将受益于资本开支上行,预计公司视觉系统收入3-5亿。传统3C和锂电业务预计平稳,全年利润预计6-7亿。奥普特毛利率和净利率较高,综合毛利率67%,净利率20-30%。公司现金流良好,负债率低。近年来逆势扩张,销售和研发费用率约20%。公司股权激励到位,业绩目标明确。远期增长逻辑在于3D视觉、AI智能视觉和机器人硬件软件研发,公司已通过可转债布局相关领域。机器视觉行业全球市场规模1000亿,国内200亿,复合增速20%。奥普特优势在于产品线全、解决方案能力强,绑定苹果等核心客户,预计3D打印业务市场份额80%。公司竞争优势明显,国内差异化竞争为主,奥普特主要面向消费电子、锂电、半导体等行业。未来随着物理AI市场规模放量,公司天花板将进一步提升。预计公司明年利润弹性较大,市值空间可达300亿。
机器视觉赛道行业发展趋势如何?
机器视觉行业全球市场规模1000亿,国内200亿,复合增速20%。奥普特优势在于产品线全、解决方案能力强,绑定苹果等核心客户,预计3D打印业务市场份额80%。远期增长逻辑在于3D视觉、AI智能视觉和机器人硬件软件研发,公司已通过可转债布局相关领域。国内差异化竞争为主,奥普特主要面向消费电子、锂电、半导体等行业。未来随着物理AI市场规模放量,公司天花板将进一步提升。目前下游应用集中于3C和锂电,2025年3C占比约60-70%,锂电占比约25%。今年开始,公司在汽车、半导体、光模块等行业多点开花,上半年汽车和半导体增长显著,占比提升至约20%。明年是3C大年,苹果20周年创新将推动设备端资本开支上行,带动视觉需求增长。奥普特与苹果合作多年,预计3C业务增速至少35%。此外,苹果将采用钛合金和增材制造技术,推动3D打印设备资本开支上行,奥普特将受益于视觉系统在3D打印设备中的应用,预计明年3D打印业务增量利润3-4亿。半导体和汽车业务进入收获期,预计明年分别贡献1.8亿和2亿收入。光模块业务也将受益于资本开支上行,预计公司视觉系统收入3-5亿。传统3C和锂电业务预计平稳,全年利润预计6-7亿。
报告重点分析了哪些方向?
报告重点分析了奥普特在机器视觉领域的完整产品线优势,包括光源、相机、镜头、算法等,以及其在国内市场的稀缺性。公司下游应用从3C和锂电向汽车、半导体、光模块等多点开花,今年上半年汽车和半导体业务增长显著,占比提升至约20%。明年3C业务预计增速至少35%,主要受益于苹果20周年创新推动设备端资本开支上行。奥普特与苹果合作多年,将受益于3C设备端视觉需求增长。此外,苹果采用钛合金和增材制造技术将推动3D打印设备资本开支上行,奥普特预计将受益于视觉系统在3D打印设备中的应用,预计明年3D打印业务增量利润3-4亿。半导体和汽车业务进入收获期,预计明年分别贡献1.8亿和2亿收入。光模块业务也将受益于资本开支上行,预计公司视觉系统收入3-5亿。传统3C和锂电业务预计平稳,全年利润预计6-7亿。奥普特毛利率和净利率较高,综合毛利率67%,净利率20-30%,现金流良好,负债率低。近年来逆势扩张,销售和研发费用率约20%,公司股权激励到位,业绩目标明确。远期增长逻辑在于3D视觉、AI智能视觉和机器人硬件软件研发,公司已通过可转债布局相关领域。公司竞争优势明显,主要面向消费电子、锂电、半导体等行业,未来随着物理AI市场规模放量,公司天花板将进一步提升。预计公司明年利润弹性较大,市值空间可达300亿。
机器视觉市场现状如何判断?
机器视觉行业全球市场规模1000亿,国内200亿,复合增速20%。奥普特作为国内机器视觉龙头企业,具备光源、相机、镜头、算法等完整产品线,在国内市场稀缺。公司下游应用此前集中于3C和锂电,2025年3C占比约60-70%,锂电占比约25%。今年开始,公司在汽车、半导体、光模块等行业多点开花,上半年汽车和半导体增长显著,占比提升至约20%。奥普特优势在于产品线全、解决方案能力强,绑定苹果等核心客户,预计3D打印业务市场份额80%。国内差异化竞争为主,奥普特主要面向消费电子、锂电、半导体等行业。未来随着物理AI市场规模放量,公司天花板将进一步提升。目前公司毛利率和净利率较高,综合毛利率67%,净利率20-30%,现金流良好,负债率低。近年来逆势扩张,销售和研发费用率约20%,公司股权激励到位,业绩目标明确。明年3C业务预计增速至少35%,主要受益于苹果20周年创新推动设备端资本开支上行。奥普特与苹果合作多年,将受益于3C设备端视觉需求增长。此外,苹果采用钛合金和增材制造技术将推动3D打印设备资本开支上行,奥普特预计将受益于视觉系统在3D打印设备中的应用,预计明年3D打印业务增量利润3-4亿。半导体和汽车业务进入收获期,预计明年分别贡献1.8亿和2亿收入。光模块业务也将受益于资本开支上行,预计公司视觉系统收入3-5亿。传统3C和锂电业务预计平稳,全年利润预计6-7亿。
研报提示哪些风险?
奥普特近年来逆势扩张,销售和研发费用率约20%,可能存在费用率持续上升的风险。公司股权激励到位,业绩目标明确,但若下游行业需求波动可能影响公司业绩达成。目前公司毛利率和净利率较高,综合毛利率67%,净利率20-30%,但若原材料价格波动或竞争加剧可能导致利润率下滑。公司主要面向消费电子、锂电、半导体等行业,若这些行业景气度下降可能对公司业务造成影响。奥普特与苹果合作多年,但若合作关系发生变化可能对公司业务造成不利影响。此外,公司远期增长逻辑在于3D视觉、AI智能视觉和机器人硬件软件研发,若相关技术发展不及预期可能影响公司未来增长。目前机器视觉行业全球市场规模1000亿,国内200亿,复合增速20%,但若行业竞争加剧或技术迭代加速可能对公司市场份额造成挑战。公司负债率低,现金流良好,但仍需关注行业周期性波动和竞争格局变化可能带来的风险。