猜你想问
旗滨集团研报核心内容是什么?
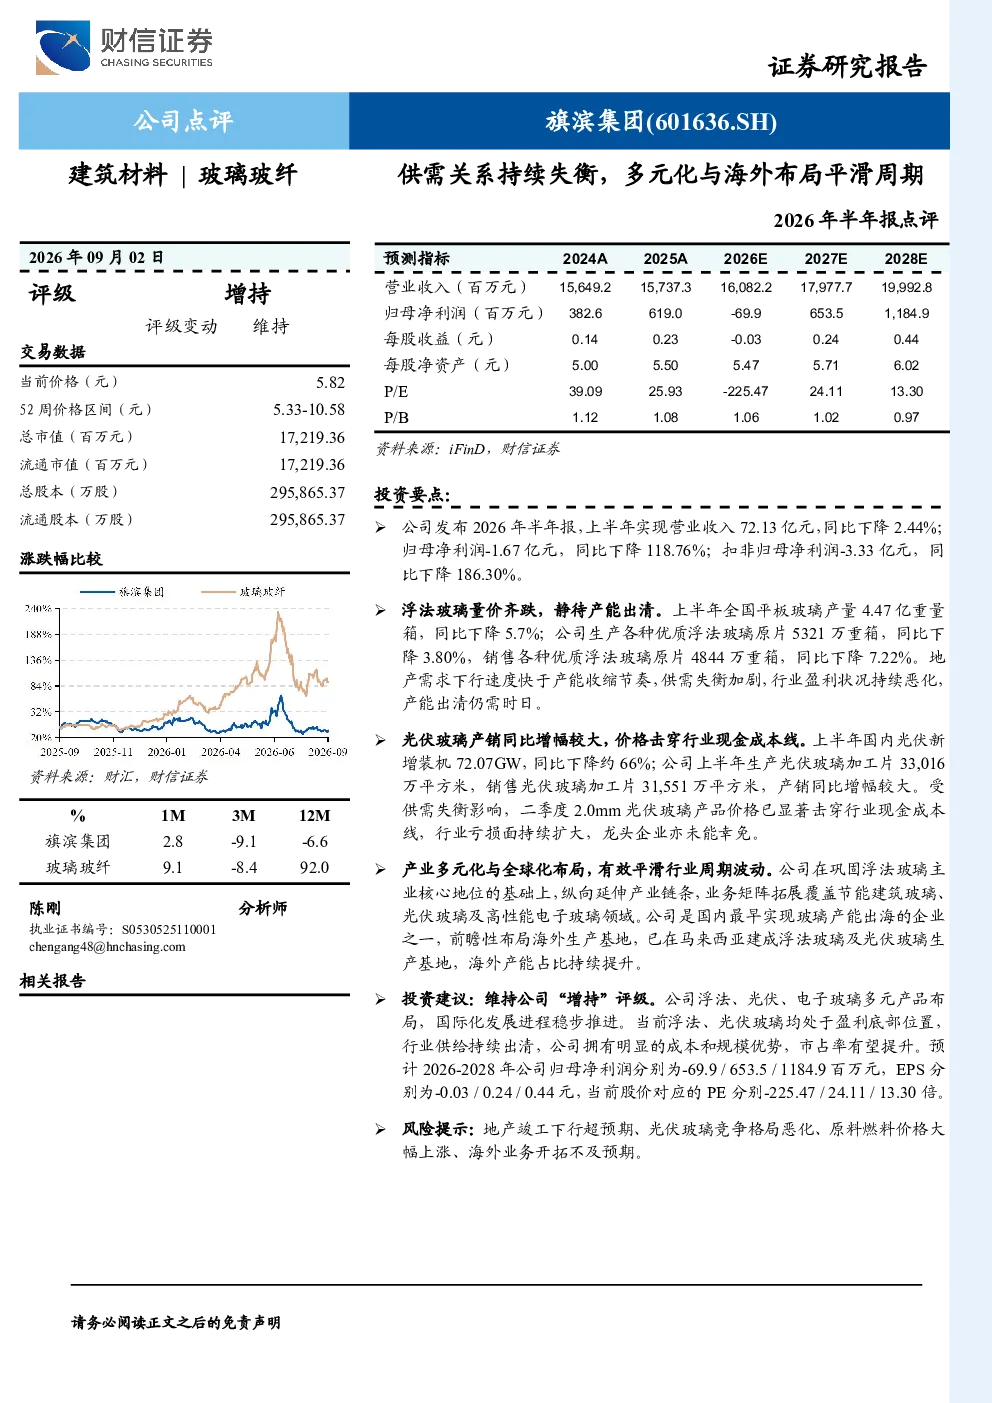
研报指出旗滨集团2026年上半年业绩下滑,浮法玻璃和光伏玻璃业务受供需失衡影响,但公司通过多元化与海外布局平滑周期,维持“增持”评级。
平板玻璃行业发展趋势如何?
平板玻璃行业供需失衡加剧,地产需求下行快于产能收缩,盈利恶化,产能出清需时日。
研报重点分析了旗滨集团的哪些业务?
研报重点分析了旗滨集团的浮法玻璃和光伏玻璃业务,指出其产销下滑但具备成本和规模优势,同时关注其节能建筑玻璃、光伏玻璃及高性能电子玻璃的多元化布局。
当前平板玻璃市场现状如何?
当前平板玻璃市场供需失衡严重,地产需求下行速度快于产能收缩,行业盈利恶化,公司虽受影响但具备成本和规模优势,市占率有望提升。
研报提示了哪些风险?
研报提示地产竣工下行超预期、光伏玻璃竞争格局恶化、原料燃料价格大幅上涨、海外业务开拓不及预期等风险。
你可能感兴趣
公司Q3业绩反转,多元化布局助力平滑周期
机械设备国金证券2022-10-24
各类芯片交货周期环比延长,外围生产波动持续推动半导体供需失衡
电子设备中泰证券2022-03-20
从果链到芯链,多元化发展平滑消费电子周期
机械设备财通证券2024-09-27
【中钢晨讯】煤焦:环保限产范围扩大 焦炭供需关系或将失衡
中钢期货2019-09-25
多元化战略平滑挖机业务下滑,国际化布局强化公司竞争力
机械设备太平洋证券2023-05-03
PTA行业深度报告:供需关系持续改善,行业迈入景气周期
化石能源民生证券2018-01-24
批发和零售贸易行业研究:酒店供需关系持续改善,周期复苏进一步验证
商贸零售国金证券2026-05-05
制药、生物科技行业周报:海外血制品动态跟踪,预计海外采浆量同比下降5%~10%,供需关系持续改善景气度提升
医药生物太平洋证券2020-09-27
2019年报&2020年一季报点评:二片罐供需结构持续改善,多元化布局稳步推进
轻工制造国泰君安证券2020-05-02
承包及海外收入增速亮眼,持续夯实多元化布局
建筑建材东兴证券2019-04-03