猜你想问
维立志博-B最新研报核心内容是什么?
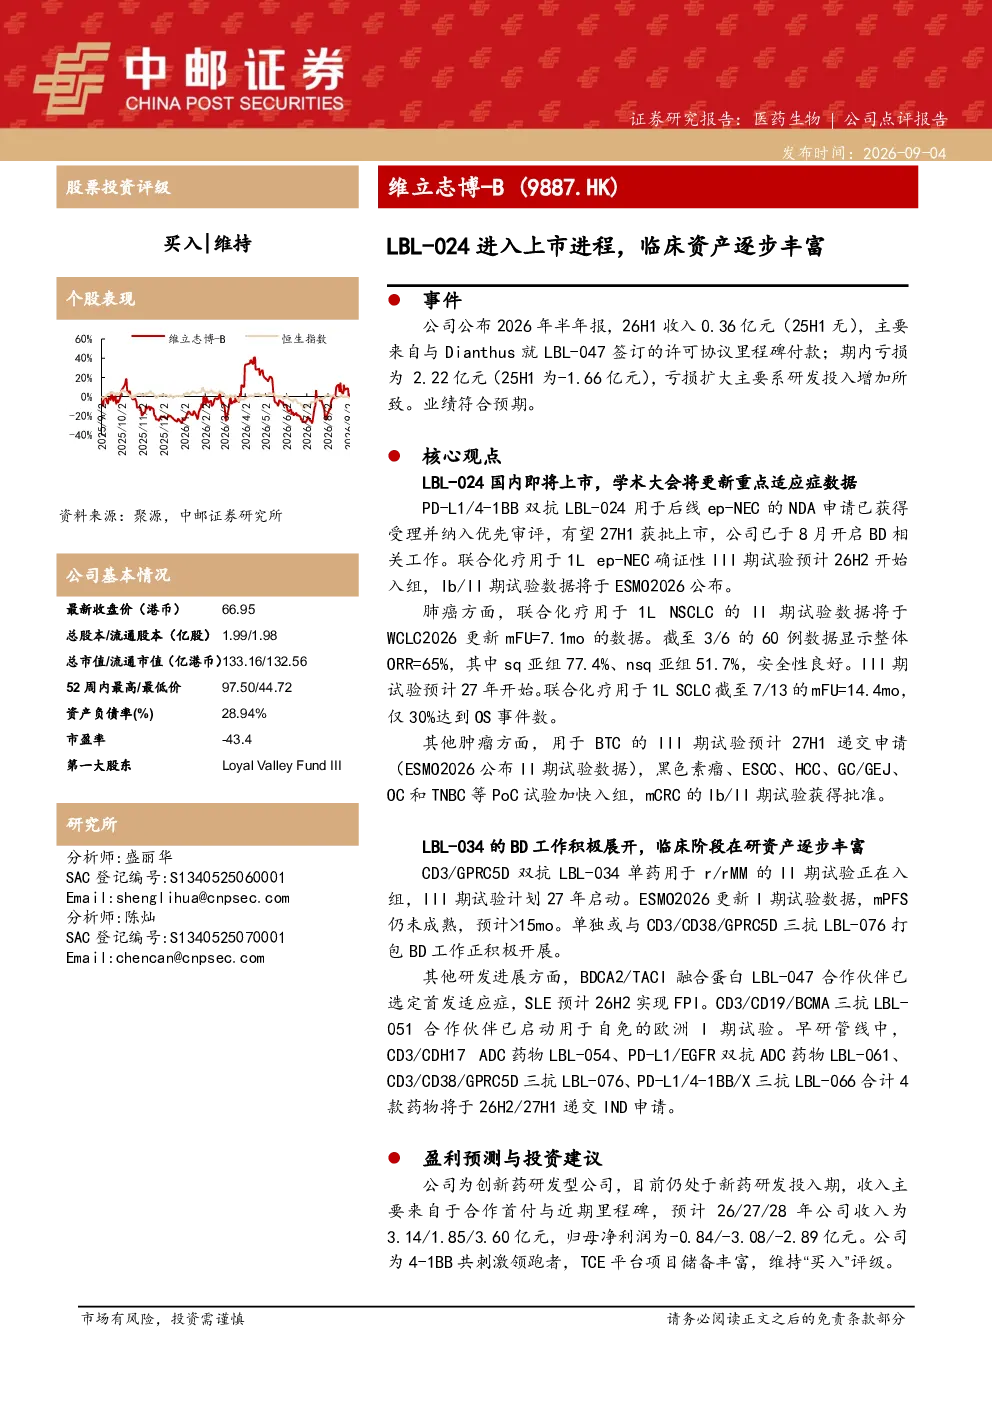
维立志博-B最新研报显示,公司PD-L1/4-1BB双抗LBL-024已进入上市进程,用于后线ep-NEC的NDA申请获受理并纳入优先审评,有望2027年H1获批上市。公司还计划于2026年H2启动1L ep-NEC的联合化疗确证性III期试验,Ib/II期试验数据将在ESMO2026公布。在肺癌领域,联合化疗用于1L NSCLC的II期试验数据显示整体ORR为65%,安全性良好,III期试验预计2027年开始。此外,公司还在多个肿瘤领域如BTC、黑色素瘤等开展III期试验,并加快了黑色素瘤、ESCC等PoC试验入组速度。早研管线中,4款药物预计于2026年H2/2027年H1递交IND申请。
当前生物医药行业4-1BB赛道发展趋势如何?
当前生物医药行业4-1BB赛道发展迅速,维立志博-B作为该领域的领跑者,其PD-L1/4-1BB双抗LBL-024已进入上市关键阶段,展现了该技术平台的临床潜力。多家生物技术公司正积极布局4-1BB相关药物,通过单抗、双抗及三抗等多种形式探索不同肿瘤适应症。行业整体呈现研发投入加码、临床试验加速的特点,未来几年有望迎来更多创新成果的转化。
维立志博-B研报重点分析了哪些方向?
维立志博-B研报重点分析了公司核心产品LBL-024的临床进展与商业化潜力,包括其在ep-NEC、NSCLC、SCLC等适应症的临床试验情况。同时,报告也关注了公司其他在研产品如CD3/GPRC5D双抗LBL-034、BDCA2/TACI融合蛋白LBL-047等的研发动态。此外,研报还评估了公司在TCE平台的项目储备、合作伙伴关系进展以及未来管线布局,全面展现了公司的创新药研发实力。
维立志博-B当前的市场表现如何?
维立志博-B当前仍处于新药研发投入期,收入主要依赖合作首付与近期里程碑付款,预计2026年H1收入为0.36亿元。但公司面临较大亏损压力,2026年H1预计亏损2.22亿元,主要源于研发投入的增加。尽管短期业绩承压,但公司凭借丰富的TCE平台项目储备和4-1BB技术优势,长期发展潜力值得关注。市场对公司在研产品的临床数据表现高度关注,这将直接影响其未来商业化进程。
维立志博-B研报提示了哪些风险?
维立志博-B研报提示的主要风险包括产品销售不及预期、新药临床进度不及预期以及新药临床数据不及预期。公司目前收入来源单一,过度依赖研发投入可能导致现金流紧张。此外,生物医药行业竞争激烈,若核心产品未能成功商业化或后续管线研发受阻,将对公司经营造成重大影响。同时,临床试验存在不确定性,任何环节的失败都可能影响公司整体研发进度和市场估值。