猜你想问
乙二醇10月库存去化趋势如何?
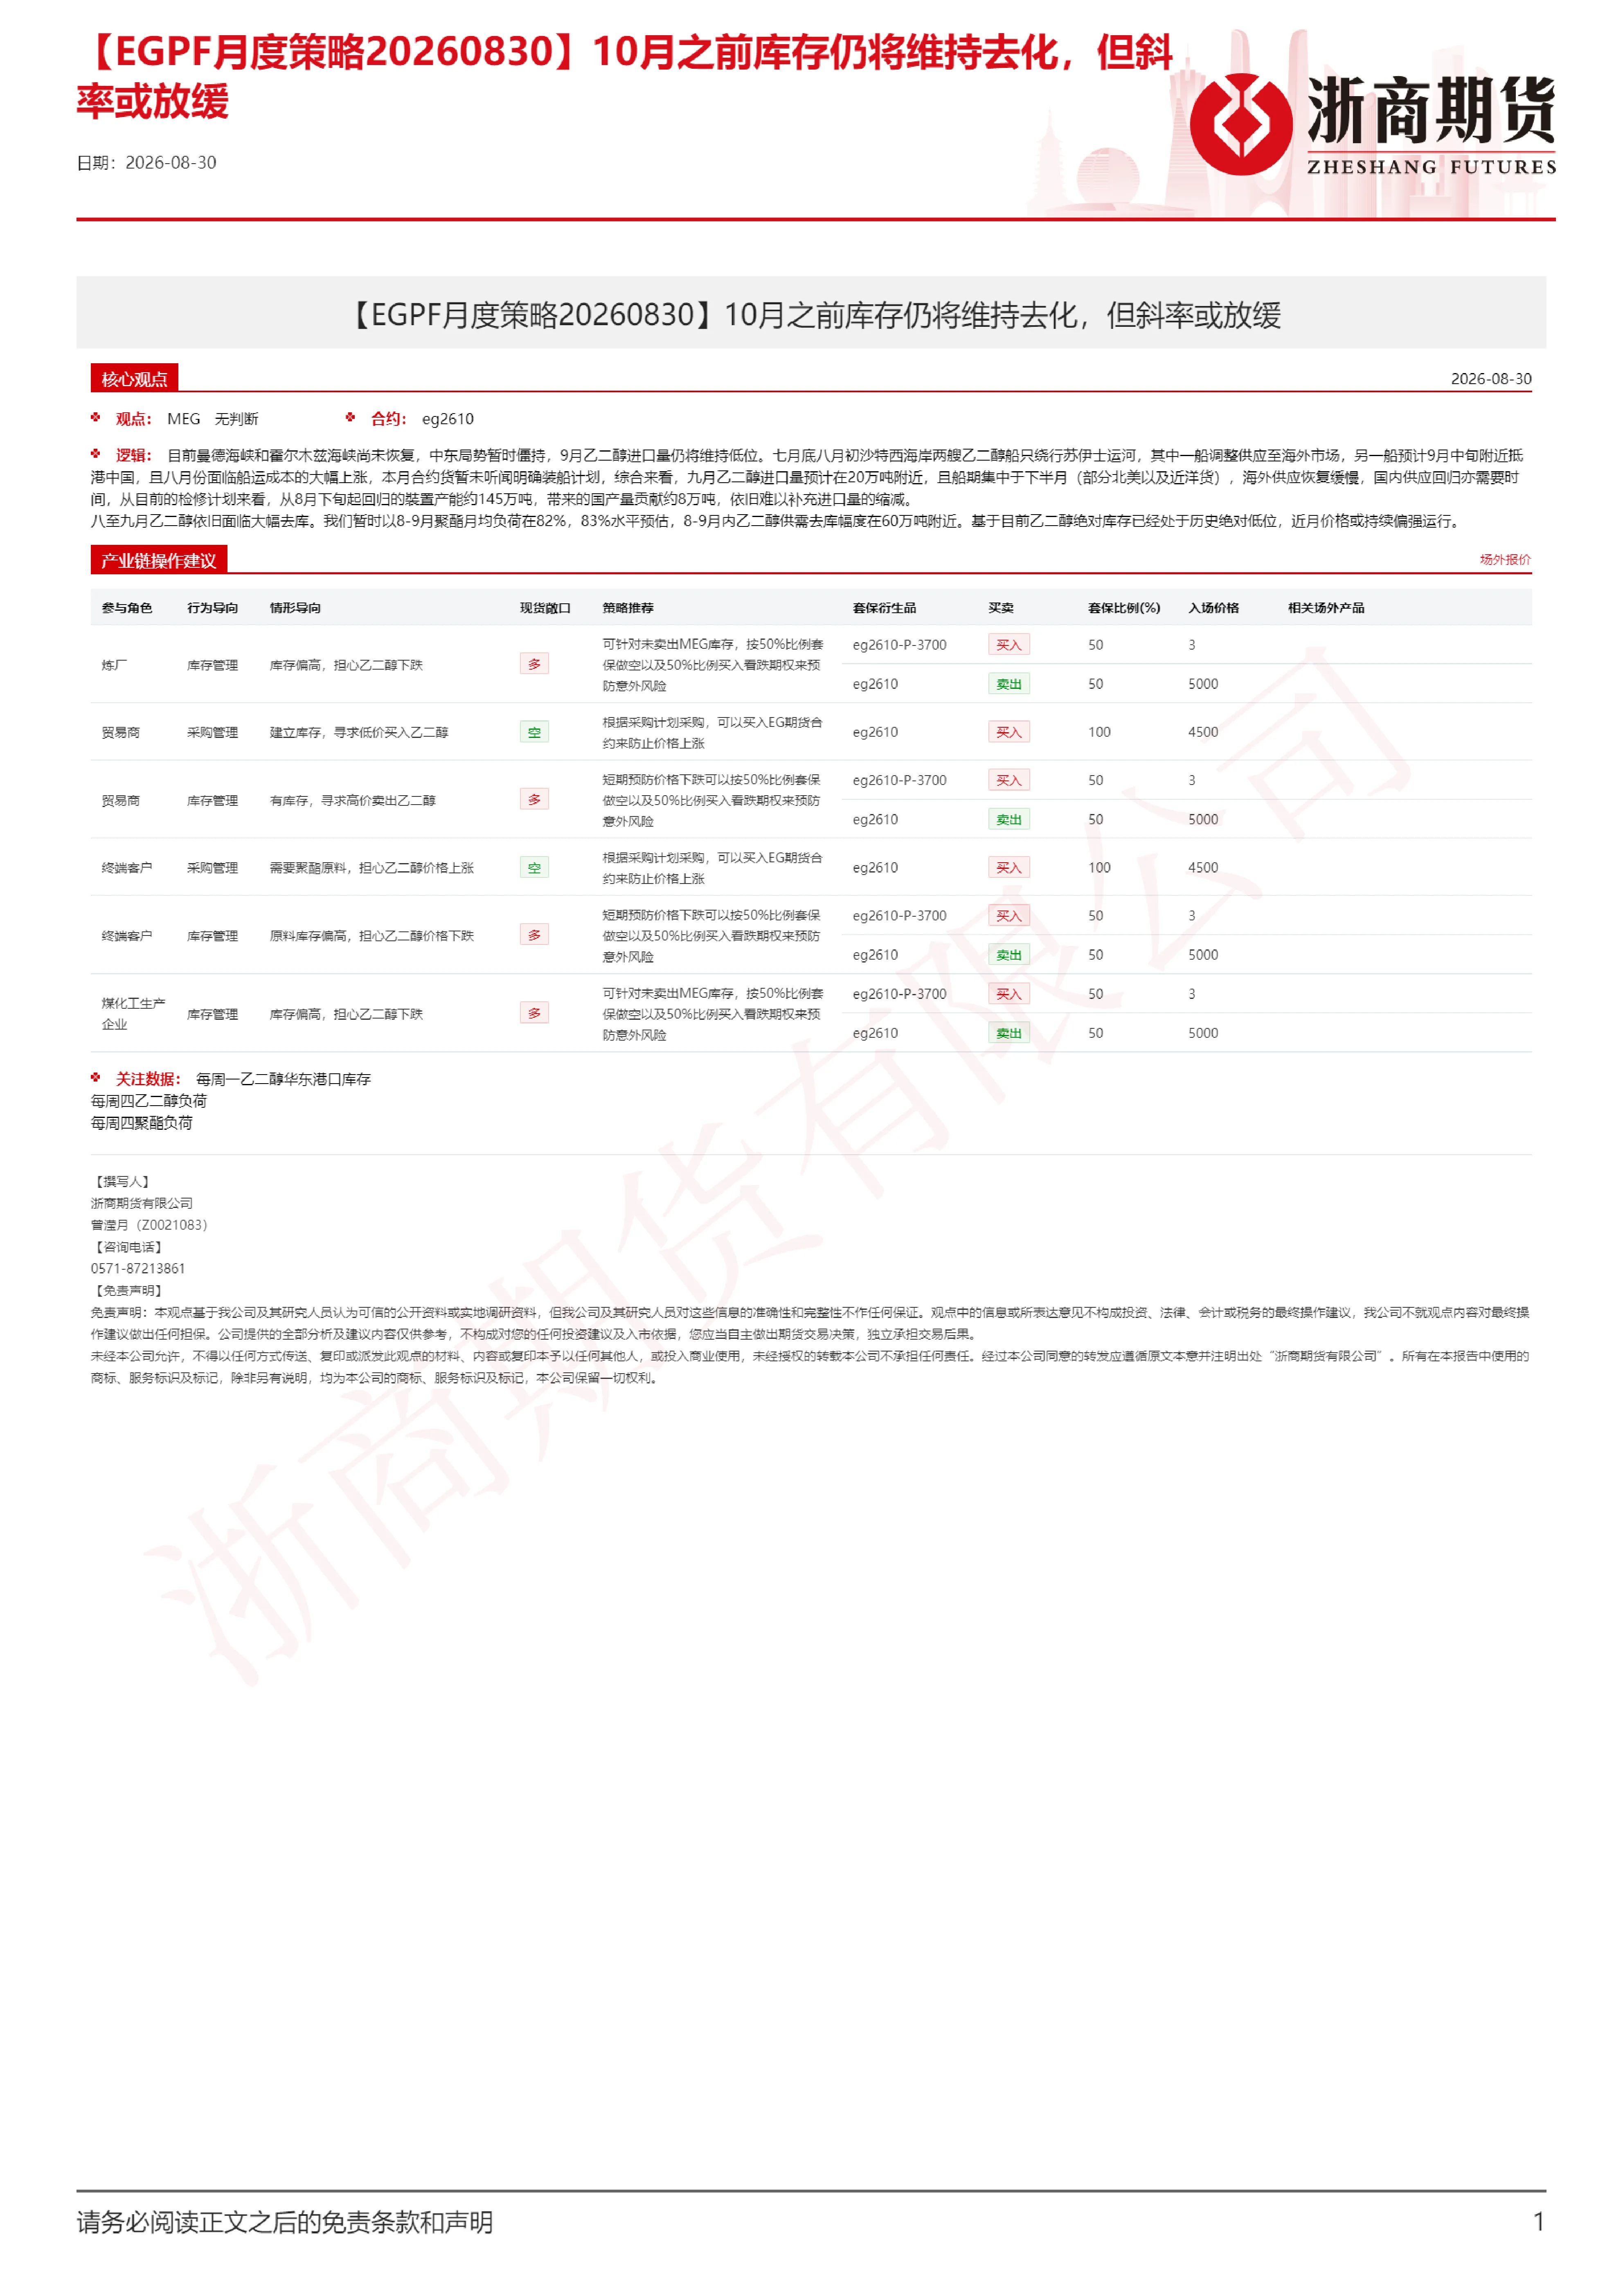
研报指出,10月前乙二醇库存仍将维持去化,但去化斜率可能放缓。中东局势导致霍尔木兹海峡及曼德海峡短期受阻,乙二醇9月进口预期难有明显回升,需关注10月恢复幅度。远期来看,国内供应增长(9月乙烯制提负、10月新产能投产)叠加合成气制负荷高位(10月后预计88-90%),将支撑乙二醇价格。供应端方面,截至8月27日,国内乙二醇开工负荷69.33%(环比上升6.31%),油制及合成气制均有适度提负。海外方面,2026年乙二醇新投产约230万吨,2027年及以后仍有多套装置计划。需求端,聚酯负荷有所下滑,短纤、瓶片负荷降至70%附近;终端织造成品库存17.44天,高温影响减弱后逐步进入旺季。短期乙二醇库存去化支撑价格,但斜率放缓;中长期供应端增量显著,进口端恢复缓慢,供需格局或转向宽松。建议关注10月进口恢复幅度及国内提负节奏。
乙二醇行业发展趋势如何?
乙二醇行业短期库存去化支撑价格,但中长期供应端增量显著。国内供应增长(乙烯制提负、新产能投产)叠加合成气制负荷高位,将支撑乙二醇价格。2026年乙二醇新投产约230万吨,2027年及以后仍有多套装置计划,产能增速维持在7%。需求端,聚酯负荷有所下滑,但高温影响减弱后逐步进入旺季。进口方面,8月发货正常化或推动9月进口,但10月恢复需待中东发货正常。煤制装置回归慢于预期,需求端表现疲弱,高价原料接受度有限。乙烯法成本为4480元/吨,煤制合成气法成本为-870元/吨。乙二醇供需格局或转向宽松,建议关注10月进口恢复幅度及国内提负节奏。
报告重点分析了哪些方向?
报告重点分析了乙二醇库存去化趋势、供需平衡、产业链上下游及新产能计划。库存方面,10月前维持去化但斜率放缓,需关注10月进口恢复幅度。供需平衡方面,国产量端煤制装置回归慢于预期,需求端表现疲弱,高价原料接受度有限。产业链方面,聚酯负荷下滑,短纤、瓶片负荷降至70%附近,终端织造成品库存17.44天。新产能计划方面,2026-2028年乙二醇计划投产装置约230万吨,产能增速维持在7%。报告建议关注10月进口恢复幅度及国内提负节奏,套保策略可考虑分批入场或买入看跌期权预防下跌风险。
当前乙二醇市场现状如何?
当前乙二醇市场现状显示,库存去化支撑价格但斜率放缓。中东局势短期受阻,9月进口预期难有明显回升,需关注10月恢复幅度。国内供应端,油制及合成气制均有适度提负,开工负荷69.33%。需求端,聚酯负荷下滑,短纤、瓶片负荷降至70%附近,终端织造成品库存17.44天。MEG基差与价差持低位,乙烯法成本为4480元/吨,煤制合成气法成本为-870元/吨。进口预期方面,8月发货正常化或推动9月进口,10月恢复需待中东发货正常。短期供应增长叠加合成气制负荷高位支撑价格,但中长期供应端增量显著,进口端恢复缓慢,供需格局或转向宽松。建议关注10月进口恢复幅度及国内提负节奏。
研报提示哪些风险?
研报提示乙二醇市场短期库存去化支撑价格但斜率放缓,中长期供需格局或转向宽松的风险。中东局势导致霍尔木兹海峡及曼德海峡短期受阻,乙二醇9月进口预期难有明显回升,10月恢复幅度需关注。供应端,煤制装置回归慢于预期,乙烯法成本高于煤制合成气法,高价原料接受度有限。需求端,聚酯负荷下滑,终端织造成品库存偏高。新产能计划方面,2026-2028年乙二醇计划投产装置约230万吨,产能增速维持在7%。建议关注10月进口恢复幅度及国内提负节奏,套保策略可考虑分批入场或买入看跌期权预防下跌风险。进口恢复缓慢及国内提负节奏变化可能影响市场供需平衡。