猜你想问
美联储9月加息会吗?
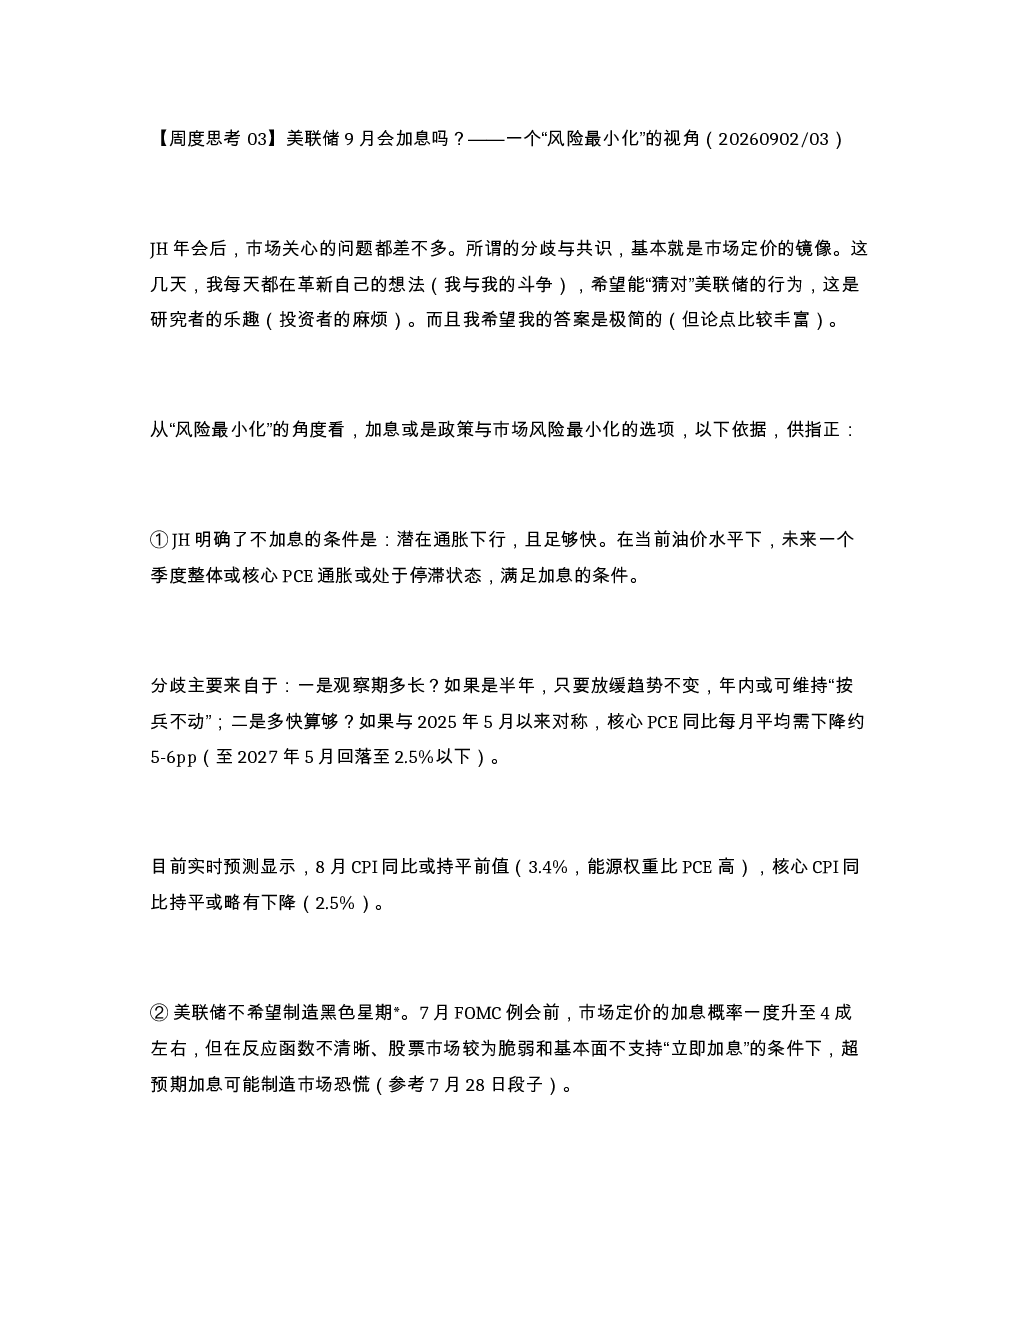
研报分析美联储9月加息的核心条件,包括通胀下行速度和核心PCE同比走势。当前通胀或停滞,满足加息条件,但市场分歧在于观察期和速度要求。若半年内放缓趋势不变且核心PCE同比每月下降5-6pp至2027年5月降至2.5%以下,则不加息;否则可能加息。8月CPI同比或持平(3.4%),核心CPI同比持平或微降(2.5%)。
美联储加息对市场影响多大?
研报指出,9月加息若如期进行,被视为“跟上曲线”,年内紧缩预期最强时点或已过。加息后长端利率或高位震荡,上冲压力小于不加息情形,但实质性下降需油价回归70或标普/道琼斯指数下跌10-15%等宏观条件。加息被视为“微调式”,对市场影响有限,但若9月大概率加息(>50%)而未行动,可能引发流动性冲击。
美联储加息的节奏如何?
研报预测9月加息25bp,10月暂停,12月加息概率50%,2027年上半年暂停。加息条件分为“方向”(去通胀)和“速度”,9月加息定性为“跟上曲线”,若方向逆转则“超越曲线”。当前通胀或停滞,满足加息条件,但需关注宏观条件变化,年内紧缩预期最强时点或已过,后续加息节奏需持续观察。
当前市场对美联储加息的看法?
研报分析,JH年会后市场关注的核心问题基本一致,分歧与共识反映市场定价。研究者持续调整观点以“猜对”美联储行为。7月FOMC例会市场加息概率一度达40%,但美联储因反应函数不清晰、市场脆弱而未加息,避免恐慌。8月美债市场将“不加息且反应函数不清晰”视为政策失误,9月若大概率加息(>50%)而未行动,可能引发流动性冲击。
美联储加息有哪些风险?
研报提示,通胀出现方向性逆转是主要风险。此外,市场定价加息概率=“不加息是政策失误”概率;沃什重视市场信号,纠错机制快速,9月加息概率越高,政策风险越大。外部约束解除(日元贬值压力已松绑),但需关注宏观条件变化,年内紧缩预期最强时点或已过,后续加息节奏需持续观察。
你可能感兴趣
月度美国宏观洞察:沃什再次放鹰,美联储9月会加息吗?
浦银国际2026-08-31
东吴宏观海外谈第18期美联储9月会加息吗
未知机构2026-09-06
美联储9月会加息吗20260907 导读
未知机构2026-09-07
美联储9月会加息吗?非农反弹伴随供需缓和,9月加息决策静待CPI验证
未知机构2026-09-06
美联储9月会加息吗20260907
未知机构2026-09-07
信用周度思考:12月财政收入会回暖吗?
华安证券2022-12-04
加息如期而至,一个更可预测的美联储?——美联储9月议息会议点评
财通证券2026-09-17
长江固收这一年 我们的研究系列11美联储会加息吗
未知机构2026-08-31
海外宏观周报:基于9月FOMC会议纪要的角度,美联储10月会降息吗?
国金证券2019-10-14
油价上涨导致美国经济增长加速:美元升值的风险会阻止美联储提高利率吗?
化石能源法国外贸银行2016-06-22