猜你想问
捷安高科上半年仿真实训系统毛利率下降的原因是什么?
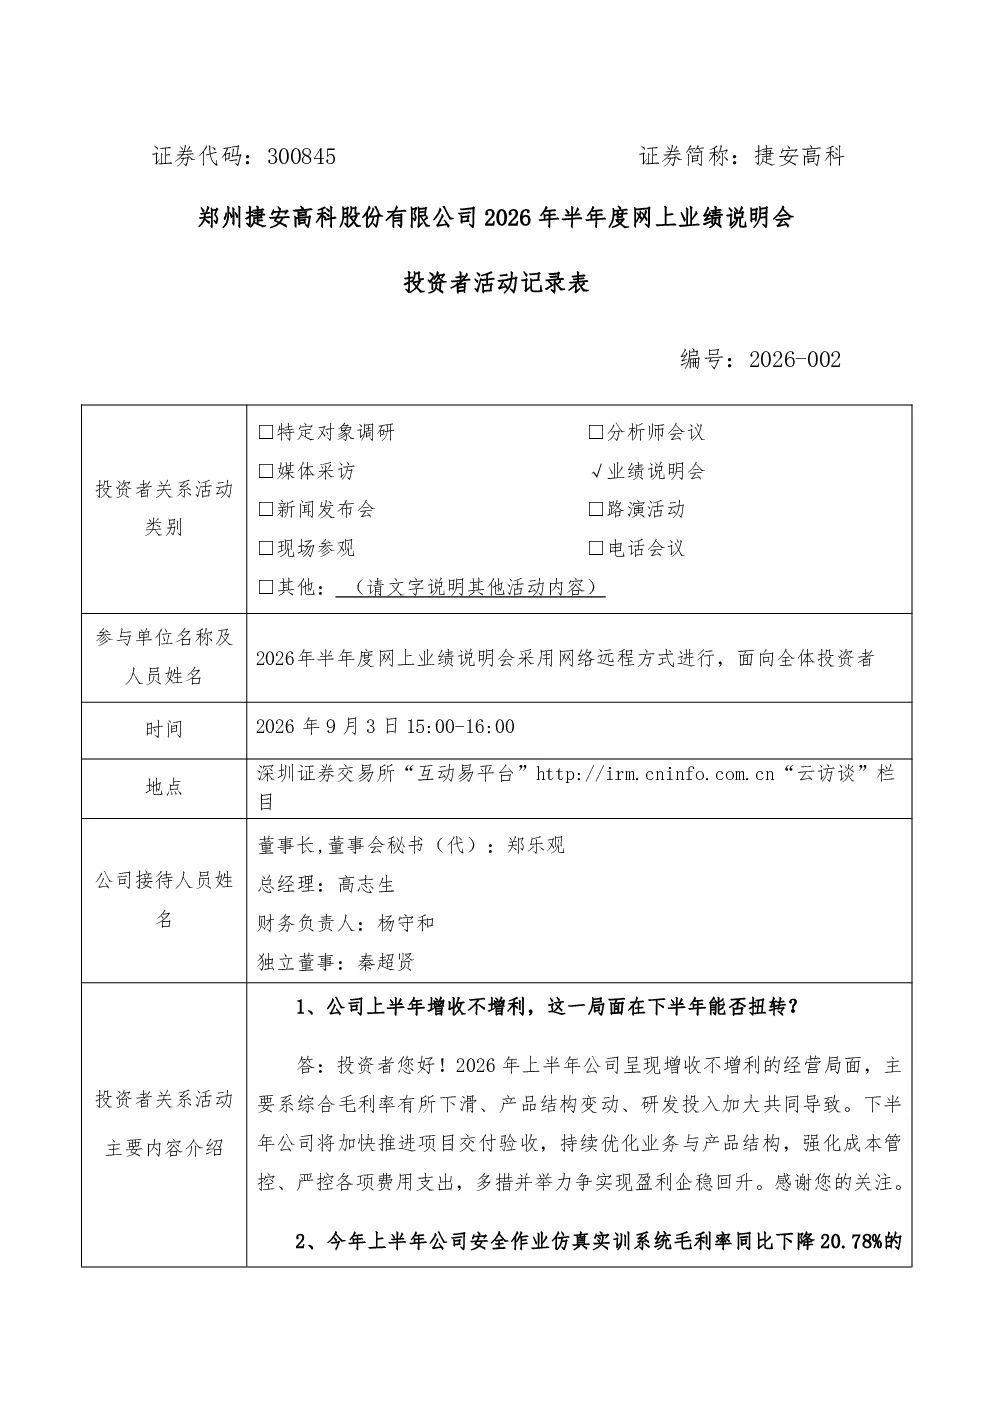
捷安高科上半年安全作业仿真实训系统毛利率下降,主要原因是:1)特种作业实操考核新规要求配套实体设备,产品模式转为“硬件为主、软件赋能”,软件溢价下降;2)客户预算分散、规模有限,压制产品溢价;3)新规落地后行业方案同质化加剧,低价竞标成为常态,压缩盈利空间。公司后续将通过AI赋能提升软件服务占比、规模化采购降本等措施逐步提升毛利率。
虚拟仿真实训行业未来发展趋势如何?
虚拟仿真实训行业长期增长确定,主要由政策驱动和AI技术升级驱动,未来将向头部集中。行业方案同质化加剧,低价竞标成为常态,压缩盈利空间。公司通过AI赋能提升软件服务占比、规模化采购降本等措施逐步提升毛利率。未来发展战略为“同心多元化”,深耕轨道交通、应急安全、航空运输、航海舰船等领域,并探索其他行业增长机遇。
报告重点分析了捷安高科的哪些方面?
报告重点分析了捷安高科的业务与产品结构优化、成本管控、费用支出、AI赋能等措施对盈利能力提升的影响。同时分析了公司“同心多元化”发展战略,包括深耕轨道交通、应急安全、航空运输、航海舰船等领域的布局。此外,报告还分析了公司自主可控的数字孪生仿真技术平台、高粘性核心客户积累、AI技术深度融合等核心竞争优势。
当前虚拟仿真实训市场状况如何?
当前虚拟仿真实训市场竞争加剧,行业方案同质化严重,低价竞标成为常态,压缩盈利空间。公司短期利润下滑主要受行业竞争加剧、研发投入增加、产品结构变化及项目交付节奏波动等因素影响。但公司基本面保持稳健,核心竞争优势明显,包括自主可控的数字孪生仿真技术平台、高粘性核心客户积累、AI技术深度融合等。
投资捷安高科需注意哪些风险?
投资捷安高科需注意行业竞争加剧、研发投入增加、产品结构变化及项目交付节奏波动等风险。新规落地后行业方案同质化加剧,低价竞标成为常态,压缩盈利空间。公司短期利润下滑主要受上述因素影响。此外,公司发展战略为“同心多元化”,需关注新业务拓展的风险。
你可能感兴趣
300875 捷强装备 300875捷强装备投资者关系管理信息20260903
未知机构2026-09-03
300596 利安隆 300596利安隆投资者关系管理信息20260903
未知机构2026-09-03
300119 瑞普生物 300119瑞普生物投资者关系管理信息20260903
未知机构2026-09-03
300095 华伍股份 300095华伍股份投资者关系管理信息20260903
未知机构2026-09-03
000897 津滨发展 000897津滨发展投资者关系管理信息20260903
未知机构2026-09-03
300120 经纬辉开 300120经纬辉开投资者关系管理信息20260903
未知机构2026-09-03
002852 道道全 002852道道全投资者关系管理信息20260903
未知机构2026-09-03
003028 振邦智能 003028振邦智能投资者关系管理信息20260903
未知机构2026-09-03
001206 依依股份 001206依依股份投资者关系管理信息20260903
未知机构2026-09-03
000590 古汉医药 000590古汉医药投资者关系管理信息20260903
未知机构2026-09-03