猜你想问
这份研报主要讲了什么内容?
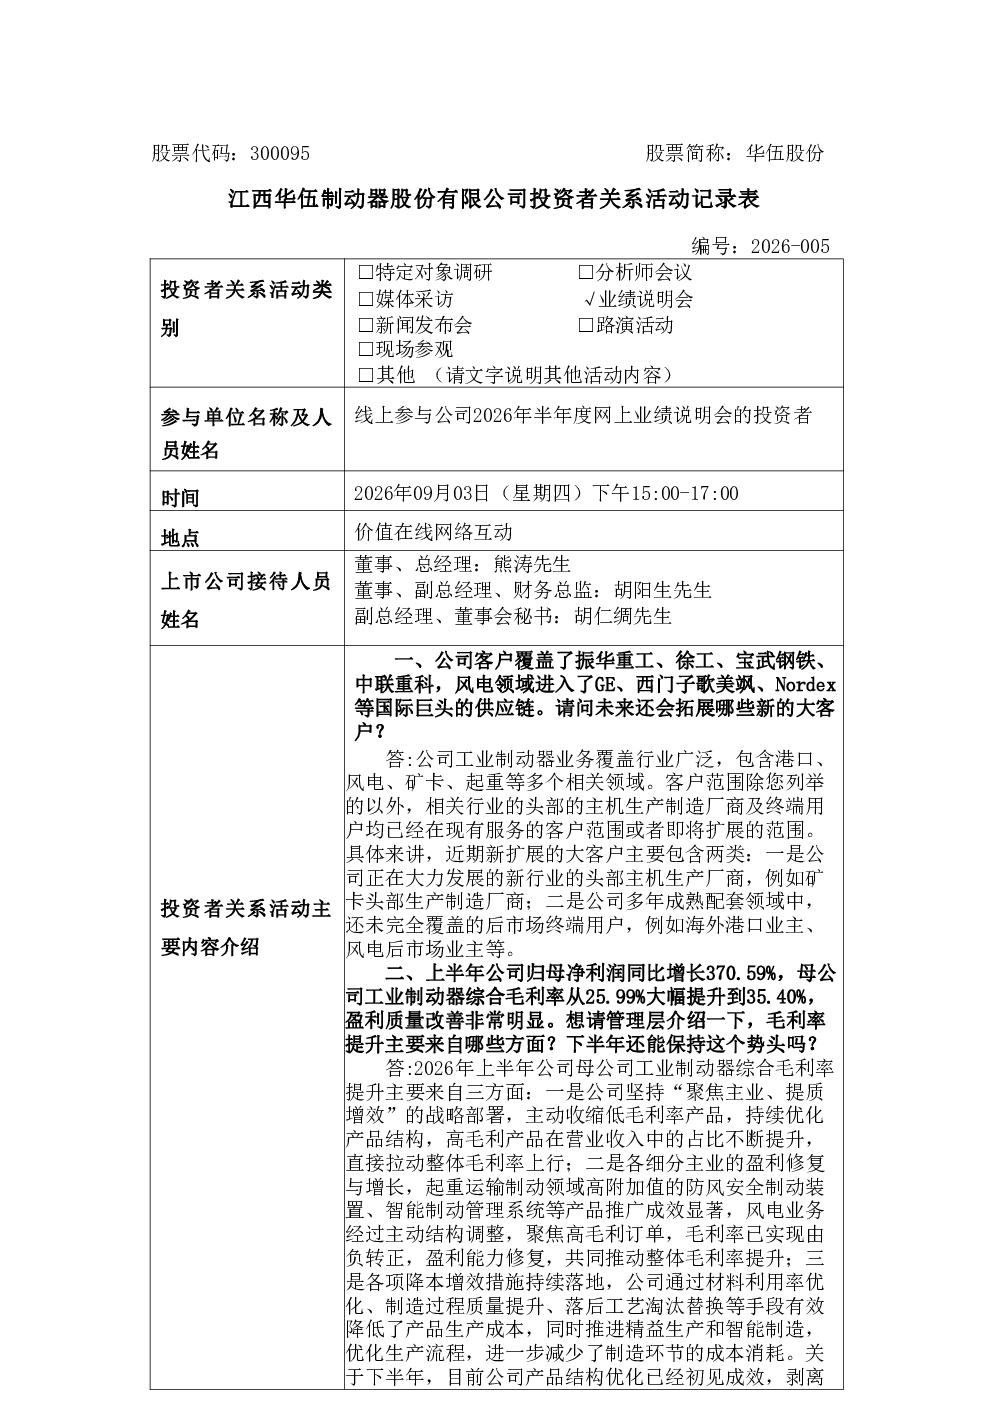
这份研报分析了华伍股份通过非核心资产处置、组织架构优化改善盈利结构和资产质量的情况,重点介绍了矿卡制动器等增量业务的产能释放和降本增效成果。报告指出公司计划抓住国家设备更新政策机遇,从存量更新、智能化升级、行业纵深与份额提升三个层面发力,巩固传统领域龙头地位并拓展新业务。募投项目“年产10,000套矿卡制动器建设项目”已形成稳定批量生产能力,上半年已贡献业绩。风电业务毛利率由负转正,未来毛利率仍有提升空间,公司将持续优化产品结构、深化降本改造并拓展后市场。政策端已改善风电产业链盈利环境,下半年订单情况需关注定期报告。矿卡制动器业务上半年收入同比增长217.49%、订单同比增长194.48%,主要来自头部矿卡主机厂,湿式多盘制动器是核心产品,国产替代进程加速。公司在大兆瓦风机制动器和新型浮动式制动器方面有技术储备,已具备批量供货能力。研发方向包括产品智能化、平台化、电动化升级,后续产品储备涵盖矿卡、风电、油气设备等领域。公司推出每10股派现1.20元的分红预案,未来分红政策原则为“持续、稳定、与业绩相匹配”,将统筹考虑经营业绩、现金流和资本开支需求。
矿卡制动器业务的发展趋势如何?
矿卡制动器业务发展势头良好,上半年收入同比增长217.49%、订单同比增长194.48%,主要来自头部矿卡主机厂,湿式多盘制动器是核心产品,国产替代进程加速。公司募投项目“年产10,000套矿卡制动器建设项目”已形成稳定批量生产能力,预计2027年底建成、2028年达产,上半年已贡献业绩。公司在矿卡制动器领域的技术储备包括大兆瓦风机制动器和新型浮动式制动器,已具备批量供货能力。研发方向包括产品智能化、平台化、电动化升级,后续产品储备涵盖矿卡、风电、油气设备等领域,显示出公司在矿卡制动器领域的持续投入和拓展潜力。
报告重点分析了哪些方面?
报告重点分析了华伍股份的盈利结构改善措施,包括非核心资产处置、组织架构优化等,以及矿卡制动器等增量业务的产能释放和降本增效成果。报告还详细介绍了公司在国家设备更新政策下的战略布局,包括存量更新、智能化升级、行业纵深与份额提升三个层面,旨在巩固传统领域龙头地位并拓展新业务。此外,报告重点分析了风电业务的毛利率改善情况,以及矿卡制动器业务的收入和订单增长数据,同时提及公司在大兆瓦风机制动器和新型浮动式制动器方面的技术储备和研发方向,涵盖矿卡、风电、油气设备等领域。最后,报告还介绍了公司的分红预案和未来分红政策。
当前市场对华伍股份的判断是什么?
当前市场对华伍股份的判断主要基于公司业务发展情况和盈利能力改善。报告显示,公司通过非核心资产处置、组织架构优化等措施已改善盈利结构和资产质量,矿卡制动器等增量业务产能释放顺利,降本增效成果持续显现。风电业务毛利率由负转正,未来毛利率仍有提升空间。矿卡制动器业务收入和订单均实现高速增长,显示出公司在该领域的竞争优势和成长潜力。公司在大兆瓦风机制动器和新型浮动式制动器方面有技术储备,已具备批量供货能力,研发方向涵盖矿卡、风电、油气设备等领域,显示出公司多元化发展的战略布局。总体来看,市场对华伍股份的判断是基于公司业务改善和成长潜力的积极预期。
研报中提示了哪些风险?
研报中提示的风险主要集中在以下几个方面:首先,风电业务虽然毛利率已由负转正,但未来毛利率仍有提升空间,需要持续优化产品结构、深化降本改造并拓展后市场,市场环境变化可能影响业务发展。其次,下半年风电订单情况需关注定期报告,政策端改善的盈利环境能否持续存在存在不确定性。再次,公司募投项目“年产10,000套矿卡制动器建设项目”虽然已形成稳定批量生产能力,但项目建成和达产仍需时间,市场需求的波动可能影响项目效益。最后,公司研发方向涵盖矿卡、风电、油气设备等领域,多元化发展策略可能面临资源分散和市场竞争加剧的风险。