猜你想问
古汉医药2026年业绩表现如何?
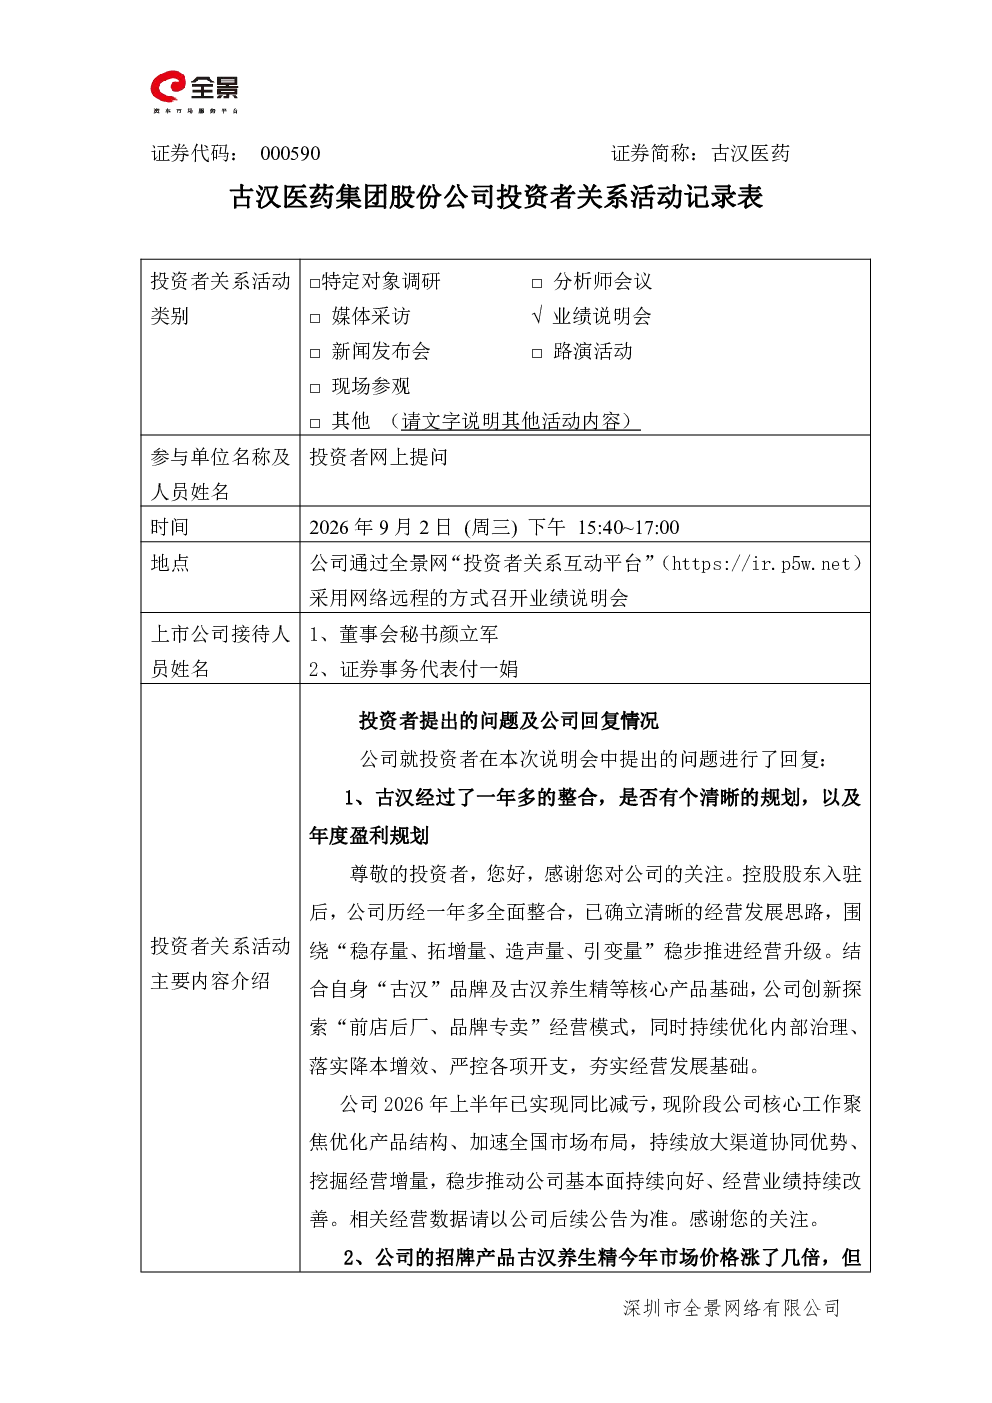
公司2026年上半年已实现同比减亏,主要得益于优化产品结构、加速全国市场布局及恒昌医药渠道协同效应。业绩下滑主要受市场环境、原辅材料价格上涨及商誉减值影响,但通过渠道协同已实现减亏,基本面持续向好。
古汉养生精提价是否属实?
公司出厂价格整体稳定,终端零售价小幅调整是渠道规范后的正常回归,旨在修复经销商利润空间,并非市场传言的“涨了几倍”。此举并非涨价,而是渠道调整后的价格回归。
古汉医药未来发展方向是什么?
现阶段核心工作聚焦优化产品结构、加速全国市场布局,并持续放大渠道协同优势以挖掘经营增量。控股股东变更后,恒昌医药的成熟全国医药流通营销网络与公司现有销售体系互补,有助于拓展全国市场、做大营收规模,预计今年有望扭亏。
古汉医药当前市场状况如何?
业绩下滑主要受市场环境及原辅材料价格上涨影响,叠加商誉、资产及应收款减值。但依托恒昌医药渠道协同效应,2026年上半年已实现同比减亏。经营性现金流同比减少主要因基数效应,并非经营实质恶化。
古汉医药研报有哪些风险提示?
经营性现金流同比减少主要因基数效应,并非经营实质恶化。但需关注市场环境变化及原辅材料价格波动风险。此外,商誉减值及应收款风险仍需持续关注,需警惕潜在的经营风险。
你可能感兴趣
301331 恩威医药 301331恩威医药投资者关系管理信息20260903
未知机构2026-09-03
300026 红日药业 300026红日药业投资者关系管理信息20260903
未知机构2026-09-03
002533 金杯电工 002533金杯电工投资者关系管理信息20260903
未知机构2026-09-03
300875 捷强装备 300875捷强装备投资者关系管理信息20260903
未知机构2026-09-03
300845 捷安高科 300845捷安高科投资者关系管理信息20260903
未知机构2026-09-03
300407 凯发电气 300407凯发电气投资者关系管理信息20260903
未知机构2026-09-03
003000 劲仔食品 003000劲仔食品投资者关系管理信息20260903
未知机构2026-09-03
300119 瑞普生物 300119瑞普生物投资者关系管理信息20260903
未知机构2026-09-03
300095 华伍股份 300095华伍股份投资者关系管理信息20260903
未知机构2026-09-03
000897 津滨发展 000897津滨发展投资者关系管理信息20260903
未知机构2026-09-03