猜你想问
这份研报的核心内容是什么?
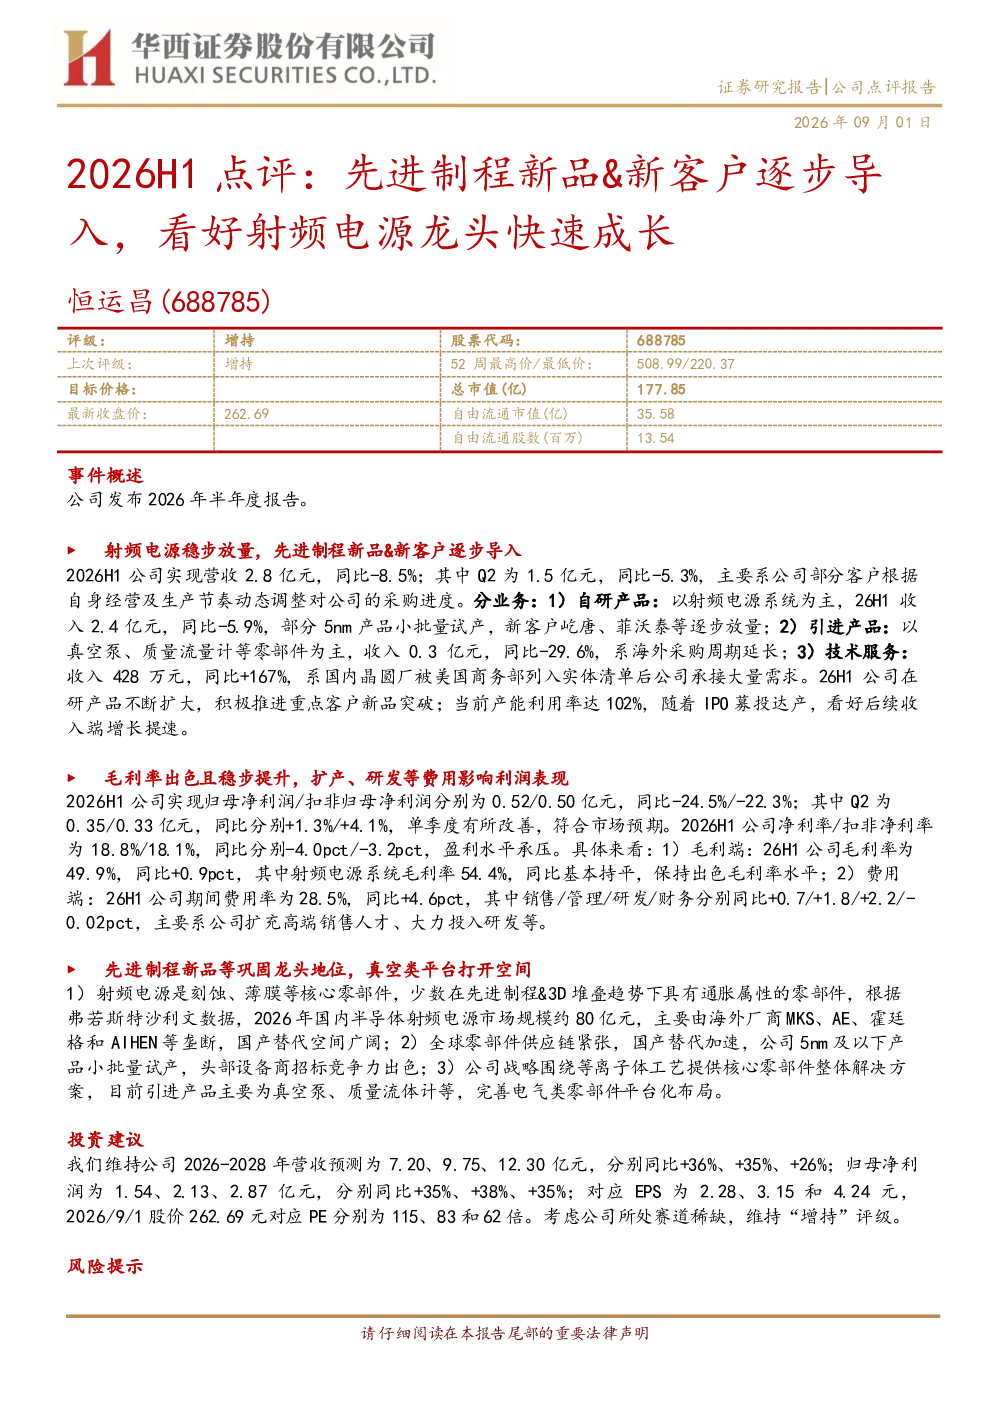
2026年半年度报告显示,公司营收2.8亿元,同比-8.5%,主要受客户采购进度调整影响。自研产品(射频电源系统)收入2.4亿元,同比-5.9%,部分5nm产品小批量试产,新客户逐步放量;引进产品(真空泵、质量流量计等)收入0.3亿元,同比-29.6%,系海外采购周期延长;技术服务收入428万元,同比+167%,因国内晶圆厂被列入实体清单后承接大量需求。公司产能利用率达102%,随着IPO募投达产,后续收入端增长可期。毛利率同比+0.9pct至49.9%,射频电源系统毛利率保持54.4%。净利润承压,归母净利润/扣非归母净利润分别为0.52/0.50亿元,同比-24.5%/-22.3%,主要受扩产、研发等费用增加影响。净利率/扣非净利率为18.8%/18.1%,同比分别-4.0pct/-3.2pct。公司战略围绕等离子体工艺提供核心零部件整体解决方案,先进制程新品(5nm及以下)小批量试产,头部设备商招标竞争力出色,巩固龙头地位。真空类平台打开空间,完善电气类零部件平台化布局。
射频电源行业的发展趋势如何?
公司战略围绕等离子体工艺提供核心零部件整体解决方案,先进制程新品(5nm及以下)小批量试产,头部设备商招标竞争力出色,巩固龙头地位。真空类平台打开空间,完善电气类零部件平台化布局。随着国内晶圆厂被列入实体清单后承接大量需求,技术服务收入同比+167%,显示该领域增长潜力。未来,随着5nm及以下制程的普及,对高性能射频电源的需求将持续提升,公司有望受益于行业技术升级。同时,真空类平台和电气类零部件的布局也将拓展新的增长点。
研报重点分析了哪些方向?
研报重点分析了公司在射频电源领域的自研产品表现,特别是5nm及以下先进制程新品的试产进展和新客户的逐步放量情况。同时,也关注了引进产品(真空泵、质量流量计等)受海外采购周期延长的影响,以及技术服务业务因国内晶圆厂需求增加而大幅增长的现象。此外,报告还探讨了公司围绕等离子体工艺提供核心零部件整体解决方案的战略布局,以及未来在真空类平台和电气类零部件平台化布局的拓展空间。
当前射频电源市场的现状如何?
当前射频电源市场呈现多方面特点。一方面,随着5nm及以下制程的普及,对高性能射频电源的需求持续提升,推动行业技术升级。另一方面,部分海外采购周期延长,对引进产品的收入造成一定压力。同时,国内晶圆厂被列入实体清单后,技术服务业务迎来增长机遇。公司产能利用率已达102%,显示市场需求旺盛,但净利润因扩产、研发等费用增加而承压。总体来看,射频电源市场正处于技术升级和需求结构调整的关键时期,头部企业通过技术创新和战略布局,有望巩固市场地位。
研报提示了哪些风险?
研报提示的主要风险包括下游扩产不及预期,可能导致公司产品销售不及预期;新品推广不及预期,先进制程新品的市场接受度和竞争力可能存在不确定性。此外,行业竞争加剧也可能影响公司市场份额和盈利能力。同时,宏观经济波动和国际贸易环境变化也可能对公司业务造成影响。因此,投资者需关注这些风险因素,谨慎评估投资决策。